Vereinsverwaltung
Aufbewahrungsfristen im Angelverein: 10, 8 oder 6 Jahre?
Welche Vereinsunterlagen 10, 8 oder 6 Jahre aufzubewahren sind, wann die Frist beginnt und wie Angelvereine Aufbewahrung und DSGVO-Löschung trennen.
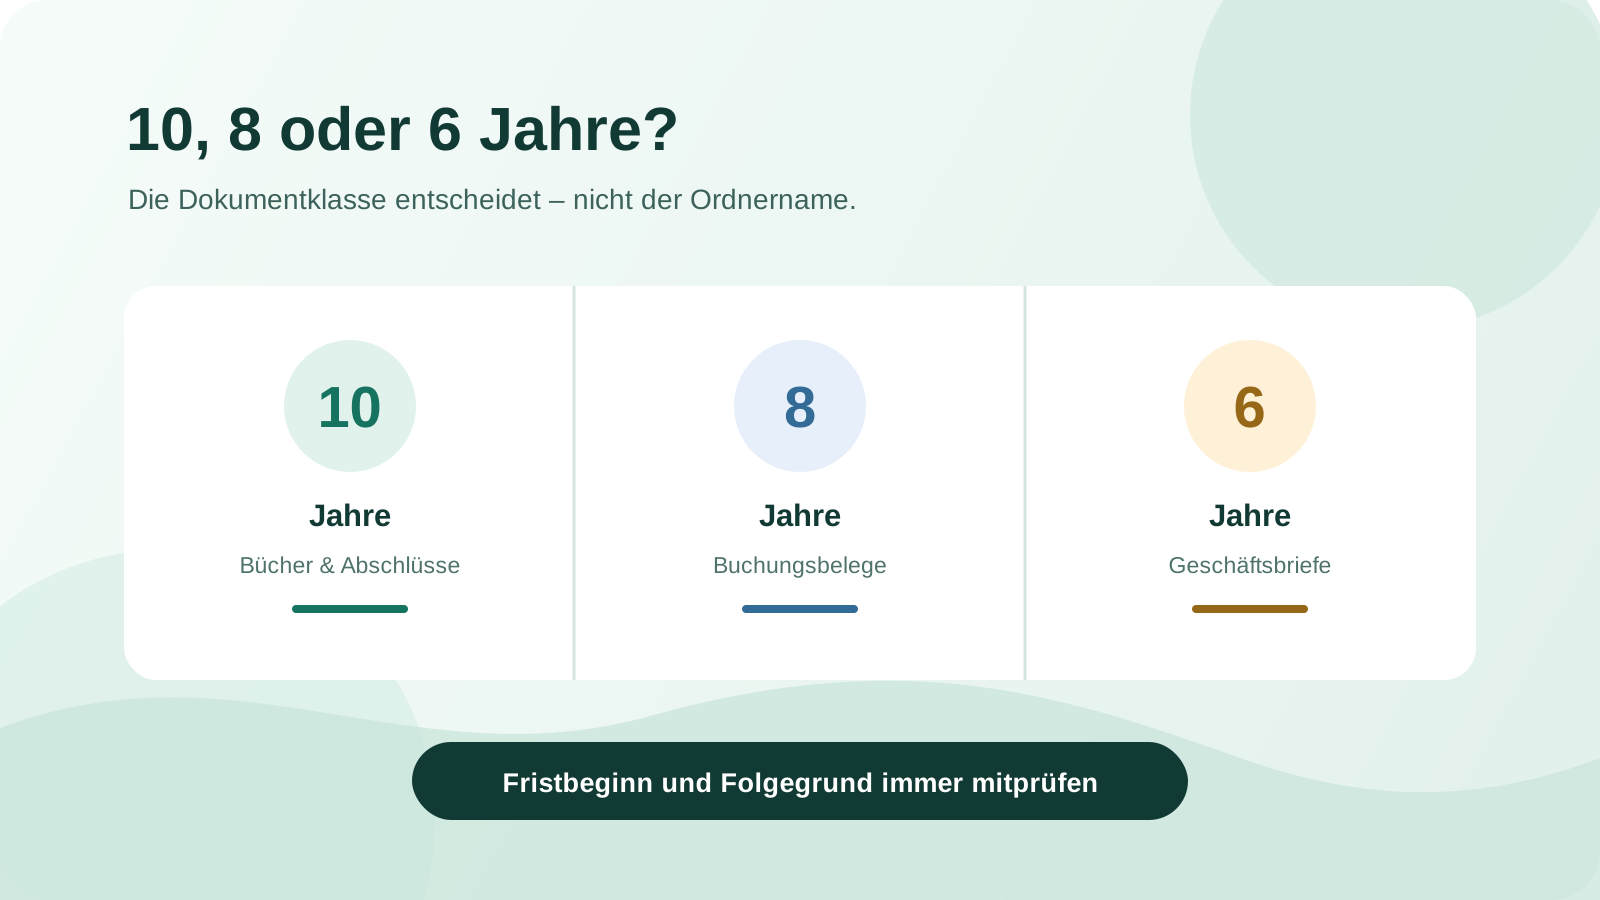
Für steuerlich aufbewahrungspflichtige Unterlagen nennt § 147 Abgabenordnung unterschiedliche Fristen: bestimmte Bücher, Aufzeichnungen und Abschlüsse zehn Jahre, Buchungsbelege acht Jahre und andere erfasste Unterlagen grundsätzlich sechs Jahre. Die Frist beginnt regelmäßig erst mit dem Schluss des Kalenderjahres, in dem die jeweilige Unterlage entstanden oder der maßgebliche Abschluss erstellt wurde. Diese Zahlen gelten aber nicht pauschal für jede Vereinsdatei. Ein Angelverein muss zuerst prüfen, welche Vorschrift auf welche konkrete Unterlage anwendbar ist.
Titelbild: eigene, nicht KI-generierte redaktionelle Vektorgrafik. Sie zeigt eine allgemeine Fristenmatrix und keine reale Vereinsakte, Behörde oder Produktoberfläche.
Dieser Leitfaden ist eine organisatorische Arbeitshilfe und keine Rechts- oder Steuerberatung. Steuerliche, handelsrechtliche, vertragliche und datenschutzrechtliche Anforderungen können sich überschneiden. Lasst eure konkrete Zuordnung im Zweifel durch eine fachkundige Stelle prüfen.
1. Ordnet zuerst die Unterlage ein
„Vereinsunterlage“ ist keine gesetzliche Fristenkategorie. Eine Satzung, ein Kassenbuch, eine Rechnung, eine E-Mail zur Bestellung und eine private Telefonnummer erfüllen unterschiedliche Zwecke. Deshalb beginnt eine belastbare Fristenliste nicht mit dem Mitglied, Ordner oder Dateityp, sondern mit der einzelnen Dokumentklasse.
Erfasst je Klasse mindestens:
- Bezeichnung und konkreten Inhalt;
- fachlichen und rechtlichen Zweck;
- mögliche steuerliche oder andere Aufbewahrungsgrundlage;
- Ereignis, mit dem die Frist beginnt;
- verantwortliche Rolle und zugriffsberechtigte Personen;
- Ablageort, Format und erforderliches Original;
- frühestes Lösch- oder erneutes Prüfdatum.
Der Leitfaden Vereinsdokumente digital organisieren hilft bei Status, Version, Zugriff, Archiv und Backup. Dieser Beitrag ist dagegen für die Zuordnung gesetzlicher Fristen kanonisch.
2. Was 10, 8 und 6 Jahre bedeuten
§ 147 Absatz 1 und 3 AO unterscheidet mehrere Gruppen. Ob eine konkrete Unterlage eures Vereins darunter fällt, hängt von der tatsächlichen Steuer- und Aufzeichnungspflicht ab.
| Frist nach § 147 AO | Gesetzliche Gruppe | Beispiele für die vereinsinterne Prüfung |
|---|---|---|
| 10 Jahre | Bücher und Aufzeichnungen, Inventare, Jahresabschlüsse, Lageberichte, Eröffnungsbilanz sowie erforderliche Arbeitsanweisungen und Organisationsunterlagen; außerdem bestimmte Zollunterlagen | Kassenbuch, steuerlich erforderliche Aufzeichnungen, Jahresabschluss und zugehörige Verfahrensdokumentation fachlich einordnen |
| 8 Jahre | Buchungsbelege | Eingangs- und Ausgangsrechnungen, Quittungen sowie Zahlungsbelege darauf prüfen, ob sie Buchungsbelege sind |
| 6 Jahre | empfangene und abgesandte Handels- oder Geschäftsbriefe sowie sonstige steuerlich relevante Unterlagen | steuerlich relevante Vertrags- und Geschäftskorrespondenz nach Inhalt statt nur nach Dateinamen prüfen |
Quelle: § 147 Absätze 1 und 3 AO, geprüft am 1. November 2026.
Die Verkürzung der steuerlichen Aufbewahrungsfrist für Buchungsbelege von zehn auf acht Jahre ist seit 2025 geltendes Recht. Übernehmt deshalb keine ungeprüfte ältere Tabelle, in der jeder Buchungsbeleg noch zehn Jahre erhält. Nach Artikel 97 § 19a Absatz 2 EGAO gilt die Achtjahresfrist grundsätzlich auch für Buchungsbelege, deren frühere zehnjährige Aufbewahrungsfrist am 31. Dezember 2024 noch nicht abgelaufen war. Die Vorschrift enthält eine abweichende spätere Anwendung für bestimmte beaufsichtigte Institute. Prüft Altbestände trotzdem nach Entstehungsjahr, Anwendbarkeit und möglichen Verlängerungsgründen. Quelle geprüft am 1. November 2026.
Die Tabelle ist kein Löschkalender für sämtliche Vereinsdaten. Beispielsweise wird eine Mitgliederanschrift nicht allein deshalb acht Jahre aufbewahrungspflichtig, weil sie auch auf einer Rechnung steht. Prüft, welche konkrete Unterlage mit welchen erforderlichen Angaben erhalten bleiben muss und welche zusätzliche Arbeitskopie ihren Zweck verloren hat.
3. Berechnet den Fristbeginn am richtigen Ereignis
Die Jahreszahl allein genügt nicht. Nach § 147 Absatz 4 AO beginnt die Frist mit dem Schluss des Kalenderjahres, in dem beispielsweise
- die letzte Eintragung in das Buch vorgenommen wurde;
- Inventar, Eröffnungsbilanz oder Jahresabschluss aufgestellt wurde;
- ein Handels- oder Geschäftsbrief empfangen oder abgesandt wurde;
- der Buchungsbeleg oder eine sonstige Unterlage entstanden ist.
Ein Buchungsbeleg vom 12. April 2026 erhält bei anwendbarer achtjähriger Frist daher nicht einfach das Löschdatum 12. April 2034. Der gesetzliche Fristlauf beginnt grundsätzlich erst mit Ablauf des Jahres 2026. Vor einer Löschung ist zusätzlich zu prüfen, ob die Frist wegen eines noch steuerlich relevanten Vorgangs weiterläuft. § 147 Absatz 3 AO stellt klar, dass sie nicht abläuft, soweit und solange die Unterlagen für Steuern von Bedeutung sind, deren Festsetzungsfrist noch nicht abgelaufen ist. Quelle: § 147 Absätze 3 und 4 AO, geprüft am 1. November 2026.
Dokumentiert deshalb nicht nur „acht Jahre“, sondern vier getrennte Felder:
- Dokumentdatum oder Abschlussereignis
- gesetzlich maßgeblicher Fristbeginn
- rechnerisches Fristende
- fachliche Schlussprüfung vor Löschung
So bleibt nachvollziehbar, warum eine Datei noch vorhanden ist und wann sie erneut geprüft werden muss.
4. Prüft Rechnungen zusätzlich nach dem Umsatzsteuerrecht
§ 14b Umsatzsteuergesetz verpflichtet Unternehmer grundsätzlich dazu, Doppel ihrer ausgestellten und ihre erhaltenen Rechnungen acht Jahre aufzubewahren. Die Frist beginnt mit dem Schluss des Kalenderjahres der Ausstellung. Ein Verein kann in bestimmten Tätigkeitsbereichen umsatzsteuerlich Unternehmer sein; daraus folgt aber nicht, dass jede Vereinsunterlage oder jeder Angelverein pauschal unter dieselbe Regel fällt. Quelle: § 14b UStG, geprüft am 1. November 2026.
Für Rechnungen ordnet § 27 Absatz 40 UStG ebenfalls an, dass die seit 1. Januar 2025 geltende Achtjahresfrist grundsätzlich auf Rechnungen anzuwenden ist, deren frühere Aufbewahrungsfrist am 31. Dezember 2024 noch nicht abgelaufen war. Auch diese Übergangsregel enthält eine Sonderregel für bestimmte beaufsichtigte Institute. Sie verkürzt nur die gesetzliche Grundfrist; ein noch offener Steuerfall oder ein anderer tragfähiger Folgegrund kann einer Löschung weiterhin entgegenstehen. Quelle geprüft am 1. November 2026.
Prüft bei Rechnungen daher mindestens:
- welchem Tätigkeitsbereich des Vereins der Vorgang zugeordnet ist;
- ob und in welcher Rolle der Verein umsatzsteuerlich handelt;
- ob die Rechnung zugleich Buchungsbeleg nach § 147 AO ist;
- welches Datum den Fristbeginn auslöst;
- ob ein laufender Steuerfall die Aufbewahrung verlängert.
Legt die fachliche Einordnung nicht erst beim Löschen fest. Haltet sie bereits bei Eingang oder Erstellung der Rechnung im Dokumentenverzeichnis fest.
5. Bewahrt Format, Lesbarkeit und Zugriff mit auf
Eine Datei nur irgendwo zu speichern erfüllt den Zweck der Aufbewahrung nicht. § 147 Absatz 2 AO erlaubt für viele erfasste Unterlagen eine Wiedergabe auf Bild- oder anderen Datenträgern, wenn die gesetzlichen Voraussetzungen eingehalten werden. Dazu gehören insbesondere Übereinstimmung, Verfügbarkeit, unverzügliche Lesbarkeit und – soweit gefordert – maschinelle Auswertbarkeit. Für Jahresabschlüsse, Eröffnungsbilanzen und bestimmte amtliche Zollunterlagen nennt die Vorschrift Ausnahmen von dieser Erleichterung. Quelle: § 147 Absatz 2 AO, geprüft am 1. November 2026.
Eine praktische Ablageregel sollte deshalb nicht nur „PDF vorhanden“ sagen. Dokumentiert:
- welches Format als verbindlich gilt;
- wo ein erforderliches Original liegt;
- wie Änderungen verhindert oder nachvollzogen werden;
- wer die Unterlage lesen und bei Bedarf bereitstellen kann;
- wie ein Export oder eine maschinelle Auswertung erhalten bleibt;
- wie Wiederherstellung und Lesbarkeit regelmäßig getestet werden.
Ein Backup ist dabei keine eigene Aufbewahrungsentscheidung. Es schützt gegen Verlust, ersetzt aber weder die geordnete Ablage noch die begründete Löschung. Umgekehrt darf ein längst zweckloser Datenbestand nicht allein mit dem Hinweis „liegt nur noch im Backup“ unbegrenzt erhalten bleiben.
6. Trennt Aufbewahrung von aktiver Nutzung
Muss eine Unterlage weiter aufbewahrt werden, bedeutet das nicht, dass sie im täglichen Mitgliederprofil oder in jeder Arbeitsliste sichtbar bleiben muss. Trennt laufende Nutzung und befristete Aufbewahrung organisatorisch:
| Zustand | Zweck | Typische Zugriffsidee |
|---|---|---|
| aktiv | laufenden Vorgang bearbeiten | zuständige Arbeitsrollen |
| aufbewahrt | konkrete Pflicht oder Rechtsposition nachweisen | kleiner, festgelegter Personenkreis |
| zur Löschung fällig | kein tragfähiger Zweck oder Folgegrund mehr festgestellt | kontrollierte Löschung und knapper Abschlussnachweis |
Artikel 5 Absatz 1 Buchstaben c und e DSGVO verlangt Datenminimierung und eine Speicherbegrenzung auf die für den jeweiligen Zweck erforderliche Dauer. Artikel 17 nennt zugleich Ausnahmen vom Löschanspruch, unter anderem wenn eine rechtliche Verpflichtung die Verarbeitung erfordert oder Daten für Rechtsansprüche benötigt werden. Quelle: Datenschutz-Grundverordnung bei EUR-Lex, geprüft am 1. November 2026.
Das bedeutet: Eine Aufbewahrungspflicht kann eine weitere Speicherung bestimmter Daten tragen, aber nicht automatisch die uneingeschränkte Nutzung des vollständigen früheren Mitgliedsprofils. Der Leitfaden zum Löschkonzept zeigt, wie ihr Datenart, Zweck, Auslöser, Folgegrund und Löschung miteinander verbindet.
7. Behandelt typische Vereinsunterlagen getrennt
Eine erste Bestandsaufnahme kann so aussehen. Die letzte Spalte ist bewusst eine Prüfaufgabe und keine pauschale Rechtszuordnung.
| Dokumentklasse | Mögliche Besonderheit | Zu klärende Fristenfrage |
|---|---|---|
| Satzung und Ordnungen | gültige und frühere Fassungen können Beschlüsse oder Ansprüche erklären | dauerhaftes Organisationsinteresse, Register- und Beweiszweck getrennt von Steuerfristen prüfen |
| Sitzungsprotokolle und Beschlüsse | belegen Entscheidungen und Zuständigkeiten | Satzung, Registervorgänge und mögliche Ansprüche einbeziehen |
| Kassenbuch und Jahresabschluss | können unter die Zehnjahresgruppe des § 147 AO fallen | Fertigstellungsjahr und konkrete Aufzeichnungspflicht bestätigen |
| Rechnungen, Quittungen, Zahlungsbelege | können Buchungsbelege sein | Achtjahresfrist und gegebenenfalls § 14b UStG prüfen |
| Verträge und Geschäftskorrespondenz | Vertragslaufzeit und steuerliche Relevanz können auseinanderfallen | sechsjährige AO-Gruppe, Laufzeit, Verjährung und Nachweisinteresse getrennt bewerten |
| Mitglieder- und Kontaktdaten | nicht als vollständiges Profil pauschal steuerlich aufzubewahren | erforderliche Belegdaten von zwecklosen Arbeitskopien trennen |
| Fang-, Besatz- und Gewässerunterlagen | können behördlichen, vertraglichen oder fachlichen Vorgaben folgen | konkrete Genehmigung, Pacht, Verband oder Landesrecht prüfen |
Für Fischerei- und Gewässerunterlagen kann eine steuerliche Tabelle allein nie vollständig sein. Nutzt beispielsweise beim Fischbesatz und bei der Gewässerpacht zusätzlich die dort beschriebenen fachlichen Quellen und Vertragsunterlagen.
Kopierbare Fristenmatrix
| Feld | Beispielhafte Eintragung |
|---|---|
| Dokumentklasse | Eingangsrechnung für Material zum Arbeitseinsatz |
| Verantwortliche Rolle | Kassenführung |
| Speicherort und Format | verbindliche digitale Ablage; Papieroriginal separat geprüft |
| geprüfte Grundlage | § 147 AO; gegebenenfalls § 14b UStG |
| Kategorie | Buchungsbeleg – fachlich zu bestätigen |
| Frist | acht Jahre, sofern die Zuordnung zutrifft |
| maßgebliches Ereignis | Entstehung beziehungsweise Ausstellung im Jahr 2026 |
| rechnerischer Fristbeginn | Schluss des Kalenderjahres 2026 |
| zusätzlicher Prüfpunkt | offener Steuerfall, Vertrag oder Rechtsanspruch |
| Zugriff während Aufbewahrung | benannte Kassen- und Prüfrolle |
| Schlussprüfung | Zweck, Fristablauf, Sperrgrund und Kopien kontrollieren |
| Ergebnisnachweis | Löschung oder begründete Verlängerung mit Datum und Rolle |
Übernehmt das Beispiel nicht blind. Bestätigt Kategorie, Anwendbarkeit und Ereignis für eure tatsächliche Unterlage.
Prüfliste vor dem Löschen
- Die konkrete Dokumentklasse ist beschrieben; „Vereinsunterlagen“ allein genügt nicht.
- Steuerliche, vertragliche, fischereifachliche und datenschutzrechtliche Zwecke wurden getrennt geprüft.
- Die Zuordnung zu zehn, acht oder sechs Jahren besitzt eine belegte Grundlage.
- Fristbeginn und rechnerisches Fristende sind dokumentiert.
- Übergangsregel und laufende Steuerverfahren wurden berücksichtigt.
- Ein möglicher Rechtsanspruch oder anderer Folgegrund wurde geprüft.
- Erforderliches Original, Lesbarkeit und maschinelle Auswertbarkeit sind geklärt.
- Aktive Nutzung und bloße Aufbewahrung sind organisatorisch getrennt.
- Exporte, E-Mails, Papierkopien, lokale Dateien und Dienstleister sind einbezogen.
- Die Entscheidung wird von einer benannten Rolle freigegeben und knapp nachgewiesen.
Aufbewahrung mit Angelroute realistisch einordnen
Angelroute veröffentlicht im Paket „Fortgeschritten“ eine Dokumentenverwaltung mit 5 GB. Die Funktionsübersicht beschreibt außerdem Bereiche wie Mitgliederverwaltung, Beiträge, Termine, Arbeitsdienste, Angelkarten und Fangmeldungen; paketabhängige Umfänge stehen unter Preise.
Daraus folgt keine öffentlich belegte automatische Fristberechnung, steuerliche Dokumentklassifizierung, revisionssichere Langzeitarchivierung oder systemübergreifende Löschung. Der Verein muss seine Dokumentklassen, Rechtsgrundlagen und Prüftermine selbst festlegen und auch Ablagen außerhalb einer Software berücksichtigen.
Bringt für eine Beratung eine anonymisierte Liste von fünf typischen Dokumentklassen mit. Dann lässt sich prüfen, welche veröffentlichten Funktionen euren Ablauf unterstützen können. Verwendet dabei keine echten Mitglieds-, Bank- oder Steuerdaten. Veröffentlichte Vereinsbeispiele findet ihr unter Referenzen; Angelroute könnt ihr über die kostenlose Testanfrage kennenlernen.