Vereinsverwaltung
Kassenprüfung im Angelverein vorbereiten: praktische Checkliste
So bereitet der Vorstand eines Angelvereins die Kassenprüfung mit Zeitraum, Belegen, Kontenabgleich, Stichproben und offenen Punkten nachvollziehbar vor.
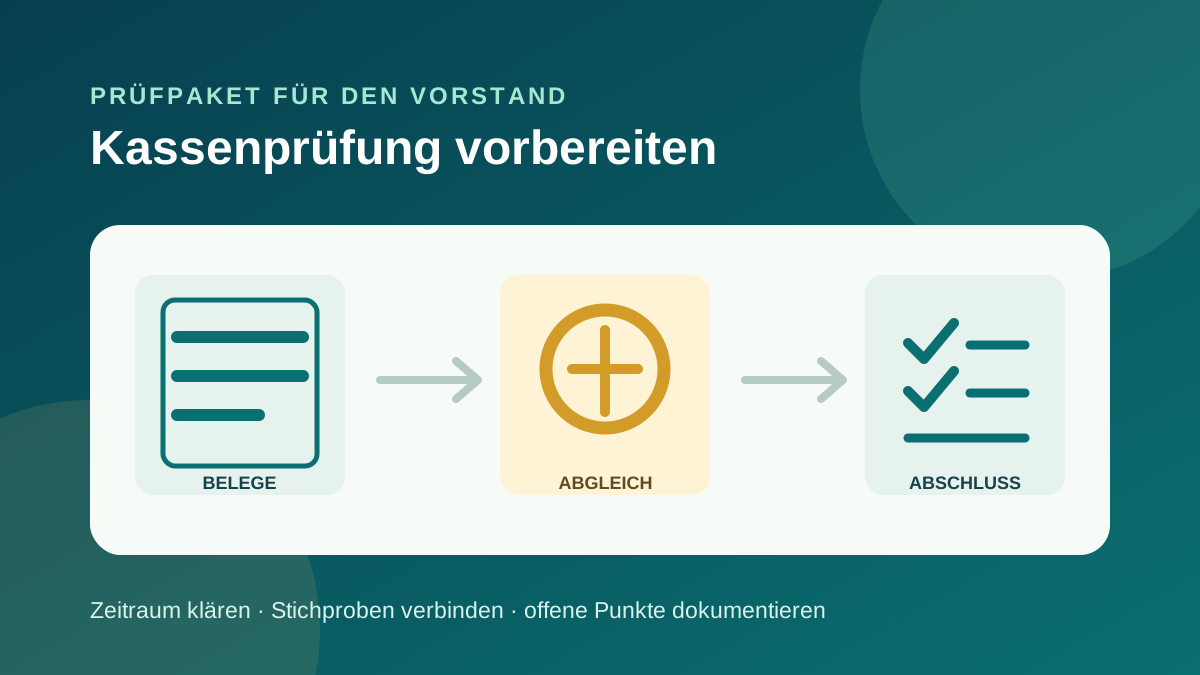
Eine Kassenprüfung im Angelverein wird übersichtlich, wenn der Vorstand nicht nur einen Ordner übergibt, sondern ein prüfbares Paket vorbereitet: klarer Zeitraum, vollständige Konten und Kassen, sortierte Belege, nachvollziehbare Zuordnung sowie eine Liste offener Punkte. Die Prüfer sollten Buchung, Beleg und Zahlungsweg stichprobenartig verbinden können, ohne fehlende Informationen aus privaten Postfächern zusammensuchen zu müssen.
Titelbild: eigene redaktionelle Grafik. Sie zeigt einen allgemeinen Prüfablauf und keine echte Buchhaltung oder Produktoberfläche.
Diese Checkliste ist eine organisatorische Arbeitshilfe, keine Rechts- oder Steuerberatung. Ob, wie und durch wen geprüft wird, richtet sich insbesondere nach Satzung, Beschlüssen und Bestellung im konkreten Verein. Eine allgemeine gesetzliche Pflicht zu genau zwei Kassenprüfern wird hier nicht behauptet.
1. Klärt Auftrag, Zeitraum und Unterlagen
Beginnt mit der aktuellen Satzung, der Wahl oder Bestellung der Prüfer und dem letzten Prüfbericht. Haltet fest, welcher Zeitraum und welche Bereiche geprüft werden sollen. Dazu können Bankkonten, Barkasse, Beiträge, Gastkartenverkauf, Veranstaltungen, Spenden, Zuschüsse oder Anschaffungen gehören.
Der Vorstand hat gegenüber dem Verein Auskunfts- und Rechenschaftspflichten. § 27 Absatz 3 BGB verweist für die Geschäftsführung des Vorstands unter anderem auf die Vorschriften zum Auftrag; § 666 BGB nennt Auskunft, Rechenschaft und die Mitteilung des Geschäftsstands. Beide Quellen wurden am 18. Oktober 2026 geprüft. Welche Prüfungsregeln euer Verein zusätzlich festgelegt hat, müsst ihr in Satzung und Beschlüssen nachsehen.
Erstellt eine Übergabeliste mit:
- Prüfungszeitraum und Stichtag;
- zuständigen Personen und Rückfragenkontakt;
- allen Bankkonten, Kassen und Zahlungsdiensten;
- Buchungsjournal oder Einnahmen-Ausgaben-Übersicht;
- Belegablage und Kontoauszügen;
- letztem Prüfbericht samt offenen Punkten;
- besonderen Vorgängen wie Zuschüssen oder größeren Anschaffungen.
2. Stimmt Anfang, Bewegung und Ende ab
Für jedes Konto und jede Kasse sollte der Anfangsbestand zusammen mit den Bewegungen den Endbestand erklären. Dokumentiert Abweichungen, statt sie durch eine nachträgliche Sammelbuchung unsichtbar zu machen. Bei Barkassen gehört eine Zählung zum festgelegten Stichtag in den Ablauf.
Prüft außerdem, ob Umbuchungen zwischen Bank und Kasse auf beiden Seiten erscheinen. Ein Geldfluss darf nicht versehentlich doppelt als Einnahme oder Ausgabe gezählt werden. Für Rückfragen hilft eine einfache Kontrolltabelle:
| Bereich | Datenstand | Kontrollsumme | Belegablage | Status |
|---|---|---|---|---|
| Bankkonto | [Datum] | [Betrag] | [Ordner/Export] | offen/geprüft |
| Barkasse | [Datum] | [Betrag] | [Kassenblatt] | offen/geprüft |
| Beiträge | [Zeitraum] | [Soll/Ist] | [Liste] | offen/geprüft |
| Gastkarten | [Zeitraum] | [Anzahl/Betrag] | [Ausgabe/Verkauf] | offen/geprüft |
3. Verbindet jeden Stichprobenfall vollständig
Eine Stichprobe ist mehr als der Blick auf eine Rechnung. Verfolgt einen Vorgang von der Genehmigung oder Grundlage über den Beleg bis zur Buchung und Zahlung. Bei einer Einnahme führt der Weg umgekehrt vom Zahlungseingang zur Zuordnung und zum Anlass.
Geeignete Prüffragen sind:
- Ist der Vorgang dem Verein und dem richtigen Zeitraum zugeordnet?
- Stimmen Betrag, Datum, Gegenpartei und Zahlungsweg überein?
- Ist die vereinsinterne Freigabe nachvollziehbar?
- Wurde eine Korrektur erklärt und nicht nur überschrieben?
- Lässt sich ein offener Betrag als offener Fall erkennen?
Wählt Stichproben nicht ausschließlich aus kleinen Routinebuchungen. Bezieht auch ungewöhnliche Beträge, Stornierungen und manuelle Korrekturen ein. Die Prüfer bestimmen den Umfang ihrer Prüfung selbst im Rahmen ihres Auftrags.
4. Prüft Beiträge und Kartenverkauf als eigene Teilbestände
Bei Mitgliedsbeiträgen sind Mitgliederbestand, Beitragssoll, Zahlung und Rücklastschrift getrennte Informationen. Der Leitfaden zu SEPA-Mitgliedsbeiträgen zeigt die Vorbereitung und den Abschluss eines Beitragslaufs. Für die Kassenprüfung genügt nicht die Bankgesamtsumme: Es muss erkennbar sein, wie sie zum freigegebenen Soll und zu offenen Fällen passt.
Beim Gastkartenverkauf gleicht ihr ausgegebene, stornierte und bezahlte Karten anhand eures tatsächlichen Verfahrens ab. Die Checkliste zum Gastkartenverkauf grenzt Kartenarten, Zahlungswege und Abschluss ab. Behauptet keine Vollständigkeit allein aufgrund eines Exports; Papierverkäufe und externe Ausgabestellen müssen ebenfalls berücksichtigt werden, wenn sie zum Verein gehören.
5. Führt offene Punkte sichtbar bis zum Abschluss
Fehlender Beleg, unklare Zuordnung und ungeklärte Differenz sind drei verschiedene Befunde. Erfasst je Punkt Beschreibung, betroffenen Zeitraum, zuständige Rolle, benötigte Unterlage und Termin. Änderungen nach Beginn der Prüfung sollten gekennzeichnet bleiben.
Der Prüfbericht sollte den tatsächlichen Auftrag, die vorgelegten Unterlagen, das Vorgehen und die Feststellungen verständlich wiedergeben. Ob daraus eine Empfehlung für die Mitgliederversammlung oder eine andere Folge entsteht, entscheiden die zuständigen Personen nach den Regeln des Vereins. Die Checkliste zur Mitgliederversammlung behandelt Einladung, Unterlagen und Beschlüsse; sie ersetzt keine Kassenprüfung.
Kopierbare Übergabeliste für die Kassenprüfung
- Auftrag, Zeitraum und Prüfer sind geklärt.
- Satzung, Bestellung und letzter Prüfbericht liegen vor.
- Alle Konten, Kassen und Zahlungsdienste sind aufgelistet.
- Anfangs- und Endbestände sind abgestimmt.
- Buchungen lassen sich mit Beleg und Zahlung verbinden.
- Beiträge und Gastkarten sind mit ihren Teilbeständen abgeglichen.
- Stornos, Rücklastschriften und Korrekturen sind erklärt.
- Offene Punkte haben Zuständigkeit und Termin.
- Nachgereichte Unterlagen und Änderungen bleiben erkennbar.
- Prüfbericht und Abschluss werden sicher abgelegt.
Angelroute im Prüfablauf realistisch einordnen
Angelroute veröffentlicht Mitgliederverwaltung und Beitragsabrechnung als Funktionsbereiche. Die Funktionsübersicht und Paketübersicht zeigen den aktuellen Umfang; Kartenverkaufs-Exporte und Dokumentenverwaltung sind dort ebenfalls paketbezogen beschrieben. Daraus folgt keine vollständige Vereinsbuchhaltung und keine automatische Kassenprüfung.
Bringt für eine Beratung eine anonymisierte Übergabeliste und zwei typische Vorgänge aus eurem Verein mit. So lässt sich klären, welche Informationen in Angelroute geführt werden können und welche Belege weiterhin in eurem Finanz- und Ablageprozess bleiben.