Vereinsverwaltung
E-Rechnung im Angelverein empfangen und organisieren
So klären Angelvereine ihren E-Rechnungsbedarf und organisieren Empfang, Sichtprüfung, Zuständigkeit, Freigabe, Export und Aufbewahrung.
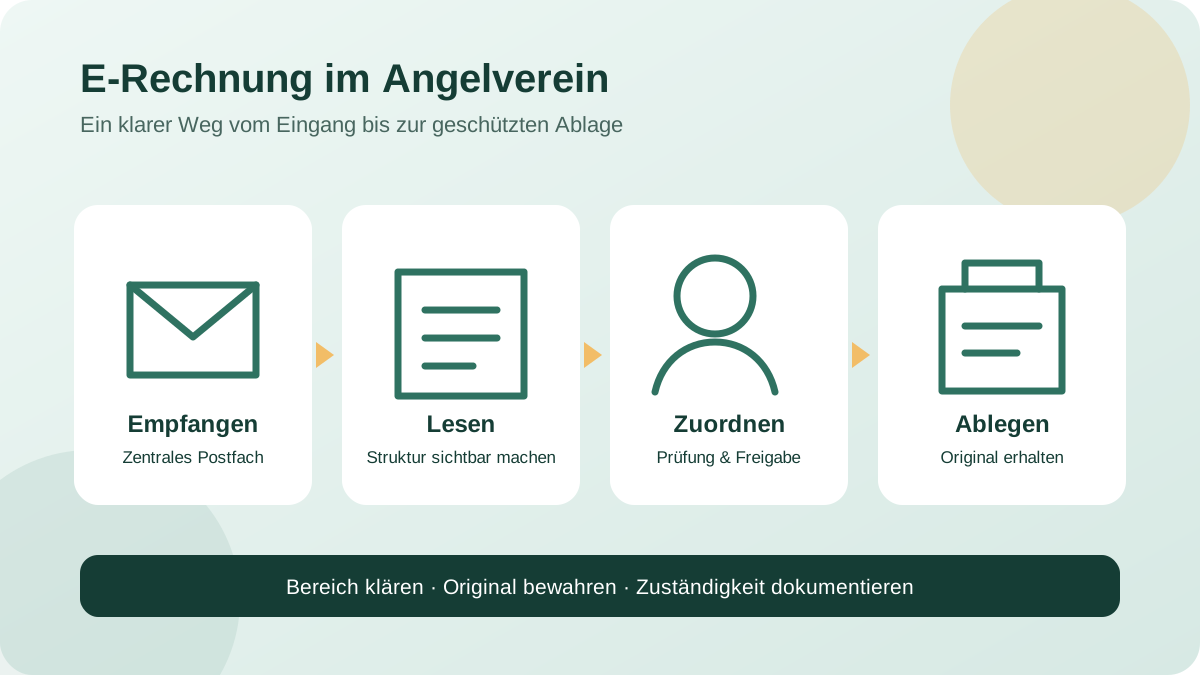
Ein Angelverein sollte zuerst klären, welche Vorgänge zu seinem unternehmerischen und welche zum nichtunternehmerischen Bereich gehören. Für den unternehmerischen Bereich muss der Verein E-Rechnungen empfangen können; für den nichtunternehmerischen Bereich gilt diese Pflicht nach der aktuellen BMF-FAQ nicht. Ein zentrales E-Mail-Postfach genügt technisch für den Empfang, aber organisatorisch braucht es zusätzlich eine lesbare Darstellung, eine fachliche Prüfung, eine klare Zuständigkeit und eine unveränderte Ablage der strukturierten Originaldaten.
Titelbild: eigene redaktionelle Grafik. Sie zeigt einen allgemeinen Organisationsablauf und keine echte Buchhaltung, Produktoberfläche oder Steueranwendung.
Dieser Leitfaden ist eine organisatorische Arbeitshilfe, keine Rechts- oder Steuerberatung. Ob ein konkreter Umsatz dem unternehmerischen Bereich zuzuordnen ist und welche Rechnungs- oder Aufbewahrungspflichten daraus entstehen, sollte der Verein im Zweifel mit seiner steuerlichen Beratung klären.
1. Unternehmerischen und nichtunternehmerischen Bereich trennen
Vereine können gleichzeitig nichtunternehmerisch und unternehmerisch tätig sein. Das Bundesministerium der Finanzen erklärt in seiner FAQ vom 23. März 2026 ausdrücklich: Soweit ein Verein unternehmerisch tätig ist, gelten die allgemeinen Regeln für die verpflichtende E-Rechnung. Dann muss er E-Rechnungen empfangen können. Betrifft eine Leistung dagegen den nichtunternehmerischen Bereich, muss der Verein für diesen Vorgang weder E-Rechnungen empfangen können noch selbst E-Rechnungen ausstellen.
Die Einordnung hängt nicht allein davon ab, ob der Verein gemeinnützig ist oder ehrenamtlich geführt wird. Erstellt deshalb gemeinsam mit eurer steuerlichen Beratung eine kurze Vorgangsmatrix, statt pauschal den gesamten Verein einer Seite zuzuordnen:
| Typischer Vorgang | Vereinsbereich geklärt? | Rechnungseingang | Verantwortliche Rolle |
|---|---|---|---|
| Material für Gewässerpflege | ja/nein | Postfach/Portal/Papier | Gewässerwart und Kasse |
| Leistung für eine Veranstaltung | ja/nein | Postfach/Portal | Veranstaltungsleitung und Kasse |
| Anschaffung für Kartenverkauf | ja/nein | Postfach/Portal | Kartenstelle und Kasse |
| Allgemeine Vereinsverwaltung | ja/nein | Postfach/Portal/Papier | Vorstand und Kasse |
Die Beispiele entscheiden die steuerliche Zuordnung nicht vor. Sie zeigen nur, welche Informationen der Vorstand vor der Einrichtung eines Prozesses sammeln sollte.
2. E-Rechnung, PDF und Papierrechnung unterscheiden
Seit dem 1. Januar 2025 ist eine E-Rechnung im umsatzsteuerlichen Sinn eine Rechnung in einem strukturierten elektronischen Format, das elektronische Verarbeitung ermöglicht. Das BMF nennt etwa XRechnung und zulässige ZUGFeRD-Ausprägungen als gebräuchliche Beispiele. Eine einfache PDF-Datei enthält zwar sichtbaren Text, ist aber nicht strukturiert und gilt deshalb als „sonstige Rechnung“. Dasselbe gilt für Papier.
Dieser Unterschied ist für die Vereinsarbeit praktisch wichtig:
- Eine XRechnung besteht typischerweise aus XML-Daten und braucht für Menschen eine geeignete Visualisierung.
- Ein hybrides Format wie ZUGFeRD kann strukturierte Daten und eine PDF-Darstellung verbinden.
- Weichen bei einem hybriden Format Bildteil und strukturierter Teil voneinander ab, sind nach der BMF-FAQ die strukturierten Rechnungsdaten maßgebend.
- Eine umbenannte PDF-Datei wird nicht zur E-Rechnung, nur weil sie elektronisch eingeht.
Für XRechnung und ZUGFeRD stellt die Finanzverwaltung unter e-rechnung.elster.de einen Viewer bereit. Ein Viewer macht die Daten lesbar; er ersetzt weder die sachliche Rechnungsprüfung noch die sichere Aufbewahrung des Originals.
3. Empfang und Ausstellung nicht verwechseln
Für inländische Unternehmen besteht seit dem 1. Januar 2025 die Notwendigkeit, E-Rechnungen empfangen zu können. Das BMF sagt, dass dafür bereits ein E-Mail-Postfach ausreicht. Auch Kleinunternehmer sind zwar von der Ausstellung einer E-Rechnung ausgenommen, müssen aber E-Rechnungen empfangen können, soweit sie als inländische Unternehmen betroffen sind.
Für das Ausstellen gelten eigene Ausnahmen und Übergangsregeln. Nach dem Stand der BMF-FAQ können Rechnungsaussteller bis zum 31. Dezember 2026 noch eine sonstige Rechnung verwenden. Bei einem Vorjahresumsatz des Rechnungsausstellers von höchstens 800.000 Euro reicht diese Übergangsfrist bis zum 31. Dezember 2027. Für ein elektronisches sonstiges Format wie eine PDF per E-Mail ist während der Übergangszeit weiterhin die Zustimmung des Empfängers erforderlich. Außerdem nennt das BMF unter anderem Ausnahmen für Kleinbetragsrechnungen bis 250 Euro brutto, Fahrausweise und Leistungen von Kleinunternehmern.
Diese Regeln betreffen die Ausstellung; sie verschieben nicht die Empfangsbereitschaft im betroffenen unternehmerischen Bereich. Prüft die Rechtslage erneut, bevor euer Verein selbst Rechnungen stellt: Übergangsfristen laufen aus, und der konkrete Vorgang kann unter eine Ausnahme fallen.
4. Einen belastbaren Rechnungseingang aufsetzen
Ein eigenes Postfach wie rechnung@verein.example schafft eine eindeutige Adresse und verhindert, dass Rechnungen ausschließlich in privaten Konten einzelner Vorstandsmitglieder liegen. Benennt mindestens eine verantwortliche Person und eine dokumentierte Vertretungsrolle mit dem erforderlichen Zugriff. Haltet fest, wer bei Urlaub oder Amtswechsel übernimmt. Das Postfach ist Eingangskanal, nicht automatisch das Archiv.
Vereinbart mit regelmäßigen Lieferanten:
- welche Empfangsadresse sie verwenden sollen;
- welchen Vereinsnamen und welche Anschrift sie angeben;
- welche Bestell-, Projekt- oder Gewässerreferenz die interne Zuordnung erleichtert;
- wer bei technischen Rückfragen erreichbar ist;
- wie Rechnungen aus einem Lieferantenportal heruntergeladen werden.
Der Übermittlungsweg ist gesetzlich nicht auf E-Mail beschränkt. Laut BMF kommen auch Schnittstellen, zentrale Speicherorte, Datenträger oder Downloads über ein Portal in Betracht. Haltet bei Portalen deshalb zusätzlich fest, wer Zugang hat und bis wann die Datei heruntergeladen werden muss.
5. Eingang, Visualisierung und Prüfung trennen
Definiert nach dem Eintreffen einen einheitlichen Ablauf. Eine praktikable Eingangsprüfung besteht aus vier Ebenen:
Technischer Eingang: Speichert die empfangene Originaldatei und protokolliert Eingangsdatum, Kanal und Dateiname. Öffnet unerwartete Anhänge nicht unüberlegt; bei Zweifeln wird der Absender über einen bereits bekannten Kontaktweg geprüft.
Lesbare Darstellung: Visualisiert strukturierte Daten mit einem geeigneten Viewer. Die Darstellung dient dem Prüfen, aber die XML- oder Hybriddatei bleibt das maßgebliche Original.
Sachliche Prüfung: Eine fachlich zuständige Person bestätigt, dass Leistung, Menge, Preis, Lieferzeitpunkt und Vereinsbezug plausibel sind. Ein Gewässerwart kann etwa Material oder eine ausgeführte Arbeit beurteilen, ohne dadurch automatisch die Zahlung freizugeben.
Formale und rechnerische Prüfung: Die Kassen- oder Finanzrolle prüft Pflichtangaben, Betrag, Steuerangaben und Zahlungsziel im Rahmen des Vereinsprozesses. Unklare oder abweichende Angaben werden als offener Fall festgehalten und nicht still überschrieben.
6. Zuständigkeit und Freigabe nachvollziehbar machen
Vergebt jeder Rechnung eine interne Referenz und mindestens diese Statuswerte: eingegangen, technisch lesbar, sachlich geprüft, formal geprüft, freigegeben, bezahlt oder beanstandet. Für jeden Status braucht es eine benannte Rolle und ein Datum.
Eine Person sollte nicht allein bestellen, prüfen, freigeben und bezahlen, wenn die Größe des Vereins eine Trennung erlaubt. Wo Ehrenamt und Vertretung eine vollständige Funktionstrennung nicht zulassen, dokumentiert der Vorstand die abweichende Regel und sieht eine nachgelagerte Kontrolle vor. Für die spätere Prüfung hilft der Leitfaden zur Kassenprüfung im Angelverein.
Bei einem Vorstandswechsel gehören Postfachzugänge, Portalzugänge, offene Rechnungen und dokumentierte Vertretungen ausdrücklich in die Übergabe. Persönliche E-Mail-Konten eignen sich dafür nicht als dauerhafte Lösung.
7. Original, Prüfnachweis und Export sicher ablegen
Speichert nicht nur einen Screenshot oder die ausgedruckte Ansicht. Nach § 14b Absatz 1 UStG nennt das BMF für Unternehmer eine umsatzsteuerliche Aufbewahrungsdauer von acht Jahren für ein Doppel jeder ein- und ausgehenden Rechnung. Bei einer E-Rechnung ist zumindest der strukturierte Teil so aufzubewahren, dass er unversehrt in seiner ursprünglichen Form vorliegt.
Legt deshalb pro Vorgang getrennt ab:
- die unveränderte strukturierte Originaldatei;
- eine erzeugte Ansicht, falls sie für die menschliche Prüfung benötigt wird;
- interne Referenz, Vereinsbereich und Kostenstelle oder Projekt;
- sachliche und formale Prüfnachweise;
- Freigabe, Zahlungsbezug und eventuelle Beanstandung;
- Berichtigung oder Storno mit eindeutigem Bezug zur Ursprungsrechnung.
Ein Export muss diese Zusammenhänge erhalten. Testet mindestens einmal jährlich, ob ein ausgewählter Vorgang vollständig exportiert, wiedergefunden und lesbar dargestellt werden kann. Die Checkliste zur digitalen Vereinsablage hilft, aktive Ablage, Archiv und Backup voneinander zu trennen. Konkrete Aufbewahrungs- und Löschregeln stimmt der Verein mit seiner steuerlichen Beratung ab.
Kopierbare Checkliste für den E-Rechnungseingang
- Unternehmerische und nichtunternehmerische Vereinsbereiche sind fachlich geklärt.
- Eine zentrale Empfangsadresse mit Vertretung ist eingerichtet.
- Lieferanten kennen Adresse und gewünschte interne Referenz.
- Portalzugänge und Abruffristen sind dokumentiert.
- Strukturierte Originaldateien werden unverändert übernommen.
- XRechnung oder ZUGFeRD kann sicher visualisiert werden.
- Technische, sachliche und formale Prüfung sind getrennt beschrieben.
- Zuständigkeit, Status, Datum und Freigabe bleiben nachvollziehbar.
- Berichtigung und Storno verweisen auf den Ursprungsvorgang.
- Export, Aufbewahrung, Backup und Wiederherstellung wurden getestet.
- Übergangsfristen und Ausnahmen werden vor eigener Ausstellung erneut geprüft.
Angelroute realistisch in den Vereinsprozess einordnen
Angelroute veröffentlicht Funktionen für Mitgliederverwaltung, Beiträge, Termine, Arbeitsdienste, Dokumente und digitale Angelkarten. Die Funktionsübersicht und Paketübersicht zeigen den jeweils veröffentlichten Umfang. Eine E-Rechnungs-, Buchhaltungs- oder Steuerberatungsfunktion wird hier nicht behauptet.
Nutzt die Checkliste stattdessen, um euren gesamten Verwaltungsweg sichtbar zu machen: Welche Stammdaten werden wo gepflegt, wo beginnt die Buchhaltung und wo bleiben Originalrechnung und Freigabe? Veröffentlichte Praxisbeispiele findet ihr unter Referenzen. Für die Einordnung in euren Ablauf könnt ihr eine Beratung anfragen oder Angelroute über die kostenlose Testanfrage kennenlernen.