Vereinsverwaltung
Kassenbericht im Angelverein erstellen: Vorlage für die Mitgliederversammlung
So erstellt ihr einen verständlichen Kassenbericht für die Mitgliederversammlung: Zeitraum, Bestände, Einnahmen, Ausgaben, offene Posten und Abweichungen.
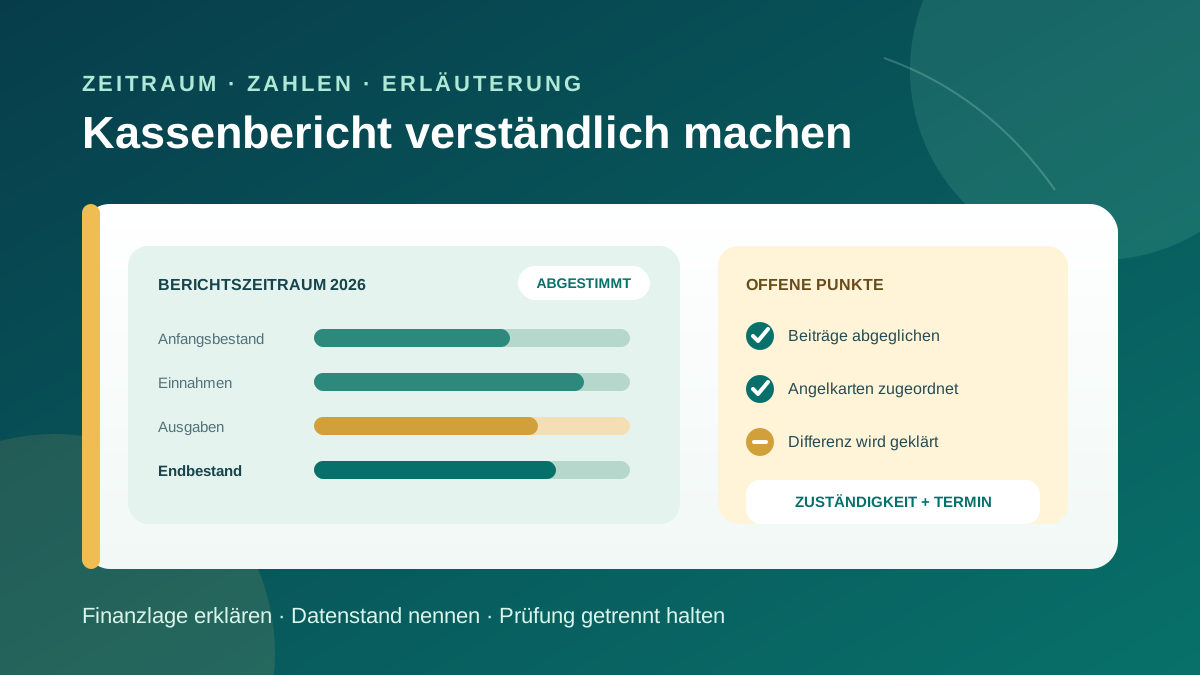
Ein verständlicher Kassenbericht für die Mitgliederversammlung verbindet den Berichtszeitraum mit fünf klaren Zahlenblöcken: Anfangsbestand, Einnahmen, Ausgaben, Endbestand und offene Posten. Zeigt außerdem, welche Konten und Kassen enthalten sind, auf welchem Datenstand der Bericht beruht und warum größere Abweichungen zum Plan oder Vorjahr entstanden sind. Der Bericht fasst die Finanzlage für die Mitglieder zusammen; er ersetzt weder Buchführung noch Belege, Kassenprüfung oder steuerliche Unterlagen.
Titelbild: eigene redaktionelle Illustration. Sie zeigt ein allgemeines Berichtsmodell und keine reale Vereinsbuchhaltung oder Produktoberfläche.
Dieser Leitfaden ist eine organisatorische Arbeitshilfe und keine Rechts- oder Steuerberatung. Welche Berichte, Beschlüsse und Prüfungen euer Verein benötigt, richtet sich insbesondere nach Satzung, tatsächlicher Tätigkeit, Beschlüssen und den für den Einzelfall geltenden steuerlichen sowie handelsrechtlichen Anforderungen.
1. Bestimmt Auftrag, Zeitraum und Empfänger
Beginnt nicht mit einer Folienvorlage, sondern mit drei Fragen: Über welchen Zeitraum berichtet ihr, gegenüber wem legt ihr Rechenschaft ab und welche Vereinsbereiche müssen enthalten sein? Haltet den Stichtag fest und benennt alle berücksichtigten Bankkonten, Barkassen und Zahlungsdienste.
§ 27 Absatz 3 BGB verweist für die Geschäftsführung des Vereinsvorstands unter anderem auf Vorschriften des Auftragsrechts. § 666 BGB nennt Auskunft, Rechenschaft und die Mitteilung des Geschäftsstands. Die amtlichen Texte wurden am 28. Oktober 2026 geprüft. Welche Form und Gliederung euer Kassenbericht haben soll, folgt daraus nicht pauschal; prüft dafür die aktuelle Satzung, mögliche Finanzordnung und Beschlüsse eures Vereins.
Ein kurzer Berichtskopf enthält:
- Vereinsname und verantwortliche Rolle;
- Beginn und Ende des Berichtszeitraums;
- Erstellungs- und Datenstand;
- enthaltene Konten, Kassen und Zahlungswege;
- Vergleichsgröße, falls ihr Plan oder Vorjahr zeigt;
- Hinweis auf noch offene Buchungen oder ungeklärte Differenzen.
Die organisatorische Vorbereitung von Einladung, Tagesordnung und Unterlagen behandelt der eigene Leitfaden zur Mitgliederversammlung im Angelverein. Der Kassenbericht liefert dafür einen abgegrenzten Bericht, nicht den gesamten Versammlungsablauf.
2. Friert einen abgestimmten Datenstand ein
Erstellt den Bericht nicht aus einer laufend veränderten Arbeitsdatei. Legt einen Stichtag und eine freigegebene Fassung fest. Für jedes Konto und jede Kasse sollte nachvollziehbar sein, wie Anfangsbestand, Bewegungen und Endbestand zusammenhängen.
Prüft vor der Zusammenfassung:
- Sind alle Konten, Kassen und Zahlungsdienste enthalten?
- Stimmen Anfangsbestände mit dem Abschluss des vorherigen Zeitraums überein?
- Sind Umbuchungen zwischen Bank und Kasse auf beiden Seiten erfasst, ohne Einnahmen oder Ausgaben doppelt zu zählen?
- Sind Rücklastschriften, Stornos und Korrekturen sichtbar zugeordnet?
- Passen die Endbestände zum jeweiligen Kontoauszug beziehungsweise zur Kassenfeststellung am Stichtag?
Ungeklärte Differenzen gehören auf eine offene Liste. Verändert Zahlen nicht durch eine unkommentierte Sammelbuchung, nur damit die Summen scheinbar stimmen. Der Bericht darf einen vorläufigen Stand zeigen, muss ihn dann aber eindeutig so kennzeichnen.
3. Gliedert Einnahmen und Ausgaben nach dem Vereinsalltag
Eine lange Buchungsliste ist noch kein verständlicher Bericht. Fasst Vorgänge in wenige, über mehrere Jahre vergleichbare Bereiche zusammen. Für einen Angelverein können das beispielsweise sein:
- Mitgliedsbeiträge und vereinsinterne Gebühren;
- Angelkarten für Mitglieder und Gäste;
- Veranstaltungen, Spenden oder Zuschüsse;
- Gewässerpacht und Gewässerpflege;
- Fischbesatz und fachliche Maßnahmen;
- Jugend- und Vereinsarbeit;
- Versicherungen, Verwaltung und technische Dienste;
- Anschaffungen oder besondere Einzelprojekte.
Diese Kategorien sind keine verbindliche Buchführungs- oder Steuervorgabe. Sie müssen zu eurer tatsächlichen Buchführung und den benötigten Nachweisen passen. Vermischt unterschiedliche steuerliche oder rechtliche Bereiche nicht allein deshalb, weil eine kurze Präsentation gewünscht ist. Lasst unklare Zuordnungen fachlich prüfen.
Zeigt neben der Summe auch, was sie umfasst. „Gewässer: 18.400 Euro“ bleibt unklar. „Gewässerpacht, genehmigte Pflegemaßnahmen und Besatz laut Einzelaufstellung“ gibt den Mitgliedern einen verständlichen Rahmen, ohne jeden Beleg auf der Folie offenzulegen.
4. Stimmt Beiträge und Angelkarten als eigene Teilbestände ab
Mitgliedsbeiträge sollten nicht nur als Bankeingang erscheinen. Vergleicht den freigegebenen Mitglieder- und Beitragsstand mit den tatsächlich zugeordneten Zahlungen, Rücklastschriften und offenen Fällen. Der Leitfaden zu SEPA-Mitgliedsbeiträgen trennt Beitragssoll, Mandat, Banklauf und Ergebnis. Für offene Forderungen hilft der eigenständige Mahnprozess für Mitgliedsbeiträge.
Beim Angelkartenverkauf können digitale Verkäufe, Papierkarten und externe Ausgabestellen unterschiedliche Datenquellen besitzen. Der Kassenbericht sollte deshalb erkennbar machen, welche Verkäufe und Zahlungswege einbezogen sind und welche Fälle noch abgeglichen werden müssen.
Eine mögliche Kontrolltabelle lautet:
| Teilbestand | Soll oder Ausgangsgröße | Zugeordnete Einnahmen | Offene Fälle | Datenstand |
|---|---|---|---|---|
| Mitgliedsbeiträge | [Betrag] |
[Betrag] |
[Betrag/Anzahl] |
[Datum] |
| Jahreskarten | [Anzahl/Betrag] |
[Betrag] |
[Betrag/Anzahl] |
[Datum] |
| Gastkarten digital | [Anzahl] |
[Betrag] |
[Betrag/Anzahl] |
[Datum] |
| Papier/Ausgabestellen | [Anzahl] |
[Betrag] |
[Betrag/Anzahl] |
[Datum] |
Die Tabelle ist ein Abgleich, keine automatische Aussage über Vollständigkeit oder steuerliche Behandlung.
5. Erklärt Veränderungen, ohne Ursachen zu erfinden
Ein Vergleich zum Vorjahr oder Haushaltsplan hilft nur, wenn Kategorien und Zeiträume vergleichbar sind. Wurde eine Einnahme oder Ausgabe neu zugeordnet, kennzeichnet den Strukturbruch. Zeigt bei größeren Veränderungen Betrag, Richtung und belegten Anlass.
Trennt dabei drei Ebenen:
- Beobachtung: „Die Einnahmen aus Gastkarten liegen um 4.200 Euro unter dem Vorjahr.“
- Belegter Kontext: „Verkaufszeitraum und verfügbare Kartentage waren kürzer.“
- Bewertung oder Entscheidung: „Der Vorstand prüft Kartenangebot und Planung für die nächste Saison.“
Schreibt keine ökologische, wirtschaftliche oder organisatorische Ursache allein aus einer Zahl heraus. Sinkende Karteneinnahmen beweisen beispielsweise weder geringeres Interesse noch einen bestimmten Gewässerzustand. Nennt Datenlücken und offene Prüfungen genauso sichtbar wie bestätigte Gründe.
Kopierbare Vorlage für den Kassenbericht
| Berichtsteil | Betrag/Angabe | Vergleich | Erläuterung oder Fundstelle |
|---|---|---|---|
| Anfangsbestand Bank/Kassen | [Betrag] |
[Vorjahr] |
[Abschluss vorheriger Zeitraum] |
| Einnahmen gesamt | [Betrag] |
[Plan/Vorjahr] |
[Aufgliederung] |
| davon Mitgliedsbeiträge | [Betrag] |
[Plan/Vorjahr] |
[Beitragsabgleich] |
| davon Angelkarten | [Betrag] |
[Plan/Vorjahr] |
[Verkaufsabgleich] |
| Ausgaben gesamt | [Betrag] |
[Plan/Vorjahr] |
[Aufgliederung] |
| Endbestand Bank/Kassen | [Betrag] |
[Vorjahr] |
[Auszüge/Kassenstand] |
| offene Forderungen | [Betrag/Anzahl] |
[Vorjahr] |
[Fallliste geschützt] |
| offene Verbindlichkeiten | [Betrag/Anzahl] |
[Vorjahr] |
[Fallliste geschützt] |
| ungeklärte Differenzen | [Betrag/Anzahl] |
– |
[Zuständigkeit und Termin] |
| besondere Vorgänge | [Kurzangabe] |
– |
[Beschluss/Unterlage] |
Ergänzt eine kurze Erläuterungsseite mit den verwendeten Kategorien, dem Stichtag und bekannten Grenzen. So bleibt der Bericht auch nach der Versammlung verständlich.
6. Bereitet die Darstellung für Mitglieder vor
Die Mitgliederversammlung benötigt eine nachvollziehbare Zusammenfassung, nicht automatisch Zugriff auf jede Einzelbuchung oder personenbezogene Fallliste. Zeigt offene Beiträge, Rücklastschriften oder Unterstützungsfälle grundsätzlich zusammengefasst. Namen, Bankdaten und vertrauliche Belege gehören nur in den erforderlichen, kontrollierten Kreis.
Bereitet Antworten auf diese Fragen vor:
- Welche Einnahmen und Ausgaben prägten das Jahr?
- Wie erklären sich Anfangs- und Endbestand?
- Welche größeren Abweichungen sind belegt?
- Welche Beträge oder Vorgänge sind noch offen?
- Welche Unterlagen stehen für die vorgesehene Prüfung bereit?
- Welche Entscheidung wird von der Versammlung tatsächlich erwartet?
Wenn ein Beschluss vorgesehen ist, müssen Einladung, Tagesordnung und Beschlussgegenstand nach den Regeln des Vereins vorbereitet werden. Der Kassenbericht allein schafft keine Beschlussgrundlage für einen beliebigen Punkt und ersetzt keine Satzungsprüfung.
7. Trennt Kassenbericht und Kassenprüfung sichtbar
Der Kassenbericht wird von der für die Finanzen verantwortlichen Seite erstellt und erläutert die Finanzlage. Die Kassenprüfung besitzt einen anderen Auftrag: Die bestellten Prüfer prüfen Unterlagen und Vorgänge im vorgesehenen Umfang und berichten über ihr Vorgehen und ihre Feststellungen.
Veröffentlicht deshalb nicht den Eindruck, der Kassenbericht habe sich selbst geprüft. Führt getrennt:
- Kassenbericht mit Zeitraum, Summen, Erläuterungen und offenen Punkten;
- zugrunde liegende Buchführung, Belege und Abstimmungen;
- Übergabepaket für die Prüfer;
- eigenständigen Prüfbericht nach dem tatsächlichen Prüfauftrag;
- Fragen oder Beschlüsse der Mitgliederversammlung.
Die Checkliste zur Kassenprüfung im Angelverein erklärt Kontenabgleich, Belege, Stichproben und offene Prüfpunkte. Ob eine Entlastung vorgesehen ist und welche Wirkung sie im konkreten Fall haben kann, sollte der Verein anhand von Satzung, Tagesordnung und fachlicher Beratung gesondert prüfen; aus Kassenbericht oder Prüfbericht folgt sie nicht automatisch.
Schlusskontrolle vor der Mitgliederversammlung
- Berichtszeitraum, Stichtag und enthaltene Konten sind genannt.
- Anfangsbestände, Bewegungen und Endbestände sind abgestimmt.
- Einnahmen und Ausgaben folgen verständlichen, konsistenten Kategorien.
- Beiträge, Angelkarten und weitere wichtige Teilbestände sind abgeglichen.
- Rücklastschriften, Stornos und Korrekturen bleiben sichtbar.
- Plan- oder Vorjahreswerte verwenden denselben Zeitraum und vergleichbare Kategorien.
- Abweichungen trennen Beobachtung, belegten Kontext und Bewertung.
- Offene Posten und Differenzen besitzen Zuständigkeit und Termin.
- Personenbezogene Einzelfälle erscheinen nicht unnötig in der Präsentation.
- Kassenbericht, Buchführung und Kassenprüfung werden nicht gleichgesetzt.
- Die freigegebene Fassung und ihre Fundstellen sind sicher abgelegt.
Angelroute im Finanzablauf realistisch einordnen
Angelroute veröffentlicht Mitgliederverwaltung und Beitragsabrechnung als getrennte Funktionsbereiche; die Beitragsabrechnung ist laut aktueller Paketübersicht im Paket Profi enthalten. Die Funktionsübersicht beschreibt außerdem paketabhängige Bereiche rund um Angelkarten und Exporte.
Daraus folgt keine vollständige Buchhaltung, Steuererklärung, Kassenberichtserstellung oder automatische Kassenprüfung. Stimmt Angelroute-Daten immer mit Bank, Kasse, Belegen und weiteren Zahlungswegen eures Vereins ab. Veröffentlichte Vereinserfahrungen findet ihr unter Referenzen.
Für euren konkreten Ablauf könnt ihr Kontakt aufnehmen, eine Beratung anfordern oder eine kostenlose Testanfrage stellen. Bringt dazu eine anonymisierte Berichtsgliederung und zwei typische Abgleichfälle mit.