Vereinsfinanzen
Künstlersozialabgabe im Verein prüfen und melden
Künstlersozialabgabe im Verein richtig prüfen: Abgabepflicht, 1.000-Euro-Grenze, Entgelte, Abgabesatz 2026 und Meldung an die KSK.
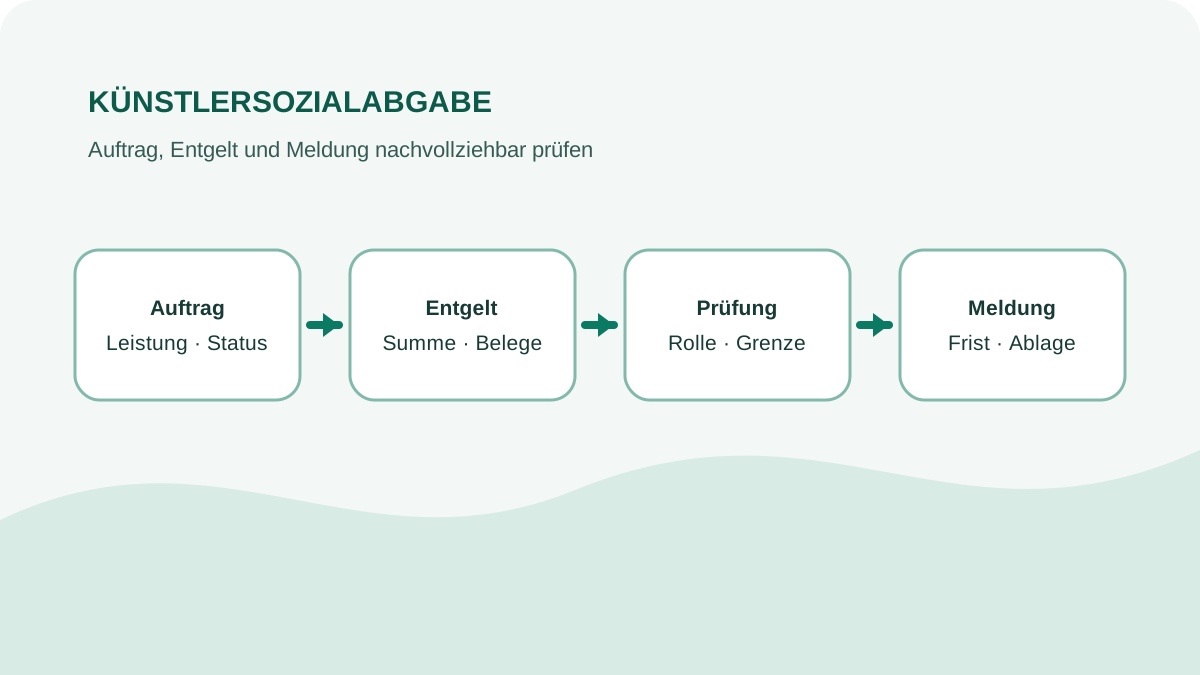
Die Künstlersozialabgabe kann auch einen gemeinnützigen Verein betreffen, wenn er selbstständige Künstler oder Publizisten beauftragt. Vor einer Zahlung sollte der Verein deshalb Auftrag, Tätigkeit, Auftragnehmer und Jahresentgelte prüfen. Die seit 2026 geltende 1.000-Euro-Grenze ist keine pauschale Befreiung für jeden Fall: Für typische Verwerter gelten andere Regeln. Bei Unsicherheit sollte die Künstlersozialkasse den konkreten Sachverhalt beurteilen.
Titelbild: eigene, nicht KI-generierte redaktionelle Vektorgrafik. Sie zeigt einen abstrakten Prüfprozess, keine reale Person, Rechnung oder Behördenoberfläche.
Dieser Leitfaden ist eine organisatorische Arbeitshilfe und keine Rechts-, Steuer- oder Sozialversicherungsberatung. Quellen und Beträge wurden am 7. November 2026 geprüft.
Wann die Künstlersozialabgabe für einen Verein relevant wird
Nach den Hinweisen der Künstlersozialkasse zur Abgabepflicht kann nicht nur ein klassischer Kulturveranstalter abgabepflichtig sein. Auch ein Verein, der für Eigenwerbung oder im Rahmen seiner Tätigkeit nicht nur gelegentlich selbstständige künstlerische oder publizistische Leistungen nutzt, muss den Vorgang prüfen. Gemeinnützigkeit allein schließt die Pflicht nicht aus.
Typische Prüfanlässe im Angelverein sind etwa:
- ein selbstständiger Fotograf für Vereinswebsite oder Jubiläumsheft;
- eine freie Grafikerin für Logo, Plakat oder Broschüre;
- eine Band oder ein einzelner Musiker für das Vereinsfest;
- ein freier Autor für Vereinschronik oder redaktionelle Texte;
- ein selbstständiger Sprecher, Designer oder Videoproduzent für Öffentlichkeitsarbeit.
Die Musiknutzungsrechte einer Veranstaltung sind ein anderes Prüffeld. Dafür bleibt der GEMA-Leitfaden für Vereinsfeste zuständig.
1.000-Euro-Grenze nicht pauschal anwenden
§ 24 KSVG unterscheidet typische Verwerter, Eigenwerbung und die sogenannte Generalklausel. Für Eigenwerbung und die Generalklausel gilt seit 2026 grundsätzlich: Die Summe der relevanten Entgelte muss im Kalenderjahr 1.000 Euro übersteigen. Bei Veranstaltungen nennt das Gesetz zusätzlich eine Ausnahme, wenn höchstens drei Veranstaltungen im Kalenderjahr durchgeführt werden.
Diese Grenzen dürfen nicht auf jeden Verein und jede Konstellation übertragen werden. Theater, Orchester, Chöre und andere typische Verwerter können unabhängig davon abgabepflichtig sein. Auch die Frage, ob mehrere Aufträge zusammenzurechnen sind, bezieht sich auf das Kalenderjahr – nicht auf eine einzelne Rechnung.
| Prüffrage | Was der Verein festhält |
|---|---|
| Wer wurde beauftragt? | Name, Rechtsform und selbstständige Tätigkeit |
| Welche Leistung? | konkrete künstlerische oder publizistische Arbeit |
| Wofür nutzt der Verein sie? | Eigenwerbung, Veranstaltung oder laufende Tätigkeit |
| Welche Entgelte fallen an? | Honorar, Auslagen und Nebenkosten nach Rechnung |
| Welche Rolle hat der Verein? | typischer Verwerter, Eigenwerber oder sonstiger Auftraggeber |
| Wie oft passiert das? | Aufträge und Veranstaltungen im Kalenderjahr |
Bemessungsgrundlage sauber erfassen
Die KSK beschreibt als Bemessungsgrundlage grundsätzlich alle Entgelte, die für die künstlerische oder publizistische Leistung gezahlt werden. Dazu können auch Auslagen und Nebenkosten gehören. Gesondert ausgewiesene Umsatzsteuer sowie bestimmte steuerfreie Aufwandsentschädigungen werden dagegen nicht einbezogen.
Legt für jede potenziell relevante Rechnung einen Datensatz an: Auftrag und Leistungsbeschreibung, Status und Rechtsform des Auftragnehmers, Rechnungs- und Zahlungsdatum, Betrag, ausgewiesene Umsatzsteuer, relevante Nebenkosten und die begründete Einordnung.
Eine Zahlung als „Aufwandsentschädigung“ zu bezeichnen, ändert ihre rechtliche Einordnung nicht automatisch. Die Ehrenamts- und Übungsleiterpauschale hat eigene Voraussetzungen.
Abgabesatz und Meldetermin 2026
Der Abgabesatz für 2026 beträgt 4,9 Prozent. Abgabepflichtige melden der KSK nach § 27 KSVG die Summe der relevanten Entgelte eines Kalenderjahres bis spätestens 31. März des Folgejahres. Gemeldet wird die Entgeltsumme; die KSK setzt die Abgabe fest.
Beispiel zur internen Kontrolle: Ergibt die fachlich geprüfte Bemessungsgrundlage 2.000 Euro, kann der Verein mit 98 Euro als rechnerischem Planwert arbeiten. Das ersetzt weder die Meldung noch den Bescheid der KSK.
Praktischer Jahresablauf für den Vorstand
- Bereits vor Beauftragung eine Prüffrage zur Künstlersozialabgabe in den Freigabeprozess aufnehmen.
- Verträge und Rechnungen in einer Jahresliste erfassen.
- Quartalsweise neue Aufträge und kumulierte Entgelte prüfen.
- Zum Jahresende Grenzwerte, Auftraggeberrolle und Ausnahmen fachlich bewerten.
- Entgeltsumme bis 31. März des Folgejahres melden, wenn Abgabepflicht besteht.
- Meldung, Berechnung, Belege und KSK-Bescheid gemeinsam ablegen.
Kopierbare KSA-Checkliste
- Künstlerische oder publizistische Leistung ist konkret beschrieben.
- Selbstständigkeit und Rechtsform des Auftragnehmers sind dokumentiert.
- Rolle des Vereins nach § 24 KSVG wurde geprüft.
- Alle relevanten Aufträge des Kalenderjahres sind zusammengeführt.
- 1.000-Euro-Grenze und Veranstaltungsregel wurden nicht pauschal verallgemeinert.
- Umsatzsteuer, Auslagen und Nebenkosten sind nachvollziehbar getrennt.
- Abgabesatz und Meldetermin sind aktuell geprüft.
- Zweifelsfälle wurden der KSK oder fachkundiger Beratung vorgelegt.
Angelroute organisatorisch einsetzen
Angelroute beschreibt öffentlich Mitgliederverwaltung und Termine. Diese Funktionen können Zuständigkeiten und Fristen im Vereinsalltag unterstützen; die Software beurteilt keine Künstlersozialabgabe und übermittelt keine KSK-Meldung. Den veröffentlichten Umfang findet ihr unter Funktionen, Pakete unter Preise und Vereinsbeispiele unter Referenzen.
Für die organisatorische Abbildung eures Ablaufs könnt ihr eine Beratung anfordern, Kontakt aufnehmen oder Angelroute über eine kostenlose Testanfrage mit fiktiven Daten prüfen.