Vereinsverwaltung
Ehrenamts- und Übungsleiterpauschale im Angelverein 2026
Wann 2026 bis zu 960 oder 3.300 Euro steuerfrei sein können und wie Angelvereine Tätigkeit, Satzung, Beschluss, Zahlung und Nachweis trennen.
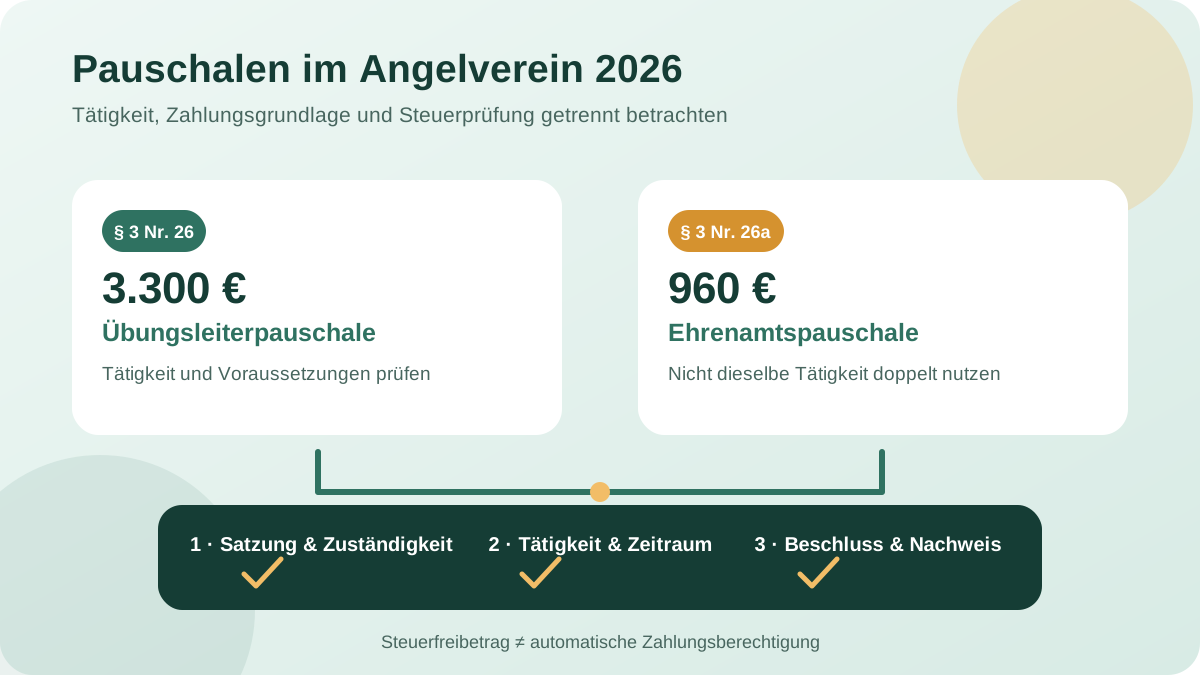
Seit dem 1. Januar 2026 können Einnahmen aus einer begünstigten nebenberuflichen Tätigkeit bis zu 3.300 Euro pro Jahr unter die Übungsleiterpauschale fallen; für andere begünstigte ehrenamtliche Tätigkeiten sind es bis zu 960 Euro pro Jahr. Ein Angelverein darf diese Beträge aber nicht pauschal jeder Funktion zuordnen. Entscheidend sind die tatsächlich ausgeübte Tätigkeit, der begünstigte Auftraggeber und Vereinszweck sowie eine wirksame Grundlage für die Zahlung. Bei Vorstandsvergütungen muss zusätzlich die Satzung geprüft werden.
Titelbild: eigene, nicht KI-generierte redaktionelle Vektorgrafik. Sie zeigt ein allgemeines Prüfmodell und keine Steuerberechnung, Rechtsberatung oder Produktoberfläche.
Dieser Leitfaden ist eine organisatorische Arbeitshilfe und keine Rechts- oder Steuerberatung. Er entscheidet weder über den Steuerfall einer Person noch über Sozialversicherung, Arbeitsrecht oder Gemeinnützigkeit des Vereins. Klärt konkrete Vergütungen vor dem ersten Beschluss und vor der Auszahlung mit der steuerlichen beziehungsweise rechtlichen Beratung des Vereins.
Die Beträge für 2026 richtig einordnen
Das Bundesministerium der Finanzen nennt für 2026 die Anhebung der Übungsleiterpauschale von 3.000 auf 3.300 Euro und der Ehrenamtspauschale von 840 auf 960 Euro. Die amtliche Lohnsteuer-Übersicht 2026 führt dieselben Jahresbeträge zu § 3 Nummer 26 und 26a EStG. Die Quellen wurden am 1. November 2026 geprüft.
Die Beträge sind personenbezogene Jahresgesamtbeträge für bestimmte Einnahmen, keine Freibeträge je Verein, Rolle oder Vertrag. Sie begründen weder eine automatische Vergütung noch einen pauschalen Zahlungsanspruch. Vier Fragen sind deshalb getrennt zu beantworten:
- Darf der Verein die konkrete Tätigkeit überhaupt vergüten?
- Wer ist nach Satzung oder Beschluss für Vereinbarung und Freigabe zuständig?
- Erfüllt die Tätigkeit die steuerlichen Voraussetzungen des jeweiligen Freibetrags?
- Wie werden Tätigkeit, Zeitraum, Zahlung und Prüfung nachvollziehbar dokumentiert?
Erst wenn die Zahlungsgrundlage geklärt ist, kann geprüft werden, ob und in welcher Höhe Einnahmen steuerfrei bleiben. Eine Zahlung wird nicht allein dadurch zulässig, dass sie unter 960 oder 3.300 Euro liegt.
Wann die Übungsleiterpauschale in Betracht kommt
§ 3 Nummer 26 EStG begünstigt bis zu 3.300 Euro im Jahr aus bestimmten nebenberuflichen Tätigkeiten. Genannt werden Tätigkeiten als Übungsleiter, Ausbilder, Erzieher, Betreuer oder vergleichbare Tätigkeiten, künstlerische Tätigkeiten sowie die Pflege alter, kranker oder behinderter Menschen.
Die Tätigkeit muss außerdem im Dienst oder Auftrag einer juristischen Person des öffentlichen Rechts in der EU, im Europäischen Wirtschaftsraum oder in der Schweiz oder einer steuerbegünstigten Einrichtung im Sinne des Gesetzes ausgeübt werden und der Förderung gemeinnütziger, mildtätiger oder kirchlicher Zwecke dienen. Der Gesetzestext wurde am 1. November 2026 geprüft.
Die Finanzverwaltung beurteilt eine Tätigkeit kalenderjahresbezogen als nebenberuflich, wenn sie nicht mehr als ein Drittel der Arbeitszeit eines vergleichbaren Vollzeiterwerbs beansprucht. Mehrere gleichartige Tätigkeiten können zusammenzurechnen sein; eine formal getrennte Tätigkeit ist nicht nebenberuflich, wenn sie tatsächlich Teil der Haupttätigkeit ist. Auch Personen ohne Hauptberuf können nebenberuflich tätig sein. Quelle: im LStH 2026 wiedergegebenes BMF-Schreiben zu § 3 Nummer 26 und 26a EStG, geprüft am 1. November 2026.
Für einen Angelverein bedeutet das: Ein Funktionsname allein genügt nicht. Eine Jugendleitung kann beispielsweise aus organisatorischen Aufgaben, Aufsicht, Ausbildung und Betreuung bestehen. Ob der konkrete Anteil als begünstigte Betreuungs- oder Ausbildungstätigkeit einzuordnen ist, muss anhand der wirklichen Aufgaben und Voraussetzungen geprüft werden. Dasselbe gilt für Gewässerkunde, Schulungen oder praktische Einweisungen. Der Verein sollte weder „Jugendwart“ noch „Gewässerwart“ automatisch mit der Übungsleiterpauschale verbinden.
Erfasst eine Rolle unterschiedliche Aufgaben, dokumentiert sie getrennt:
- Welche Leistung wurde tatsächlich erbracht?
- War sie nebenberuflich und in welchem zeitlichen Umfang?
- Für welchen begünstigten Zweck und in wessen Auftrag erfolgte sie?
- Welcher Zeitraum und welche Zahlung gehören dazu?
- Gibt es daneben weitere Tätigkeiten oder Zahlungen derselben Person?
Wie Jugendangebote organisatorisch aufgebaut werden können, erklärt der Leitfaden zur Jugendgruppe im Angelverein. Er ersetzt ebenfalls keine steuerliche Einordnung einer Jugendleitungs- oder Betreuungstätigkeit.
Wann die Ehrenamtspauschale in Betracht kommt
§ 3 Nummer 26a EStG nennt bis zu 960 Euro im Jahr für Einnahmen aus nebenberuflichen Tätigkeiten zur Förderung gemeinnütziger, mildtätiger oder kirchlicher Zwecke. Auch hier muss die Tätigkeit im Dienst oder Auftrag eines gesetzlich genannten begünstigten Auftraggebers ausgeübt werden.
Die Ehrenamtspauschale kann damit für Tätigkeiten relevant sein, die nicht bereits unter die enger beschriebenen Tätigkeiten der Übungsleiterpauschale fallen. Sie ist trotzdem kein Sammelbecken für jede Hilfe im Verein: Gemeinnützigkeit, Auftraggeber, Zweck, Nebenberuflichkeit und die konkrete Tätigkeit müssen passen.
Satz 2 der Nummer 26a schließt die Ehrenamtspauschale aus, wenn für die Einnahmen aus derselben Tätigkeit ganz oder teilweise bereits eine Steuerbefreiung nach § 3 Nummer 12, 26 oder 26b EStG gewährt wird. Die Finanzverwaltung stellt ergänzend klar, dass § 3 Nummer 26a für dieselbe Tätigkeit auch dann nicht gewählt werden kann, wenn die Steuerbefreiung nach Nummer 26 gewährt werden könnte. Verschiedene Tätigkeiten können nur getrennt behandelt werden, wenn sie tatsächlich voneinander trennbar sind, gesondert vergütet werden und die Vereinbarungen eindeutig sind und durchgeführt werden. Der Verein darf dieselbe Tätigkeit nicht künstlich aufteilen, um dafür beide Freibeträge zu nutzen. Quelle: BMF-Schreiben im LStH 2026, geprüft am 1. November 2026.
Rollenmatrix: erst Tätigkeit prüfen, dann Pauschale
Die folgende Matrix ist kein Zuordnungsschema. Sie hilft dem Vorstand nur, die richtigen Fragen zu stellen:
| Beispiel aus dem Vereinsalltag | Was tatsächlich geprüft werden muss | Möglicher Prüfpfad | Keine automatische Aussage |
|---|---|---|---|
| Jugendtraining oder angeleitete Jugendveranstaltung | Ausbildung, Betreuung, Nebenberuflichkeit, Auftraggeber und Zweck | § 3 Nr. 26 EStG prüfen | Nicht jede Aufgabe der Jugendleitung ist Übungsleitung |
| Fachliche Unterweisung bei Gewässer- oder Naturschutzarbeit | Lehr- oder Ausbildungstätigkeit gegenüber Teilnehmenden und tatsächlicher Zeitanteil | § 3 Nr. 26 EStG prüfen | Der Titel „Gewässerwart“ genügt nicht |
| Mitgliederverwaltung oder Veranstaltungsorganisation | konkrete Verwaltungstätigkeit, Nebenberuflichkeit, begünstigter Zweck und Auftrag | § 3 Nr. 26a EStG prüfen | Ehrenamt bedeutet nicht automatisch Steuerfreiheit |
| Vorstandstätigkeit | Satzungsgrundlage, Zuständigkeit, Interessenkonflikt, Angemessenheit und Steuerprüfung | zuerst Vereinsrecht und Satzung, danach § 3 Nr. 26a EStG prüfen | 960 Euro erlauben keine satzungswidrige Zahlung |
| Ersatz belegter Fahrt- oder Materialkosten | tatsächlicher Aufwand, Nachweis und Erstattungsregel | Aufwendungsersatz getrennt prüfen | Kein Tätigkeitsfreibetrag allein wegen einer Auszahlung |
| Zwei Aufgaben derselben Person | tatsächliche und rechtliche Trennbarkeit, Zeiträume, Verträge und Zahlungen | jede Tätigkeit einzeln prüfen | dieselbe Tätigkeit nicht doppelt begünstigen |
Schreibt nicht bloß „Pauschale Jugendwart“ in eine Tabelle. Eine belastbare Rollenbeschreibung nennt Aufgabe, Zielgruppe, Zeitraum, verantwortliches Gremium, vereinbarte Zahlung und die Unterlagen, auf denen die Einordnung beruht. Für eine klare Aufgabenverteilung hilft die Vorstandsmatrix für Angelvereine.
Vorstandsvergütung braucht eine eigene Satzungsprüfung
§ 27 Absatz 3 BGB bestimmt grundsätzlich, dass Vorstandsmitglieder unentgeltlich tätig sind. Nach § 40 BGB kann die Satzung von § 27 Absatz 3 abweichen. Für steuerbegünstigte Vereine stellt das im LStH 2026 wiedergegebene BMF-Schreiben zu steuerfreien Einnahmen aus ehrenamtlicher Tätigkeit klar, dass pauschale Vergütungen für Arbeits- oder Zeitaufwand an den Vorstand ausdrücklich durch oder aufgrund einer Satzungsregelung zugelassen sein müssen. Diese amtlichen Texte wurden am 1. November 2026 geprüft.
Das heißt praktisch:
- Prüft den genauen Wortlaut der aktuellen, wirksamen Satzung.
- Unterscheidet Tätigkeitsvergütung von nachgewiesenem Aufwendungsersatz.
- Klärt, welches Organ entscheiden darf und wer wegen eigener Betroffenheit nicht mitwirken darf.
- Legt Tätigkeit, Zeitraum, Höhe, Fälligkeit und Beendigung vor der Zahlung fest.
- Prüft Angemessenheit, Gemeinnützigkeit, Steuer- und Sozialversicherungsfolgen gesondert.
Eine allgemeine Satzungsklausel, dass niemand durch unverhältnismäßig hohe Vergütungen begünstigt werden darf, ist nach dem Anwendungserlass keine ausdrückliche Erlaubnis für Tätigkeitsvergütungen an Vorstandsmitglieder. Auch eine nachträgliche Bezeichnung als „Ehrenamtspauschale“ repariert keine fehlende Zahlungsgrundlage.
Soll eine Satzung geändert werden, plant das als eigenes Vorhaben mit korrekter Einladung, Beschlussfassung, Dokumentation und gegebenenfalls Registerwirkung. Die Checkliste zur Satzungsänderung und der Leitfaden zum Versammlungsprotokoll helfen bei der Organisation, ersetzen aber keine rechtliche Prüfung der Klausel.
Beschluss, Vereinbarung und Auszahlung sauber trennen
Ein nachvollziehbarer Ablauf beginnt vor der ersten Zahlung:
- Tätigkeit beschreiben: Aufgabe, Zielgruppe, Zeitraum und erwarteter Umfang schriftlich festhalten.
- Grundlage prüfen: Satzung, Finanzordnung, Zuständigkeit und bereits bestehende Vereinbarungen prüfen.
- Interessenkonflikte behandeln: Betroffene Personen nicht über ihre eigene Vereinbarung oder Zahlung entscheiden lassen; die konkrete Beschlussregel richtet sich nach Satzung sowie § 34 BGB und bei mehrgliedrigen Vorständen dessen Verweisung über § 28 BGB.
- Steuerliche Einordnung prüfen: § 3 Nummer 26 oder 26a nicht allein anhand des Rollennamens auswählen.
- Vereinbarung dokumentieren: Betrag oder Berechnungsweise, Fälligkeit, Nachweise, Laufzeit und Kündigung festhalten.
- Leistung bestätigen: Vor Auszahlung prüfen, ob die dokumentierte Tätigkeit im vorgesehenen Zeitraum erbracht wurde.
- Zahlung buchen: Empfänger, Tätigkeit, Zeitraum, Beschluss- oder Vertragsbezug und Zahlung eindeutig verbinden.
- Jahressicht herstellen: Weitere Zahlungen und Tätigkeiten der Person abfragen und die steuerliche Behandlung fachlich prüfen lassen.
Die Auszahlung sollte nicht ausschließlich auf einer informellen Nachricht oder einem wiederkehrenden Dauerauftrag beruhen. Ein Kassenbericht für die Mitgliederversammlung muss Vergütungen verständlich in die Finanzlage einordnen können; für die unabhängige Kontrolle bleibt die Kassenprüfung ein eigener Prozess.
Kopierbare Prüfliste pro vergüteter Tätigkeit
- Person, Tätigkeit und Zeitraum sind eindeutig bezeichnet.
- Die tatsächlichen Aufgaben sind beschrieben, nicht nur der Funktionstitel.
- Nebenberuflichkeit und begünstigter Zweck wurden geprüft.
- Auftraggeber und steuerlicher Status des Vereins passen zur geprüften Regelung.
- Übungsleiter- und Ehrenamtspauschale werden nicht für dieselbe Tätigkeit kombiniert.
- Satzung und zuständiges Organ erlauben die Zahlung.
- Bei Vorstandsmitgliedern ist die ausdrückliche Satzungsgrundlage dokumentiert.
- Interessenkonflikte und Mitwirkungsverbote wurden beachtet.
- Vereinbarung oder Beschluss liegt zeitlich vor der Auszahlung.
- Tätigkeitsvergütung und belegter Aufwendungsersatz sind getrennt.
- Höhe, Fälligkeit und tatsächliche Leistung sind nachvollziehbar.
- Weitere Zahlungen und Tätigkeiten der Person wurden in die Jahresprüfung einbezogen.
- Steuer-, Sozialversicherungs- und Gemeinnützigkeitsfragen wurden fachlich geklärt.
- Beschluss, Vereinbarung, Nachweis und Buchung sind geschützt abgelegt.
Für die Ablagestruktur könnt ihr die Checkliste für digitale Vereinsdokumente verwenden. Sie erklärt Versionen, Zugriffe, Aufbewahrung und Übergabe, ohne daraus eine Steuerakte oder Buchhaltung zu machen.
Jährlich neu prüfen statt Beträge fortschreiben
Übernehmt Freibeträge nicht ungeprüft aus dem Vorjahr. Haltet im Vergütungsverzeichnis mindestens das Kalenderjahr, die verwendete Rechtsgrundlage, den geprüften Quellenstand und die verantwortliche Freigabe fest. Ändern sich Aufgabe, Person, Satzung oder Zahlungsweise, beginnt die Prüfung erneut.
Die Bundesregierung bestätigte die Anhebung auf 3.300 beziehungsweise 960 Euro für 2026. Diese Beträge beantworten aber nicht, ob eine konkrete Zahlung im Angelverein erlaubt, angemessen, steuerfrei oder sozialversicherungsfrei ist. Lasst Zweifelsfälle vor der Auszahlung klären und dokumentiert offene Punkte sichtbar statt sie durch einen runden Jahresbetrag zu verdecken.
Angelroute realistisch in den Ablauf einordnen
Angelroute veröffentlicht Funktionen rund um Mitgliederverwaltung, Beiträge, Termine, Arbeitsdienste, Dokumente und digitale Angelkarten. Die Funktionsübersicht und die Paketübersicht zeigen den jeweils veröffentlichten Umfang. Eine automatische steuerliche Einordnung, Satzungsprüfung, Lohnabrechnung oder Freigabe von Ehrenamtsvergütungen wird hier nicht behauptet.
Nutzt die Prüfliste deshalb als organisatorische Brücke zwischen Rollenplanung, Beschlussunterlagen, Finanzablauf und geschützter Dokumentation. Veröffentlichte Einblicke anderer Vereine findet ihr unter Referenzen. Für euren eigenen Ablauf könnt ihr Kontakt aufnehmen, eine Beratung anfordern oder Angelroute über die kostenlose Testanfrage kennenlernen.