Vereinsverwaltung
Tätigkeitsbericht für den Verein erstellen: Aufbau und Beispiel
Tätigkeitsbericht im Verein erstellen: Satzungszwecke, Maßnahmen, Ergebnisse und Nachweise strukturiert für Finanzamt und Vorstand dokumentieren.
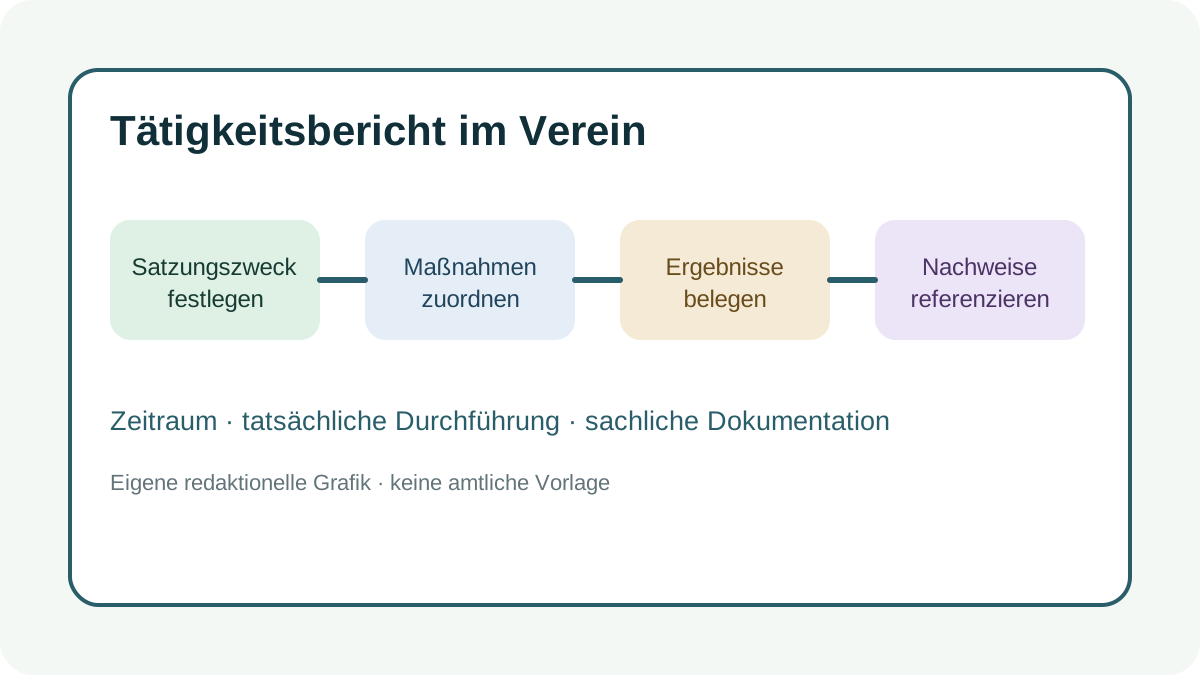
Einen Tätigkeitsbericht für den Verein erstellt ihr am besten entlang eurer Satzungszwecke: Beschreibt für einen klaren Zeitraum, welche Maßnahmen tatsächlich stattgefunden haben, wen sie erreicht haben, welche Ergebnisse oder Besonderheiten es gab und welche Unterlagen das belegen. Der Bericht sollte sachlich sein und zu Protokollen, Finanzunterlagen und weiteren Nachweisen passen. Ein Tätigkeitsbericht ist weder Werbebroschüre noch bloße Terminliste und ersetzt nicht den Kassenbericht.
Titelbild: eigene, nicht KI-generierte redaktionelle Vektorgrafik. Sie zeigt eine allgemeine Berichtsstruktur, keine reale Behörde, Person oder Produktoberfläche.
Dieser Leitfaden ist eine organisatorische Arbeitshilfe für Angel- und Fischereivereine. Er ist keine Steuer- oder Rechtsberatung und keine amtliche Vorlage. Welche Unterlagen euer Finanzamt oder eine andere Stelle im konkreten Fall verlangt, müsst ihr anhand des Schreibens und mit eurer steuerlichen Beratung prüfen.
Warum ein Tätigkeitsbericht für gemeinnützige Vereine wichtig ist
§ 63 Absatz 1 AO verlangt, dass die tatsächliche Geschäftsführung auf die ausschließliche und unmittelbare Erfüllung der steuerbegünstigten Zwecke gerichtet ist und den Satzungsbestimmungen entspricht. Absatz 3 nennt ordnungsmäßige Aufzeichnungen über Einnahmen und Ausgaben als Nachweis. Als regionales Beispiel führt der Hamburger Leistungseintrag im Bundesportal zur Anerkennung der Gemeinnützigkeit neben Einnahmeüberschussrechnungen, Protokollen und Satzung ausdrücklich Kassen- und Tätigkeitsberichte als mögliche Unterlagen auf. Die konkrete Anforderung richtet sich nach dem zuständigen Finanzamt und dessen Schreiben. Quellen geprüft am 4. November 2026.
Der Tätigkeitsbericht verbindet damit Satzung und tatsächliche Vereinsarbeit. Er beantwortet nicht nur „Was war los?“, sondern vor allem:
- Welcher Satzungszweck wurde verfolgt?
- Welche konkrete Maßnahme hat diesem Zweck gedient?
- Wann und für wen fand sie statt?
- Wie wurde sie durchgeführt und verantwortet?
- Welcher sachliche Nachweis ist vorhanden?
- Gab es Abweichungen, Absagen oder besondere Entwicklungen?
Ein Bericht sollte nicht nachträglich einen Zweck behaupten, der in Satzung und tatsächlicher Durchführung nicht erkennbar ist. Wenn eine Tätigkeit steuerlich schwer einzuordnen ist, dokumentiert die Fakten und lasst die Zuordnung fachlich prüfen.
Tätigkeitsbericht, Fachbericht und Kassenbericht trennen
Im Vereinsalltag werden mehrere Berichte leicht vermischt. Eine klare Zuordnung verhindert doppelte oder widersprüchliche Aussagen:
| Unterlage | Hauptfrage | Typischer Inhalt |
|---|---|---|
| Tätigkeitsbericht | Wie wurden die Satzungszwecke tatsächlich verwirklicht? | Maßnahmen, Zielgruppen, Zeitraum, Ergebnisse, Nachweise |
| Kassenbericht | Wie entwickelten sich Einnahmen, Ausgaben und Vermögen? | Finanzzahlen, Abweichungen, Erläuterungen |
| Gewässerwart-Jahresbericht | Was geschah fachlich am Gewässer? | Fänge, Besatz, Wasserqualität, Kontrollen, Maßnahmen |
| Protokoll | Was wurde in einer Sitzung oder Versammlung beraten und beschlossen? | Tagesordnung, Beschlüsse, Wahlen, Abstimmungen |
| Jahresplanung | Was soll im kommenden Zeitraum passieren? | Ziele, Termine, Verantwortliche, Budgetbedarf |
Der Kassenbericht für die Mitgliederversammlung bleibt für die Finanzdarstellung kanonisch. Der Jahresbericht des Gewässerwarts besitzt die fachliche Gewässerauswertung. Dieser Artikel gehört ausschließlich dem organisationsweiten Tätigkeitsnachweis.
Ein Tätigkeitsbericht kann später eine Informationsgrundlage für die Entlastung des Vorstands sein. Er ersetzt den gesonderten Entlastungsbeschluss aber nicht.
Tätigkeitsbericht im Verein in sieben Schritten erstellen
1. Berichtszeitraum und Zweck festlegen
Schreibt gleich am Anfang, welchen Zeitraum und welchen Verein der Bericht umfasst. Klärt auch den Anlass: turnusmäßige Gemeinnützigkeitsprüfung, interne Jahresdokumentation, Fördermittel-Nachweis oder Vorbereitung einer Mitgliederversammlung. Verschiedene Empfänger können unterschiedliche Unterlagen benötigen.
2. Aktuelle Satzungszwecke übernehmen
Nutzt die tatsächlich geltende Satzung und führt die relevanten Zwecke als Arbeitsgliederung auf. § 52 AO nennt gemeinnützige Zwecke, ersetzt aber nicht die konkrete Satzung eures Vereins. Formuliert deshalb nicht aus Erinnerung und ergänzt keine Zwecke, die nur „ähnlich klingen“.
3. Maßnahmen den Zwecken zuordnen
Sammelt Termine, Protokolle, Projektlisten und Verantwortungsberichte. Ordnet jede Maßnahme dem passenden Satzungszweck zu. Für einen Angelverein können das beispielsweise Jugendangebote, Gewässerpflege, Natur- und Artenschutz, fachliche Schulungen oder vereinsbezogene Gemeinschaftsarbeit sein. Ob eine konkrete Aktivität einen steuerbegünstigten Zweck verwirklicht, ist eine Einzelfallfrage.
4. Fakten statt Werbesprache schreiben
Nennt Datum oder Zeitraum, Ort beziehungsweise Gewässer, Zielgruppe, verantwortliche Rolle und den tatsächlichen Ablauf. Aussagen wie „großer Erfolg“ helfen wenig, wenn nicht erkennbar ist, was stattgefunden hat. Besser sind überprüfbare Angaben: Anzahl der Termine, durchgeführte Arbeitsschritte, dokumentierte Teilnehmendenzahl oder erstellte fachliche Unterlagen.
5. Ergebnisse und Abweichungen dokumentieren
Ein seriöser Tätigkeitsbericht darf auch Absagen, Verzögerungen und offene Aufgaben enthalten. Erfindet keine Wirkung und verwechselt Teilnahme nicht mit langfristigem Erfolg. Haltet fest, welche Ergebnisse unmittelbar belegt sind und welche Bewertung erst später möglich ist.
6. Nachweise referenzieren
Der Berichtstext muss nicht jede Anlage vollständig wiedergeben. Eine klare Referenz im Text kann die Zuordnung erleichtern: Protokollnummer, Veranstaltungsdatum, Projektordner, Bewilligungsbescheid, Bildnachweis mit geklärten Rechten oder fachlicher Bericht. Angeforderte Anlagen und Nachweise müsst ihr dennoch vollständig nach dem konkreten Schreiben der zuständigen Stelle beifügen. Personenbezogene Daten gehören nur hinein, wenn Zweck, Zugriff und Erforderlichkeit geklärt sind.
7. Finanz- und Tätigkeitsdarstellung abgleichen
Prüft, ob größere Maßnahmen in Finanzunterlagen und Bericht zusammenpassen. Ein Tätigkeitsbericht muss nicht jede Buchung wiederholen. Wenn aber eine umfangreiche Maßnahme beschrieben wird, deren Ausgaben oder Finanzierung nirgendwo nachvollziehbar sind, braucht der Vorstand eine Erklärung. Umgekehrt sollten auffällige Projektkosten einem tatsächlichen Vereinsvorgang zugeordnet werden können.
Musterstruktur für einen Tätigkeitsbericht des Vereins
Eine kopierbare Gliederung kann so aussehen:
- Verein und Berichtszeitraum
- Anlass und verantwortliche Stelle
- Satzungszweck A
- Maßnahme, Zeitraum und Zielgruppe
- tatsächliche Durchführung
- unmittelbar belegbares Ergebnis
- Nachweis oder Anlage
- Satzungszweck B
- dieselben vier Prüfpunkte
- Weitere vereinsbezogene Organisation
- nur soweit für den Nachweis relevant
- Abweichungen und nicht durchgeführte Vorhaben
- Gesamteinordnung und offene Nachweise
- Erstellungsdatum, verantwortliche Rolle und Freigabe
Das ist ein Arbeitsmuster, keine amtliche Tätigkeitsbericht-Vorlage. Kopiert keine fremden Formulierungen, wenn sie nicht zu eurer Satzung und tatsächlichen Arbeit passen.
Beispiel: Gewässerpflege nachvollziehbar beschreiben
Eine rein fiktive Passage könnte lauten:
Im Berichtszeitraum organisierte der Verein drei Pflegeeinsätze am Vereinsgewässer. Die Maßnahmen umfassten die zuvor fachlich festgelegten Uferabschnitte und wurden durch die verantwortliche Gewässerrolle koordiniert. Termine, Aufgabenverteilung und Abschlussvermerke liegen in den jeweiligen Einsatzprotokollen. Eine darüber hinausgehende ökologische Wirkung wird im Tätigkeitsbericht nicht behauptet; sie wird im fachlichen Gewässerbericht getrennt bewertet.
Das Beispiel zeigt die gewünschte Trennung: Der Tätigkeitsbericht belegt die Maßnahme. Fachliche Langzeitwirkungen gehören nur in den Bericht, wenn sie tatsächlich erhoben und nachvollziehbar bewertet wurden.
Häufige Fehler im Tätigkeitsbericht
- nur Veranstaltungen aufzählen, ohne Satzungszweck und Durchführung zu verbinden;
- geplante und tatsächlich durchgeführte Maßnahmen vermischen;
- allgemeine Wirkung oder Teilnehmerzahlen ohne Beleg behaupten;
- Kassenbericht oder Gewässerbericht vollständig duplizieren;
- unterschiedliche Zeiträume in Bericht und Finanzunterlagen verwenden;
- sensible Mitgliederdaten oder Fotos unnötig beifügen;
- fremde Muster übernehmen, die nicht zur eigenen Satzung passen;
- offene Punkte verschweigen, statt sie mit Verantwortung und Termin zu kennzeichnen.
Kopierbare Checkliste
- Verein, Anlass und Zeitraum sind eindeutig.
- Die verwendeten Satzungszwecke stammen aus der geltenden Satzung.
- Jede Maßnahme ist einem Zweck zugeordnet.
- Planung und tatsächliche Durchführung sind getrennt.
- Zeitraum, Zielgruppe, Ablauf und verantwortliche Rolle sind erkennbar.
- Ergebnisse sind nur so weit beschrieben, wie sie belegt sind.
- Protokolle und Anlagen besitzen klare Referenzen.
- Tätigkeits-, Kassen- und Fachberichte widersprechen sich nicht.
- Personenbezogene Daten sind auf das Erforderliche begrenzt.
- Offene Nachweise haben Verantwortung und Termin.
Was Angelroute beitragen kann – und was nicht
Angelroute veröffentlicht Funktionen für Mitgliederverwaltung, Beiträge, Termine, Arbeitsdienste und digitale Angelkarten. Solche aktuellen operativen Daten können helfen, Vereinsaktivitäten intern auffindbar zu halten. Sie erzeugen aber keinen steuerlich geprüften Tätigkeitsbericht, bestätigen keine Gemeinnützigkeit und ersetzen weder Satzung, Belege noch fachliche Beratung.
Den veröffentlichten Umfang findet ihr unter Funktionen, Paketdetails unter Preise und Vereinsbeispiele unter Referenzen. Für die Frage, wie Termine, Arbeitsdienste und Mitgliederprozesse strukturiert werden können, könnt ihr eine Beratung anfordern oder Angelroute über eine kostenlose Testanfrage mit fiktiven Daten kennenlernen.