Vereinsfinanzen
Kassensystem im Verein: TSE prüfen und Finanzamt informieren
Kassensystem im Verein richtig einordnen: TSE-Pflicht, Systeminventar, Belegausgabe und Mitteilung elektronischer Kassen an das Finanzamt.
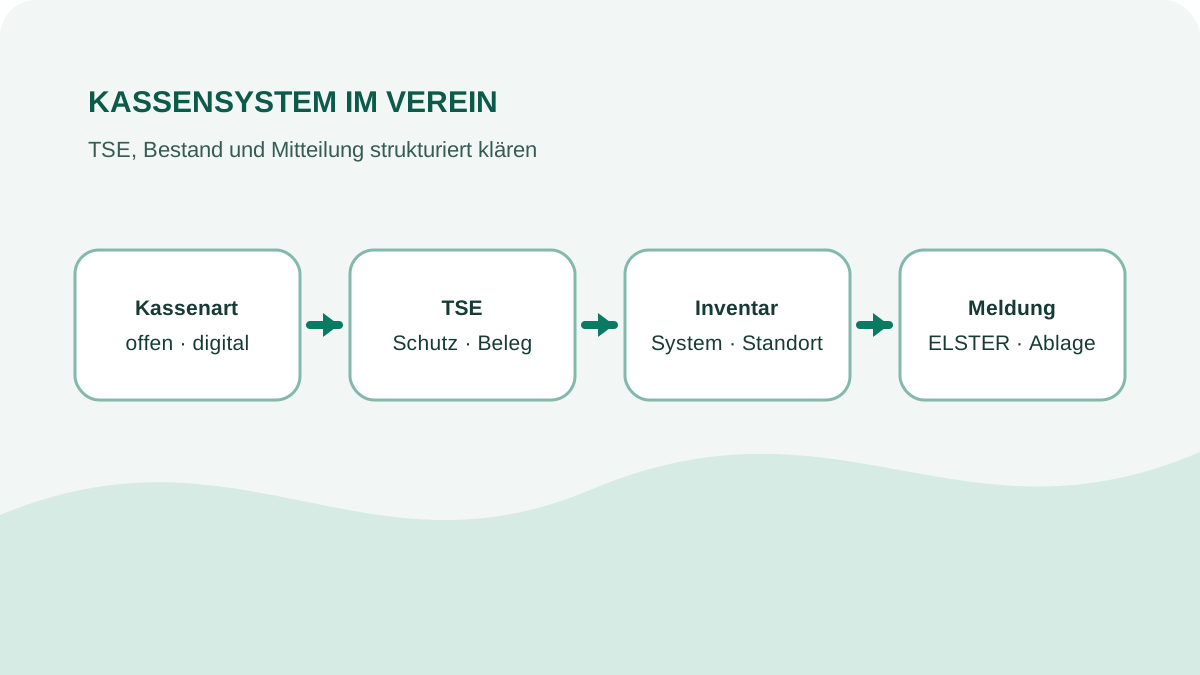
Ein Kassensystem im Verein ist nicht automatisch Pflicht: Eine offene Ladenkasse kann weiterhin zulässig sein. Nutzt der Verein aber ein elektronisches oder computergestütztes System für aufzeichnungspflichtige Kassenvorgänge, müssen TSE, Belegausgabe, Aufbewahrung und die Mitteilung an das Finanzamt geprüft werden. Seit 1. Juli 2025 sind Anschaffung und Außerbetriebnahme grundsätzlich innerhalb eines Monats elektronisch mitzuteilen.
Titelbild: eigene, nicht KI-generierte redaktionelle Vektorgrafik. Sie zeigt einen abstrakten Kassenprüfprozess, keine reale Kasse, Steuerberechnung oder ELSTER-Oberfläche.
Dieser Leitfaden ist eine organisatorische Arbeitshilfe und keine Steuer- oder Rechtsberatung. Quellen wurden am 7. November 2026 geprüft.
Zuerst klären: offene Ladenkasse oder elektronisches System?
Die BMF-FAQ zum Kassengesetz stellt klar: Es gibt keine allgemeine Pflicht, eine elektronische Registrierkasse einzusetzen. Wer eine offene Ladenkasse nutzt, muss seine Bareinnahmen trotzdem ordnungsgemäß, vollständig und nachvollziehbar aufzeichnen.
| Variante | Kennzeichen | Nächster Prüfschritt |
|---|---|---|
| offene Ladenkasse | Bargeld ohne elektronische Kassenfunktion | Kassenbericht und tägliche Nachvollziehbarkeit sicherstellen |
| elektronische Registrierkasse | System zeichnet einzelne Kassenvorgänge auf | TSE, Belegausgabe, Export und Meldung prüfen |
| App oder PC-System mit Kassenfunktion | Software kann Barzahlungen erfassen und abrechnen | tatsächliche Funktion statt Produktname bewerten |
| reines Buchhaltungsprogramm | keine Kassenfunktion für Barzahlungsvorgänge | allgemeine Buchführungsregeln prüfen |
§ 1 KassenSichV nimmt reine Buchhaltungsprogramme aus dem Anwendungsbereich aus. Eine bloße Produktbezeichnung entscheidet aber nicht: Kann eine Software bare Zahlungsvorgänge erfassen und abrechnen, muss die konkrete Nutzung fachlich geprüft werden.
TSE und Belegausgabe einordnen
Für elektronische Aufzeichnungssysteme im Sinne von § 146a AO gelten besondere Anforderungen. Kassenvorgänge müssen einzeln, vollständig, richtig, zeitgerecht und geordnet aufgezeichnet sowie durch eine zertifizierte technische Sicherheitseinrichtung geschützt werden. Bei solchen Systemen besteht grundsätzlich auch Belegausgabepflicht.
Erfasst Kassenmodell, Seriennummer, Softwarestand, TSE-Art und -Seriennummer, Belegweg, Datenexport sowie Bedienungs- und Änderungsunterlagen. Das allgemeine Buchen von Einnahmen und Ausgaben behandelt der Leitfaden zum Kassenbuch im Verein. Dieser Artikel bleibt auf elektronische Kassensysteme begrenzt.
Kassensystem dem Finanzamt melden
Das BMF hat mit Schreiben vom 28. Juni 2024 den Zeitplan festgelegt. Das elektronische Formular steht seit 1. Januar 2025 über Mein ELSTER und die ERiC-Schnittstelle bereit.
- Historische Übergangsfrist: Vor dem 1. Juli 2025 angeschaffte und damals noch vorhandene Systeme mussten bis 31. Juli 2025 gemeldet werden.
- Seit 1. Juli 2025 angeschaffte Systeme sind grundsätzlich innerhalb eines Monats nach Anschaffung mitzuteilen.
- Seit 1. Juli 2025 außer Betrieb genommene Systeme sind grundsätzlich innerhalb eines Monats nach Außerbetriebnahme mitzuteilen.
- Die Mitteilung erfolgt je Betriebsstätte; dabei sind grundsätzlich alle dort eingesetzten elektronischen Aufzeichnungssysteme anzugeben.
Die Pflicht knüpft an den steuerpflichtigen Verwender an. Prüft deshalb die ertragsteuerliche Steuernummer, die richtige Betriebsstätte und die Zuordnung zum Verein, bevor Daten übermittelt werden.
Systeminventar vor der ELSTER-Meldung erstellen
Eine vollständige Bestandsliste verhindert, dass nur das neue Gerät gemeldet und ein vorhandenes System vergessen wird. Erfasst mindestens Systemart und -nummer, Anzahl je Betriebsstätte, Anschaffungs- oder Leasingdatum, In- beziehungsweise Außerbetriebnahme, TSE-Daten, Steuernummer, Anbieter, Exportweg und verantwortliche Person.
Die BMF-Ausfüllanleitung hilft bei den Formularfeldern. Übernehmt Daten nicht aus Erinnerung; nutzt Herstellerunterlagen und die tatsächliche Systemkonfiguration.
Ablauf bei Vereinsfest und Vereinsheim
Für ein Fest kann ein gemietetes System relevant sein; bei einem Vereinsheim kann sich ein dauerhaftes Gerät mit mehreren Bedienern ergeben. Klärt vor Einsatz:
- Wer ist Verwender und Vertragspartner?
- Zu welcher Betriebsstätte gehört das System?
- Ist eine TSE integriert oder extern angebunden?
- Wer gibt Belege aus und führt den Tagesabschluss durch?
- Wie werden Stornos, Trainingsbuchungen und Ausfälle dokumentiert?
- Wer meldet Anschaffung oder Außerbetriebnahme fristgerecht?
Die übrige Terminorganisation bleibt beim Leitfaden zu Vereinsterminen im Angelverein. Die interne Nachprüfung behandelt die Kassenprüfungs-Checkliste.
Kopierbare Kassen-Gate-Checkliste
- Kassenart und tatsächliche Funktionen sind beschrieben.
- Anwendbarkeit von § 146a AO und KassenSichV ist geklärt.
- TSE- und Systemdaten liegen vollständig vor.
- Belegausgabe, Export und Aufbewahrung sind organisiert.
- Alle Systeme je Betriebsstätte stehen in einer Bestandsliste.
- Steuernummer und steuerpflichtiger Verwender wurden geprüft.
- Anschaffung oder Außerbetriebnahme wird fristgerecht gemeldet.
- Verfahrensdokumentation und Zuständigkeiten sind aktuell.
Angelroute und das Kassensystem trennen
Angelroute beschreibt öffentlich Mitgliederverwaltung, Beiträge und Termine. Das ist keine elektronische Registrierkasse; Angelroute ersetzt weder TSE noch ELSTER-Mitteilung oder steuerliche Verfahrensdokumentation. Den veröffentlichten Funktionsumfang findet ihr unter Funktionen, Pakete unter Preise und Vereinsbeispiele unter Referenzen.
Für die organisatorische Abbildung eurer Vereinsabläufe könnt ihr eine Beratung anfordern, Kontakt aufnehmen oder Angelroute über eine kostenlose Testanfrage mit fiktiven Daten prüfen.