Vereinsverwaltung
Kassenbuch im Verein richtig führen: Praxisleitfaden
Kassenbuch im Verein führen: Bargeld täglich erfassen, Belege zuordnen, Bestand abstimmen, Korrekturen dokumentieren und sauber übergeben.
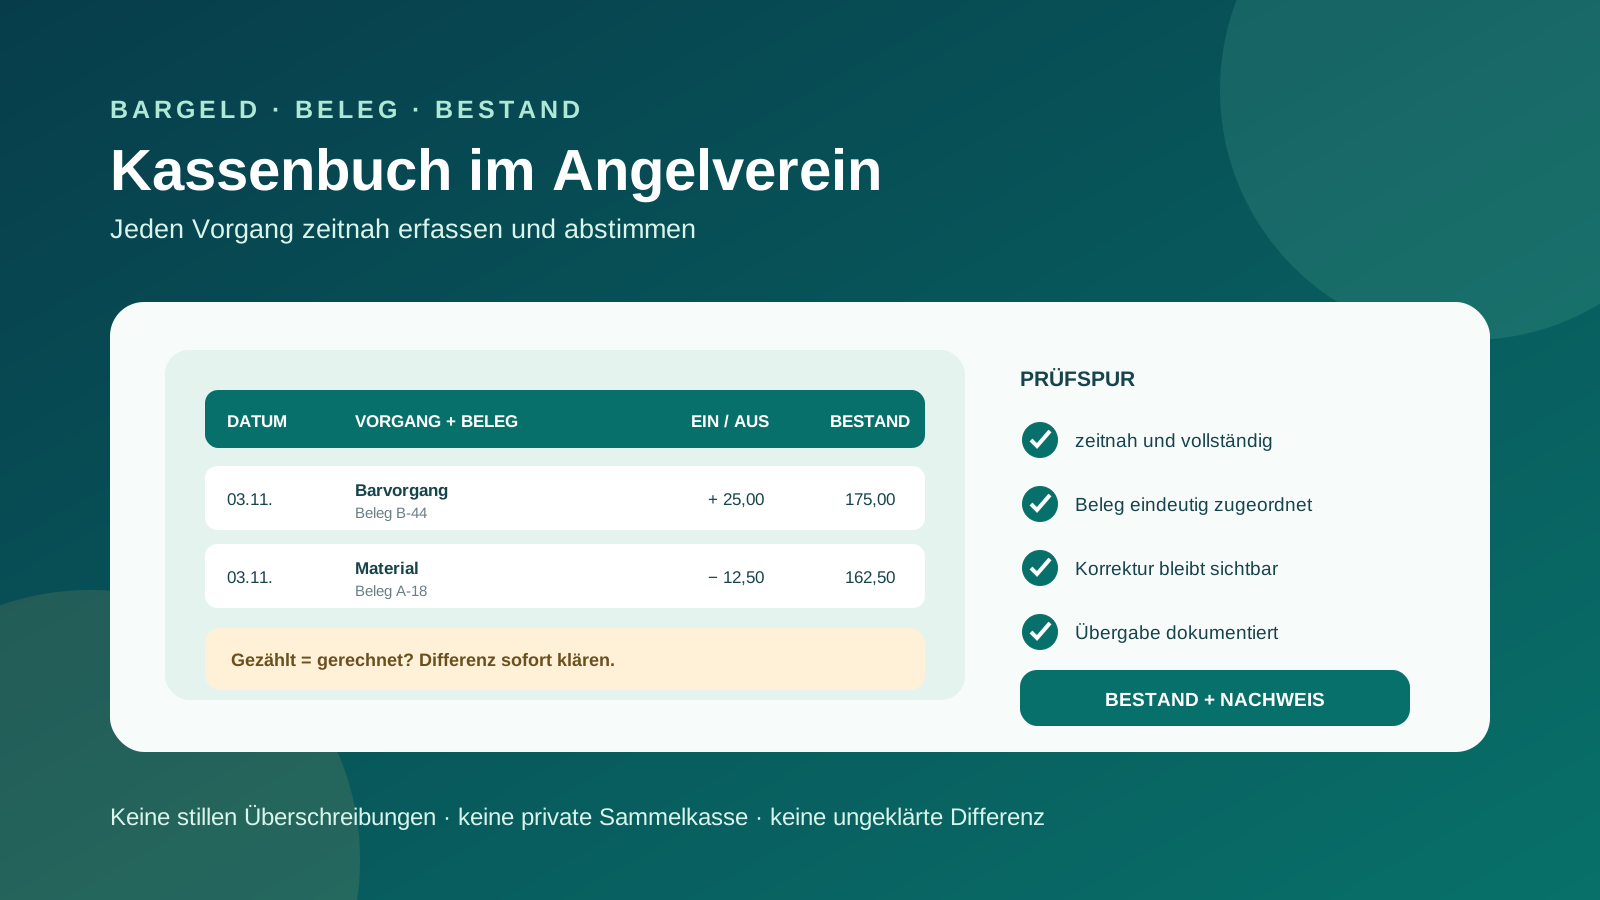
Ein Kassenbuch im Verein führt ihr belastbar, indem ihr jeden relevanten Bargeldvorgang zeitnah und geordnet mit Datum, Beleg, Zweck, Einnahme oder Ausgabe und fortgeschriebenem Bestand erfasst. Der rechnerische Bestand muss regelmäßig mit dem tatsächlich gezählten Bargeld übereinstimmen. Fehler werden nicht unsichtbar überschrieben, sondern nachvollziehbar korrigiert. Ob und in welcher Form euer Verein steuerrechtlich zu solchen Aufzeichnungen verpflichtet ist, hängt vom konkreten Tätigkeits- und Kassenfall ab und sollte fachkundig geprüft werden.
Titelbild: eigene, nicht KI-generierte redaktionelle Vektorgrafik. Sie zeigt einen allgemeinen Kassenprozess, keine reale Buchhaltung, Kasse, Person oder Produktoberfläche.
Dieser Beitrag ist eine organisatorische Arbeitshilfe, keine Steuer- oder Rechtsberatung und keine Kassenbuch-Vorlage zum ungeprüften Einsatz. Er grenzt die laufende Bargeldaufzeichnung von Kassenbericht, Kassenprüfung und vollständiger Vereinsbuchhaltung ab.
1. Erst klären, welche Vereinskasse ihr tatsächlich führt
„Kasse“ kann im Vereinsalltag sehr Verschiedenes bedeuten: eine Barkasse im Vereinsheim, Wechselgeld beim Fest, Einnahmen aus Gastkarten-Ausgabestellen oder eine kleine Handkasse für Auslagen. Erstellt deshalb je Kasse ein Datenblatt:
| Prüffeld | Konkrete Festlegung |
|---|---|
| Zweck | Welche Bargeldvorgänge laufen hier? |
| Aufbewahrungsort | Wo befindet sich das Bargeld? |
| verantwortliche Rolle | Wer darf annehmen, auszahlen und erfassen? |
| Zeitraum | dauerhaft, Veranstaltung oder Saison? |
| Aufzeichnung | Papier, geeignetes System oder anderes Verfahren? |
| Belege | Wer erstellt, prüft und ordnet sie zu? |
| Abschluss | Wann wird gezählt und abgestimmt? |
| Übergabe | Wer übernimmt Bestand und offene Differenzen? |
Vermeidet eine einzige Sammelkasse, in der private Auslagen, Vereinsheim, Jugendgruppe und Gastkarten ohne erkennbare Zuordnung vermischt werden. Auch wenn später eine Gesamtsumme in die Buchführung eingeht, muss der Weg dorthin prüfbar bleiben.
2. Kassenbuch-Pflicht im Verein nicht pauschal beantworten
§ 146 Absatz 1 AO verlangt für steuerlich erforderliche Buchungen und Aufzeichnungen, dass sie einzeln, vollständig, richtig, zeitgerecht und geordnet vorgenommen werden. Kasseneinnahmen und Kassenausgaben sind danach täglich festzuhalten. Absatz 4 verbietet Veränderungen, bei denen der ursprüngliche Inhalt nicht mehr feststellbar ist. Absatz 6 erstreckt die Ordnungsvorschriften auch auf freiwillig geführte steuerlich relevante Bücher und Aufzeichnungen. Quelle geprüft am 3. November 2026.
Daraus folgt nicht die einfache Aussage, jeder Verein müsse unabhängig von Tätigkeit, Steuerstatus und Kassenform immer dasselbe klassische Kassenbuch führen. Klärt mit steuerlicher Beratung insbesondere:
- welche Vereinsbereiche und Bargeldvorgänge steuerlich relevant sind;
- welche Aufzeichnungs- und Einzelaufzeichnungspflichten konkret gelten;
- ob und wie Erleichterungen im eigenen Fall greifen;
- wie Veranstaltungen, wirtschaftlicher Geschäftsbetrieb, Zweckbetrieb und ideeller Bereich zugeordnet werden;
- welche Unterlagen wie lange aufzubewahren sind.
Das Bundesfinanzministerium erläutert zur offenen Ladenkasse, dass keine allgemeine Registrierkassenpflicht besteht. Auch bei einer offenen Ladenkasse bleiben jedoch die gesetzlichen Anforderungen an einzelne, vollständige, richtige, zeitgerechte und geordnete Aufzeichnungen relevant. Eine offene Kasse ist deshalb kein aufzeichnungsfreier Raum.
3. Diese Angaben gehören in einen nachvollziehbaren Kassenlauf
Eine praxistaugliche Kassenbuch-Zeile beantwortet mindestens:
- laufende Nummer oder eindeutige Zuordnung;
- Datum des Bargeldvorgangs;
- verständlicher Buchungstext und sachlicher Anlass;
- Belegnummer beziehungsweise Verweis auf den Nachweis;
- Betrag als Einnahme oder Ausgabe;
- rechnerischer Kassenbestand nach dem Vorgang;
- Kassenbereich oder Veranstaltung, wenn mehrere Bereiche existieren;
- dokumentierte Korrekturreferenz, falls ein Fehler berichtigt wurde.
Beispiel mit rein fiktiven Beträgen:
| Nr. | Datum | Vorgang | Beleg | Einnahme | Ausgabe | Bestand |
|---|---|---|---|---|---|---|
| 101 | 03.11.2026 | Anfangsbestand laut Zählung | Z-01 | 150,00 € | ||
| 102 | 03.11.2026 | fiktiver Kartenverkauf Veranstaltung | B-44 | 25,00 € | 175,00 € | |
| 103 | 03.11.2026 | fiktiver Materialkauf | A-18 | 12,50 € | 162,50 € |
Das Beispiel ist keine steuerliche Kontierung und keine Vorlage für reale Vorgänge. Es zeigt nur, dass Datum, Anlass, Beleg, Zahlungsrichtung und Bestand zusammengehören.
4. Bargeld regelmäßig zählen und Differenzen sofort klären
Der rechnerische Kassenbestand allein beweist nicht, dass das Geld vorhanden ist. Zählt den tatsächlichen Bestand im festgelegten Turnus und zum Abschluss einer Veranstaltung oder Übergabe. Haltet Datum, gezählten Betrag, rechnerischen Betrag, Differenz und beteiligte Personen fest.
Bei einer Differenz gilt:
- nichts rückwirkend „passend machen“;
- Rechen-, Wechselgeld- und Belegfehler getrennt prüfen;
- ungeklärte Abweichung sichtbar dokumentieren;
- Verantwortung und Klärtermin festlegen;
- Korrektur erst mit nachvollziehbarer Grundlage erfassen.
Negative Kassenbestände sind ein deutliches Warnsignal: Eine Barkasse kann physisch nicht weniger als null Euro enthalten. Prüft, ob ein Vorgang fehlt, ein Datum falsch ist, private Vorleistung und Barzahlung vermischt wurden oder eine Ausgabe der falschen Kasse zugeordnet ist.
5. Belege so führen, dass der Vorgang verständlich bleibt
Ein Beleg und eine Kassenbuchzeile müssen sich gegenseitig finden lassen. Der Beleg sollte Anlass, Datum, Betrag und Beteiligte beziehungsweise Empfänger soweit erforderlich erkennen lassen. Fehlt ausnahmsweise ein Fremdbeleg, klärt mit eurer steuerlichen Beratung, ob und wie ein Eigenbeleg zulässig und ausreichend ist; ein selbst geschriebener Zettel ersetzt nicht automatisch jeden Nachweis.
Für eure Ablage hilft ein einheitlicher Weg:
- Beleg erhält eine eindeutige Nummer;
- dieselbe Nummer steht im Kassenbuch;
- digitale Kopie und Original werden nicht als zwei Einnahmen behandelt;
- unleserliche Thermobelege werden rechtzeitig gesichert;
- Belegkorrekturen bleiben erkennbar;
- Zugriffe und Aufbewahrung richten sich nach Zweck und Frist.
Die getrennte Fristenprüfung behandelt der Leitfaden zu Aufbewahrungsfristen für Vereinsunterlagen. Die digitale Ablage vertieft Vereinsdokumente sinnvoll organisieren.
6. Papier, Excel oder Kassenbuch-Software bewusst wählen
Eine Suche nach „Kassenbuch Verein Excel“ oder „Kassenbuch Verein Vorlage“ beantwortet noch nicht, ob das Verfahren für euren steuerlichen Zweck geeignet ist. Bewertet jede Lösung anhand derselben Anforderungen:
| Frage | Warum sie wichtig ist |
|---|---|
| Bleibt der ursprüngliche Inhalt nach Korrekturen erkennbar? | § 146 AO verlangt Nachvollziehbarkeit von Änderungen. |
| Sind Einträge vollständig und zeitnah? | Nachträge aus Erinnerung erhöhen Fehler- und Prüfrisiko. |
| Lassen sich Belege eindeutig zuordnen? | Eine Summe ohne Belegspur ist schwer prüfbar. |
| Ist der Datenstand verfügbar und lesbar? | Übergabe und Aufbewahrung brauchen dauerhaften Zugriff. |
| Sind Rollen, Export und Sicherung geklärt? | Personenwechsel dürfen die Kasse nicht unlesbar machen. |
Eine frei veränderbare Tabelle ohne dokumentierte Änderungshistorie kann für steuerlich relevante Aufzeichnungen problematisch sein. Umgekehrt ist eine Software nicht allein deshalb ordnungsgemäß, weil sie „Kassenbuch“ heißt. Lasst Verfahren, Sicherung, Exporte und tatsächliche Bedienung fachlich bewerten.
7. Gastkarten, Vereinsfeste und Ausgabestellen getrennt abstimmen
Bei Gastkarten oder Veranstaltungen entstehen oft mehrere Nachweise: ausgegebene Karte, Verkaufsliste, Barzahlung, Storno, Quittung und spätere Übergabe an die Hauptkasse. Legt vor Beginn fest, welcher Nachweis welchen Vorgang auslöst.
Für eine Ausgabestelle braucht ihr mindestens:
- Anfangsbestand beziehungsweise freigegebenes Kontingent;
- ausgegebene und stornierte Karten;
- vereinnahmtes Bargeld und andere Zahlungswege getrennt;
- mögliche Gebühren getrennt vom Kartenpreis;
- Übergabedatum, Betrag und bestätigende Personen;
- offene Differenzen mit Klärtermin.
Die organisatorische Ausgabe behandelt die Checkliste zum Gastkartenverkauf. Die finanzielle Jahresrolle bleibt bei den Aufgaben des Kassenwarts. Dieser Beitrag besitzt ausschließlich den laufenden Bargeld- und Kassenbuchprozess.
8. Monatsabschluss und Kassenübergabe vorbereiten
Ein sauberer Abschluss verbindet vier Stände: letzten Kassenbucheintrag, errechneten Bestand, gezählten Bestand und Belegvollständigkeit. Haltet offene Differenzen separat fest, statt den Abschluss still zu verschieben.
Bei einer Übergabe dokumentiert ihr:
- Kassenbuchstand und letzten Eintrag;
- gezählten Bargeldbestand;
- Belegnummern und fehlende Nachweise;
- offene Korrekturen und Differenzen;
- verwendetes Verfahren, Sicherung und Export;
- Schlüssel, Zugriffsrechte und Verantwortungswechsel;
- Unterschriften oder anderweitig bestätigten Übergabeweg.
Der spätere Kassenbericht verdichtet Finanzdaten für die Mitgliederversammlung. Die Kassenprüfung besitzt Auftrag und Prüfablauf. Beides ersetzt die laufende Kassenführung nicht.
Kopierbare Kassenbuch-Checkliste
- Zweck, Zeitraum und verantwortliche Rolle jeder Kasse sind festgelegt.
- Steuerliche Aufzeichnungsanforderungen wurden für den konkreten Fall geprüft.
- Einnahmen und Ausgaben werden zeitnah und geordnet erfasst.
- Jeder Eintrag besitzt Anlass, Betrag, Beleg und laufenden Bestand.
- Tatsächlicher und rechnerischer Kassenbestand werden abgestimmt.
- Differenzen bleiben sichtbar und erhalten Verantwortung und Termin.
- Korrekturen lassen den ursprünglichen Inhalt erkennen.
- Papier, Tabelle oder Software wurden auf Nachvollziehbarkeit geprüft.
- Belege, Aufbewahrung, Sicherung und Export sind geregelt.
- Übergaben enthalten Bestand, Unterlagen, offene Fälle und Zugriffe.
Kassenbuch und Angelroute realistisch trennen
Angelroute veröffentlicht Mitgliederverwaltung, Beiträge, Arbeitsdienste und digitale Angelkarten sowie Auswertungs- und Exportmöglichkeiten in diesen Funktionsbereichen. Daraus folgt keine vollständige Buchhaltung, steuerliche Kassenführung oder automatische Ordnungsmäßigkeitsprüfung. Haltet Bargeld, Originalbelege und steuerlich maßgebliche Aufzeichnungen in dem dafür geprüften Verfahren.
Den veröffentlichten Produktumfang findet ihr unter Funktionen, paketabhängige Umfänge unter Preise und Vereinsbeispiele unter Referenzen. Für die Abgrenzung zwischen Vereinsprozess und Kassenführung könnt ihr Kontakt aufnehmen, eine Beratung anfordern oder eine kostenlose Testanfrage mit ausschließlich fiktiven Kassendaten stellen.