Finanzen & Beiträge
Kleinunternehmerregelung für Vereine 2026 richtig prüfen
Kleinunternehmerregelung im Verein prüfen: unternehmerische Umsätze, 25.000-/100.000-Euro-Grenzen, Rechnungen, laufende Überwachung und Verzicht einordnen.
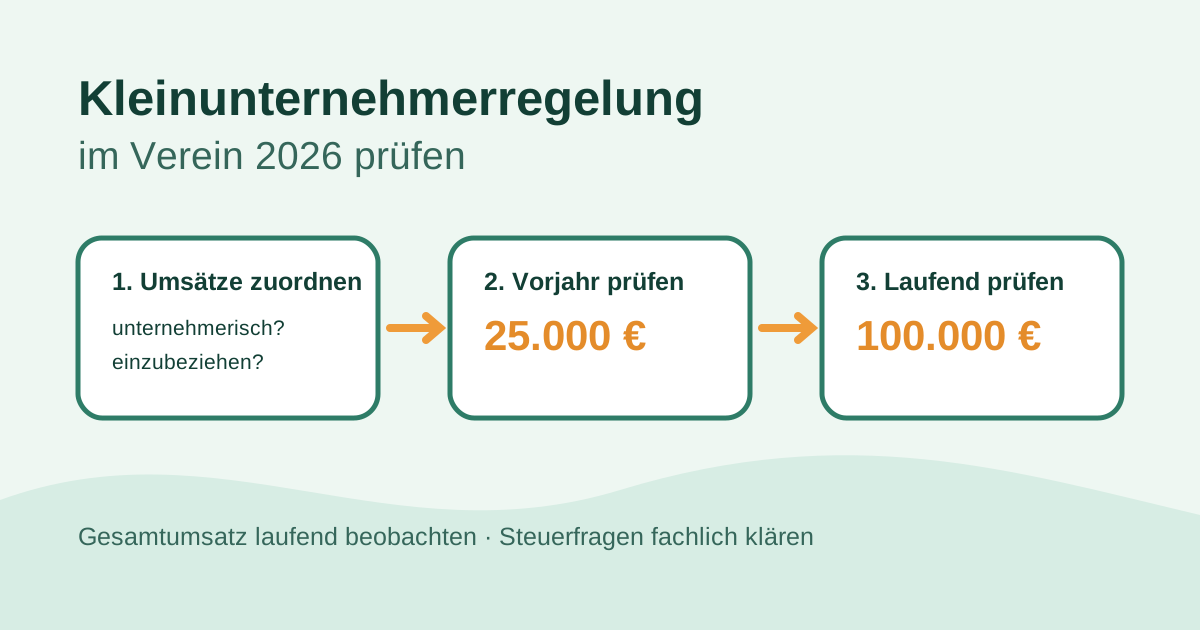
Die Kleinunternehmerregelung im Verein betrifft nur Umsätze, die der Verein als Unternehmer ausführt. Nach § 19 UStG sind diese Umsätze grundsätzlich steuerfrei, wenn der Gesamtumsatz im Vorjahr 25.000 Euro und im laufenden Kalenderjahr 100.000 Euro nicht überschreitet. Im Jahr der Aufnahme der unternehmerischen Tätigkeit gilt laut BMF dagegen die 25.000-Euro-Grenze. Mitgliedsbeiträge oder andere Einnahmen dürfen nicht pauschal in diese Rechnung übernommen werden.
Titelbild: eigene, nicht KI-generierte redaktionelle Vektorgrafik. Sie zeigt eine allgemeine Umsatzprüfung und keine Steuerberechnung, Rechnung oder Behördenoberfläche.
Dieser Beitrag ist eine organisatorische Arbeitshilfe und keine Steuer- oder Rechtsberatung. „2026“ kennzeichnet den geprüften aktuellen Stand; die Neufassung gilt bereits seit 1. Januar 2025. Quellen wurden am 13. November 2026 geprüft.
Zuerst unternehmerische Umsätze bestimmen
Ein Verein ist nicht mit seiner gesamten Tätigkeit automatisch Unternehmer. Für § 19 UStG muss zunächst geklärt werden, welche Leistungen gegen Entgelt im umsatzsteuerlichen Unternehmensbereich ausgeführt werden. Mitgliedsbeitrag, Spende, Zuschuss, Gastkarte, Warenverkauf oder Werbeleistung dürfen nicht allein aufgrund ihrer Bezeichnung gleich behandelt werden.
Erstellt je Einnahmeart eine Vorprüfung:
- Wer zahlt an den Verein?
- Welche konkrete Leistung steht gegenüber?
- Erfolgt sie im unternehmerischen Bereich?
- Wann gilt der Umsatz als ausgeführt?
- Gehört er in den Gesamtumsatz nach § 19 UStG?
Die allgemeine Zuordnung zu ideellem Bereich, Vermögensverwaltung, Zweckbetrieb oder wirtschaftlichem Geschäftsbetrieb behandelt der separate Artikel Wirtschaftlicher Geschäftsbetrieb im Verein. Diese Seite besitzt ausschließlich die Kleinunternehmerregelung der Umsatzsteuer.
25.000 und 100.000 Euro richtig unterscheiden
Der am 13. November 2026 geltende § 19 Absatz 1 UStG nennt zwei Bedingungen:
- Der Gesamtumsatz im vorangegangenen Kalenderjahr darf 25.000 Euro nicht überschritten haben.
- Der Gesamtumsatz im laufenden Kalenderjahr darf 100.000 Euro nicht überschreiten.
Das BMF-Schreiben zur Sonderregelung für Kleinunternehmer vom 18. März 2025 erläutert die seit 1. Januar 2025 geltende Neufassung. Die Grenzen sind keine Freibeträge, von denen nur der übersteigende Teil steuerpflichtig wird.
Für die Jahresplanung bedeutet das: Die Vorjahresprüfung erfolgt zum Jahreswechsel; die laufende 100.000-Euro-Grenze muss während des Jahres beobachtet werden. Wartet nicht erst auf den Jahresabschluss.
Aufnahme der unternehmerischen Tätigkeit: 25.000 Euro
Für das Kalenderjahr, in dem der Verein seine unternehmerische Tätigkeit aufnimmt, fehlt ein Vorjahresumsatz. Der Umsatzsteuer-Anwendungserlass in der Fassung des BMF-Schreibens vom 18. März 2025 wendet deshalb im Aufnahmejahr die 25.000-Euro-Grenze an. Bereits der Umsatz, mit dem diese Grenze überschritten wird, fällt nicht mehr unter die Befreiung.
Klärt fachlich, ob tatsächlich erstmals eine unternehmerische Tätigkeit aufgenommen wird. Ein neues Vereinsangebot ist nicht automatisch eine steuerliche Neugründung, wenn bereits andere unternehmerische Umsätze bestehen.
Überschreiten im laufenden Jahr beobachten
Das BMF stellt klar, dass bereits der Umsatz, mit dem die 100.000-Euro-Grenze überschritten wird, nicht mehr steuerfrei nach § 19 Absatz 1 UStG ist. Der Verein braucht deshalb eine laufende, konsolidierte Sicht auf alle einzubeziehenden Umsätze.
Eine praktikable Kontrolltabelle enthält:
| Feld | Zweck |
|---|---|
| Zahlungseingang/Vereinnahmungsdatum | Berechnung nach vereinnahmten Entgelten nachvollziehen |
| Einnahmeart | gleichartige Vorgänge bündeln |
| vereinnahmtes Entgelt/maßgebliche Bemessungsgrundlage | Berechnungsgrundlage nachvollziehen |
| umsatzsteuerliche Einordnung | einbezogen, ausgenommen oder offen |
| kumulierter Gesamtumsatz | Annäherung an die laufende Grenze erkennen |
| Beleg und Verantwortliche | Entscheidung prüfbar halten |
Legt Warnschwellen und eine verantwortliche Person fest. Eine interne Warnschwelle ändert die gesetzliche Grenze nicht; sie schafft nur Zeit für steuerliche Prüfung, Rechnungsprozess und Kommunikation.
Gesamtumsatz nicht mit allen Einnahmen verwechseln
§ 19 Absatz 2 UStG definiert den Gesamtumsatz als die nach vereinnahmten Entgelten berechnete Summe der ausgeführten steuerbaren Umsätze nach § 1 Absatz 1 Nummer 1, vermindert um die dort ausdrücklich genannten steuerfreien Umsätze. Umsätze mit Wirtschaftsgütern des Anlagevermögens bleiben außer Ansatz. Welche Vorgänge einzubeziehen oder abzuziehen sind, muss anhand des Gesetzes und der tatsächlichen Leistung geprüft werden.
Vermeidet drei typische Vermischungen:
- Vereinseinnahmen sind nicht automatisch Gesamtumsatz: Nicht jeder Geldzufluss ist ein steuerbarer unternehmerischer Umsatz.
- Gemeinnützigkeit ersetzt keine Umsatzsteuerprüfung: Steuerbegünstigung beantwortet nicht allein die Frage nach § 19 UStG.
- Die 50.000-Euro-Grenze des § 64 AO ist etwas anderes: Sie betrifft eine andere steuerliche Prüfung und darf nicht mit 25.000/100.000 Euro verrechnet werden.
Bei Gastkarten, Vereinsfest, Sponsoring, Warenverkauf und Vermietung sollten Leistung, Vertrag, Preis und tatsächliche Durchführung getrennt dokumentiert werden.
Rechnungen und Belege auf die Einordnung abstimmen
Wer die Kleinunternehmerregelung anwendet, weist nicht einfach vorsorglich Umsatzsteuer aus. Rechnungen müssen zur tatsächlichen steuerlichen Behandlung und den geltenden Pflichtangaben passen. Ein unberechtigter Steuerausweis kann eigene Folgen auslösen und gehört sofort in fachkundige Klärung.
Verbindet deshalb Umsatzkontrolle und Rechnungsfreigabe:
- Einnahmeart und Leistung prüfen,
- aktuellen Kleinunternehmerstatus bestätigen,
- passenden Rechnungstext verwenden,
- Belegnummer und Leistungszeitpunkt erfassen,
- Änderung des Status an alle Ausgabestellen kommunizieren.
Der technische Empfang und Versand elektronischer Rechnungen ist ein eigener Prozess. Dazu dient der Artikel E-Rechnung im Angelverein organisieren, nicht diese Umsatzsteuerseite.
Verzicht nur nach belastbarer Entscheidung
Nach § 19 Absatz 3 UStG kann der Unternehmer auf die Anwendung der Steuerbefreiung verzichten. Die Erklärung bindet mindestens für fünf Kalenderjahre. Das ist keine bloße Einstellung in einer Rechnungsvorlage.
Vor einem Verzicht sollten insbesondere Umsatzstruktur, Kundengruppen, Vorsteuer, Investitionen, Preise, Verwaltungsaufwand und Fünfjahreswirkung mit der steuerlichen Beratung geprüft werden. Dokumentiert Entscheidung, Abgabeweg, Wirksamkeitszeitpunkt und Folgeschritte.
Jahreswechsel in sieben Schritten vorbereiten
- Einnahmearten inventarisieren: alle Leistungen und Zahlungswege erfassen.
- Unternehmensbereich prüfen: nichtunternehmerische Vorgänge abgrenzen.
- Gesamtumsatz ermitteln: gesetzliche Einbeziehungs- und Ausschlussregeln anwenden.
- Vorjahresgrenze dokumentieren: Wert und Belegspur festhalten.
- Laufende Planung erstellen: erwartete Umsätze und Warnschwellen hinterlegen.
- Rechnungsprozess festlegen: Vorlagen, Freigabe und Statuswechsel vorbereiten.
- Fachprüfung terminieren: offene Fälle vor der ersten betroffenen Rechnung klären.
Bewahrt nicht nur das Ergebnis auf. Eine spätere Prüfung braucht die Zuordnung der einzelnen Einnahmearten und die zugrunde liegenden Belege.
Kopierbare Prüfliste
- Unternehmerische und nichtunternehmerische Vorgänge sind getrennt.
- Der Gesamtumsatz wird nicht mit sämtlichen Vereinseinnahmen gleichgesetzt.
- Vorjahr 25.000 Euro und laufendes Jahr 100.000 Euro werden getrennt geprüft; im Aufnahmejahr wird die 25.000-Euro-Grenze angewandt.
- Die laufende Grenze wird unterjährig konsolidiert überwacht.
- Anlagevermögensumsätze und weitere Sonderfälle sind fachlich geprüft.
- § 19 UStG und § 64 AO werden nicht vermischt.
- Rechnungen entsprechen dem tatsächlich angewandten Status.
- Ein möglicher Verzicht ist mit seiner Fünfjahresbindung bewertet.
- Zuständigkeit, Warnschwellen und Statuswechsel sind dokumentiert.
- Offene Fragen gehen vor Rechnungsausstellung in die Steuerberatung.
Angelroute veröffentlicht Beiträge, Mitgliederverwaltung, Termine, Arbeitsdienste und digitale Angelkarten als Bestandteile der Funktionsübersicht. Diese Funktionen können operative Zahlungs- und Mitgliedsprozesse ordnen, ermitteln aber nicht den umsatzsteuerlichen Gesamtumsatz und ersetzen keine Steuerberatung. Paketdetails stehen unter Preise, Vereinsbeispiele unter Referenzen. Für die organisatorische Aufnahme eurer Abläufe könnt ihr Kontakt aufnehmen oder eine Beratung anfordern.