Vereinsverwaltung
Wirtschaftlicher Geschäftsbetrieb im Verein: 50.000-Euro-Grenze 2026
Wirtschaftlichen Geschäftsbetrieb im Verein erkennen: Tätigkeiten abgrenzen, Beispiele prüfen und die 50.000-Euro-Grenze 2026 richtig einordnen.
Ein wirtschaftlicher Geschäftsbetrieb im Verein liegt nach § 14 AO grundsätzlich vor, wenn der Verein selbständig und nachhaltig tätig wird, dadurch Einnahmen oder andere wirtschaftliche Vorteile erzielt und die Tätigkeit über bloße Vermögensverwaltung hinausgeht. Eine Gewinnerzielungsabsicht ist dafür nicht erforderlich. Bei gemeinnützigen Vereinen muss anschließend geprüft werden, ob die Tätigkeit ein Zweckbetrieb ist oder zum steuerpflichtigen wirtschaftlichen Geschäftsbetrieb gehört. Die 2026 in § 64 Absatz 3 AO genannte 50.000-Euro-Grenze ist dabei keine allgemeine Steuer- oder Umsatzfreigrenze.
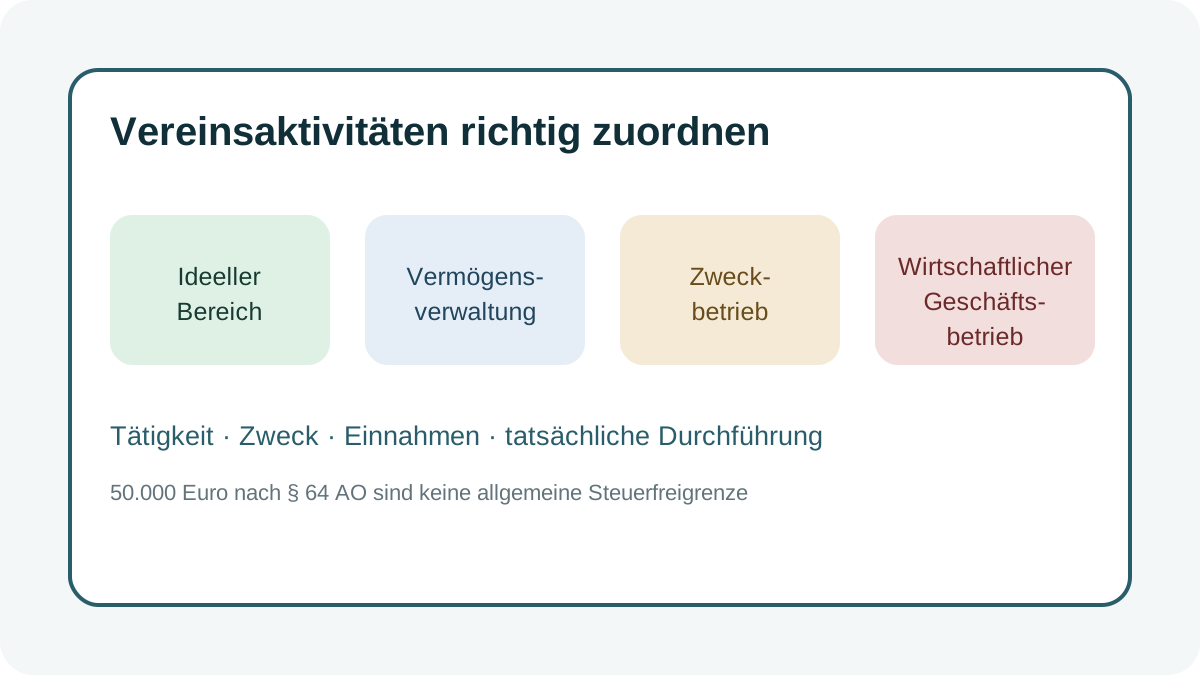
Titelbild: eigene, nicht KI-generierte redaktionelle Vektorgrafik. Sie zeigt eine allgemeine Vier-Bereiche-Zuordnung, keine Steuerberechnung, Behörde oder Produktoberfläche.
Dieser Leitfaden ist eine organisatorische Arbeitshilfe, keine Steuer- oder Rechtsberatung. Die steuerliche Einordnung hängt von Tätigkeit, Durchführung, Einnahmen, Satzungszweck und weiteren Umständen ab. Klärt neue oder wesentliche Einnahmeaktivitäten vor Beginn mit der steuerlichen Beratung des Vereins.
Vier steuerliche Bereiche im gemeinnützigen Verein unterscheiden
Für die praktische Vorprüfung hilft eine Vier-Bereiche-Sicht:
| Bereich | Leitfrage | Typische Vorprüfung |
|---|---|---|
| Ideeller Bereich | Verwirklicht der Verein seinen Zweck ohne Leistungsaustausch? | Mitgliedsbeiträge, Spenden und unentgeltliche Zweckarbeit getrennt prüfen |
| Vermögensverwaltung | Nutzt der Verein vorhandenes Vermögen? | Zinsen sowie Vermietung oder Verpachtung ohne prägende Zusatzleistungen im Einzelfall prüfen |
| Zweckbetrieb | Dient die wirtschaftliche Tätigkeit unmittelbar dem Zweck und erfüllt sie die gesetzlichen Voraussetzungen? | §§ 65 bis 68 AO und konkrete Durchführung prüfen |
| Steuerpflichtiger wirtschaftlicher Geschäftsbetrieb | Erzielt der Verein durch eine selbständige nachhaltige Tätigkeit Einnahmen oder andere wirtschaftliche Vorteile, die über Vermögensverwaltung hinausgeht, ohne dass ein Zweckbetrieb vorliegt? | § 14 und § 64 AO, Einnahmen und Gewinn getrennt prüfen |
Die Einordnung entsteht nicht durch das verwendete Konto oder eine interne Bezeichnung. „Vereinsfest“, „Gastkarte“ oder „Jugendprojekt“ ist noch kein steuerlicher Bereich. Entscheidend ist, was tatsächlich angeboten, geleistet und vereinnahmt wird.
Definition nach § 14 AO richtig anwenden
§ 14 AO nennt vier Kernelemente: selbständige nachhaltige Tätigkeit, Einnahmen oder andere wirtschaftliche Vorteile und ein Überschreiten der Vermögensverwaltung. Der Gesetzestext stellt ausdrücklich klar, dass keine Gewinnerzielungsabsicht erforderlich ist. Quelle geprüft am 4. November 2026.
Für die interne Vorprüfung bedeutet das:
- selbständig: Der Verein organisiert die Tätigkeit in eigener Verantwortung;
- nachhaltig: Sie ist auf Wiederholung angelegt oder tatsächlich wiederholt;
- wirtschaftlicher Vorteil: Es fließt Geld oder ein anderer messbarer Vorteil;
- mehr als Vermögensverwaltung: Es geht nicht nur um die gewöhnliche Nutzung vorhandenen Vermögens.
Diese Punkte sind keine automatische Steuerentscheidung. Ein einzelner Vorgang kann anders zu beurteilen sein als eine wiederkehrende Verkaufsstelle. Auch eine wirtschaftliche Tätigkeit kann unter den Voraussetzungen der §§ 65 bis 68 AO ein Zweckbetrieb sein.
Zweckbetrieb oder steuerpflichtiger Geschäftsbetrieb?
§ 64 Absatz 1 AO trennt wirtschaftliche Geschäftsbetriebe von Zweckbetrieben. Für einen Zweckbetrieb gelten insbesondere die Voraussetzungen der §§ 65 bis 68 AO. § 65 AO verlangt unter anderem, dass der Betrieb in seiner Gesamtrichtung der Verwirklichung der steuerbegünstigten Zwecke dient, diese Zwecke nur durch einen solchen Betrieb erreicht werden können und der Wettbewerb nicht stärker als unvermeidbar beeinträchtigt wird.
Ob das bei einer konkreten Angelvereinsaktivität erfüllt ist, lässt sich nicht aus dem Namen ableiten. Ein naturschutzbezogenes Projekt, eine Schulung, ein Verkauf oder eine Veranstaltung können unterschiedliche steuerliche Folgen haben. Dokumentiert deshalb Zweck, Zielgruppe, Preise, Kosten, Häufigkeit und tatsächlichen Ablauf.
50.000-Euro-Grenze 2026: was sie sagt
Der am 4. November 2026 geltende § 64 Absatz 3 AO nennt 50.000 Euro Einnahmen einschließlich Umsatzsteuer aus den wirtschaftlichen Geschäftsbetrieben, die keine Zweckbetriebe sind. Übersteigen die gesamten Einnahmen dieser Betriebe die Grenze im Jahr nicht, unterliegen die zugehörigen Besteuerungsgrundlagen nach dem Wortlaut nicht der Körperschaftsteuer und Gewerbesteuer. Mehrere solche Betriebe werden nach Absatz 2 zusammengefasst. Art. 97 § 1b Absatz 2 EGAO bestimmt, dass diese Fassung des § 64 Absatz 3 AO erstmals für den Veranlagungszeitraum 2026 anzuwenden ist.
Erzielt der Verein insgesamt einen Gewinn und überschreiten die Einnahmen sämtlicher wirtschaftlicher Geschäftsbetriebe die Grenze nicht, entfällt nach § 64 Absatz 3 Satz 2 AO die Prüfung, ob die Voraussetzungen der §§ 65 bis 68 vorliegen. Das hebt weder Aufzeichnungs- und Umsatzsteuerfragen noch die übrigen Voraussetzungen der Gemeinnützigkeit auf.
Vier Abgrenzungen sind unverzichtbar:
- Einnahmen, nicht Gewinn: Die Grenze bezieht sich nicht auf den Überschuss.
- einschließlich Umsatzsteuer: Die gesetzliche Berechnungsgröße ist ausdrücklich so formuliert.
- zusammengefasst: Mehrere steuerpflichtige wirtschaftliche Geschäftsbetriebe werden nicht jeweils einzeln mit 50.000 Euro betrachtet.
- keine allgemeine Umsatzsteuergrenze: Die Regel betrifft nach ihrem Wortlaut Körperschaft- und Gewerbesteuer. Umsatzsteuer, Gemeinnützigkeit und andere Pflichten müssen getrennt geprüft werden.
Ältere Unterlagen können noch 45.000 Euro nennen. Verwendet für Entscheidungen den aktuellen Gesetzesstand und prüft, für welches Jahr eine Aussage gilt.
Beispiele aus dem Angelverein richtig vorprüfen
Die folgende Tabelle ist kein Steuerbescheid. Sie zeigt, welche Fakten der Vorstand sammeln sollte:
| Aktivität | Entscheidende Fragen | Nicht vorschnell annehmen |
|---|---|---|
| Verkauf von Speisen beim Vereinsfest | Wiederholung, Organisation, Preise, Zielgruppe, Umsatz und Zweck | „Einmal im Jahr ist immer steuerfrei“ |
| Gastkartenverkauf | eigene Leistung, Gewässernutzung, Ausgabestellen, Gebühren und Satzungszweck | jede Angelkarte sei automatisch Zweckbetrieb |
| Verkauf von Vereinskleidung | Einkauf, Aufschlag, Wiederholung und Abnehmerkreis | Vereinslogo mache Verkauf ideell |
| Werbeleistung für Sponsoren | Umfang der Werbung, Gegenleistung und Vertrag | jede Sponsorzahlung sei eine Spende |
| Vermietung von Räumen oder Geräten | Dauer, Zusatzleistungen und Organisation | jede Vermietung sei automatisch Vermögensverwaltung |
| Kurs oder Jugendveranstaltung | Zweckbezug, Teilnehmerkreis, Entgelt und gesetzliche Zweckbetriebsvoraussetzungen | gute Absicht genüge für einen Zweckbetrieb |
Für Sponsoring und Spenden braucht ihr eine getrennte Vertrags- und Steuerprüfung. Eine Zahlung ist nicht allein deshalb Spende, weil sie den Verein unterstützt.
Gastkartenverkauf separat dokumentieren
Beim Gastkartenverkauf treffen Produkt-, Gewässer- und Steuerfragen aufeinander. Haltet mindestens fest:
- wer Erlaubnisscheine ausgibt und in wessen Namen;
- welche Leistung der Verein erbringt;
- Preis, mögliche Ausgabestellengebühr und Zahlungsweg;
- ausgegebene, stornierte und abgerechnete Karten;
- Zeitraum und Wiederholungsabsicht;
- Satzungszweck und fachliche Begründung;
- steuerliche Einordnung und zugrunde liegende Beratung.
Die operative Ausgabe behandelt die Checkliste zum Gastkartenverkauf. Die laufende Bargeldspur gehört zum Kassenbuch im Verein. Dieser Artikel bleibt alleiniger Owner der steuerlichen Tätigkeits- und Bereichseinordnung.
Neue Einnahmetätigkeit in acht Schritten prüfen
- Tätigkeit beschreiben: Leistung, Zielgruppe, Preis und tatsächlicher Ablauf.
- Satzungsbezug prüfen: Welcher konkrete Zweck soll verwirklicht werden?
- Wiederholung klären: einmaliger Vorgang oder nachhaltiges Angebot?
- Leistungsaustausch erfassen: Wer zahlt wofür?
- Bereich vorprüfen: ideell, Vermögensverwaltung, möglicher Zweckbetrieb oder steuerpflichtiger Betrieb.
- Einnahmen planen: sämtliche vergleichbaren wirtschaftlichen Geschäftsbetriebe gemeinsam betrachten.
- Steuerberatung einholen: insbesondere vor Vertrag, Preisveröffentlichung oder größerer Anschaffung.
- Entscheidung dokumentieren: Grundlage, Zuständigkeit, Kontierung, Belege und Wiedervorlage.
Legt keine interne Kategorie nur deshalb fest, um eine günstigere Rechtsfolge zu erreichen. Die tatsächliche Durchführung muss zur Einordnung passen.
Aufzeichnungen und Jahresabschluss verbinden
Führt für jede Einnahmetätigkeit eine nachvollziehbare Kosten- und Belegspur. Trennt Zahlungsweg, steuerliche Kategorie und Projekt nicht nur gedanklich. Wenn mehrere Verkaufsstellen oder Veranstaltungen existieren, braucht der Vorstand eine konsolidierte Sicht, weil § 64 Absatz 2 mehrere steuerpflichtige wirtschaftliche Geschäftsbetriebe zusammenfasst.
Der Kassenwart-Leitfaden beschreibt Rollen und Jahresrhythmus. Die Aufbewahrungsfristen behandelt die getrennte Fristenprüfung. Keiner dieser Artikel ersetzt die steuerliche Zuordnung.
Kopierbare Prüfliste
- Leistung, Zielgruppe, Preis und Häufigkeit sind beschrieben.
- Der Satzungszweck ist konkret benannt.
- Ideeller Bereich, Vermögensverwaltung, Zweckbetrieb und steuerpflichtiger Betrieb wurden getrennt vorgeprüft.
- Zweckbetrieb wird nicht allein aus einer guten Absicht abgeleitet.
- Alle steuerpflichtigen wirtschaftlichen Geschäftsbetriebe werden gemeinsam betrachtet.
- Die 50.000 Euro werden als Einnahmen einschließlich Umsatzsteuer verstanden.
- Körperschaft-/Gewerbesteuer und Umsatzsteuer werden nicht vermischt.
- Verträge, Belege und Ausgabestellen sind nachvollziehbar.
- Der aktuelle Gesetzesstand und das betroffene Jahr sind dokumentiert.
- Eine fachkundige Prüfung erfolgt vor wesentlichen Entscheidungen.
Angelroute sinnvoll abgrenzen
Angelroute veröffentlicht Funktionen für digitale Angelkarten, Mitgliederverwaltung, Beiträge, Termine und Arbeitsdienste. Diese Funktionen können operative Daten und Abläufe unterstützen. Sie bestimmen aber nicht den steuerlichen Bereich, prüfen keine 50.000-Euro-Grenze und ersetzen weder Buchführung noch Steuerberatung.
Den veröffentlichten Umfang findet ihr unter Funktionen, Paketdetails unter Preise und Vereinsbeispiele unter Referenzen. Für die organisatorische Abbildung von Vereins- und Angelkartenprozessen könnt ihr Kontakt aufnehmen, eine Beratung anfordern oder Angelroute über eine kostenlose Testanfrage mit fiktiven Fällen kennenlernen.