Vereinsverwaltung
Spendenbescheinigung im Angelverein richtig ausstellen
So prüft ein Angelverein Geld-, Sach- und Aufwandsspenden, nutzt das amtliche Muster und dokumentiert Zuwendungsbestätigungen nachvollziehbar.
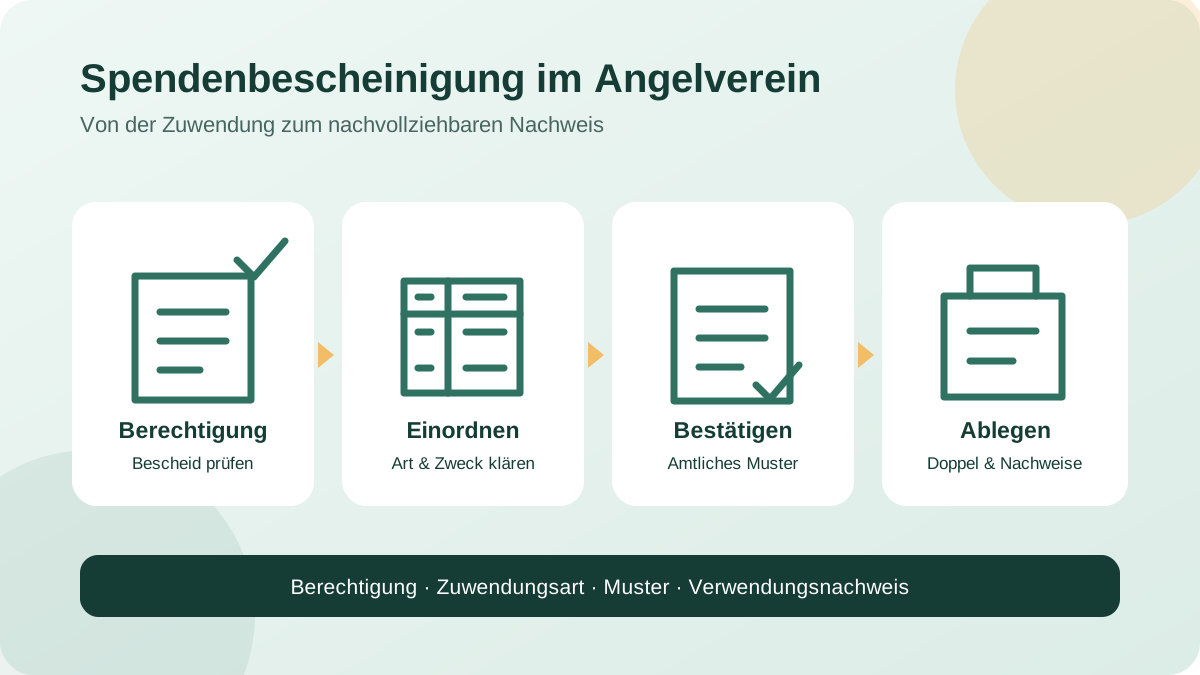
Eine Spendenbescheinigung darf ein Angelverein nicht allein deshalb ausstellen, weil er eingetragen ist oder eine Zahlung als „Spende“ bezeichnet wurde. Prüft zuerst die aktuelle Berechtigung des Vereins, dann Zuwendungsart, fehlende Gegenleistung, steuerbegünstigten Zweck und Zahlungsnachweis. Verwendet anschließend das passende amtliche Muster; Wortwahl und Reihenfolge der einschlägigen Textpassagen müssen erhalten bleiben. Gebt Geld-, Sach- oder Aufwandsspende korrekt an und bewahrt Doppel, Wertnachweis und Verwendungsunterlagen auf. Bei Mitgliedsbeiträgen ist besondere Vorsicht nötig: Beiträge an Körperschaften, die den Sport fördern, sind nach § 10b EStG nicht abziehbar.
Titelbild: eigene redaktionelle Illustration. Sie zeigt einen allgemeinen Prüf- und Dokumentationsablauf, keine echte Bescheinigung, Steuererklärung oder Produktoberfläche.
Dieser Leitfaden ist eine organisatorische Arbeitshilfe und keine Rechts- oder Steuerberatung. Ob euer Verein eine konkrete Zuwendung bestätigen darf, welcher Zweck betroffen ist und welcher Wert angesetzt werden kann, sollte bei Zweifeln vor der Ausstellung mit dem zuständigen Finanzamt oder der steuerlichen Beratung geklärt werden.
1. Erst die Ausstellungsberechtigung prüfen
Eine Zuwendungsbestätigung – umgangssprachlich Spendenbescheinigung – ist ein steuerlicher Nachweis. § 63 Absatz 5 AO begrenzt, wann eine steuerbegünstigte Körperschaft sie ausstellen darf: Das Datum der Anlage zum Körperschaftsteuerbescheid oder des Freistellungsbescheids darf grundsätzlich nicht länger als fünf Jahre zurückliegen. Liegt bisher nur eine Feststellung der Satzungsmäßigkeit nach § 60a AO vor, darf diese nicht länger als drei Kalenderjahre zurückliegen. Die Fünfjahresfrist ist taggenau zu berechnen.
Legt deshalb vor jeder Ausstellung einen kontrollierten Stammdatensatz an:
- vollständiger Vereinsname und Anschrift;
- zuständiges Finanzamt und Steuernummer;
- Art und Datum des aktuellen Bescheids;
- im Bescheid anerkannte steuerbegünstigte Zwecke;
- Datum, bis zu dem die Ausstellungsberechtigung intern erneut geprüft wird;
- Personen, die Bescheinigungen vorbereiten, kontrollieren und unterzeichnen dürfen.
Ein Vereinsregisterauszug oder die Abkürzung „e. V.“ ersetzt diesen Nachweis nicht. Die bayerische Finanzverwaltung fasst dieselben Voraussetzungen in ihrer FAQ für gemeinnützige Vereine, Stand September 2026 zusammen. Gesetzestext und FAQ wurden am 1. November 2026 geprüft.
2. Zahlung, Beitrag und Gegenleistung auseinanderhalten
Nicht jeder Geldeingang ist eine Spende. Ordnet den Vorgang vor dem Ausfüllen einer Bescheinigung einer klaren Kategorie zu:
| Vorgang | Leitfrage | Organisatorische Folge |
|---|---|---|
| Geldspende | Fließt Geld freiwillig und ohne Gegenleistung für einen steuerbegünstigten Zweck? | Zahlung und Zweckbezug prüfen |
| Mitgliedsbeitrag | Ist die Zahlung aufgrund der Mitgliedschaft geschuldet? | Abziehbarkeit des Beitrags gesondert prüfen |
| Entgelt | Erhält die zahlende Person eine Karte, Ware, Teilnahme oder andere Gegenleistung? | Nicht als Spende bestätigen |
| Sachspende | Wird Eigentum an einem Gegenstand übertragen? | Herkunft, Zustand und Wert dokumentieren |
| Aufwandsspende | Besteht bereits ein ernsthafter Erstattungsanspruch, auf den später verzichtet wird? | Anspruch, Aufwand, Leistungsfähigkeit und Verzicht belegen |
Eine freiwillige Mehrzahlung kann nicht einfach zusammen mit einem Kartenpreis oder Veranstaltungsentgelt als einheitliche Spende behandelt werden. Trennt Entgelt und mögliche Zuwendung im Zahlungsvorgang, in der Buchung und in der Bestätigung nachvollziehbar. Ist die Trennung nicht belastbar, stellt keine Bescheinigung auf Verdacht aus.
Mitgliedsbeiträge im Angelverein besonders prüfen
§ 10b Absatz 1 EStG nennt Spenden und Mitgliedsbeiträge zur Förderung steuerbegünstigter Zwecke, schließt aber unter anderem Mitgliedsbeiträge an Körperschaften aus, die den Sport nach § 52 Absatz 2 Satz 1 Nummer 21 AO fördern. Das ist für Angel- und Fischereivereine relevant, weil Vereinszwecke und steuerliche Anerkennung unterschiedlich ausgestaltet sein können.
Daraus folgt weder, dass jeder Zahlungseingang eines Angelvereins nicht abziehbar ist, noch dass ein zusätzlich anerkannter Zweck automatisch alle Mitgliedsbeiträge abziehbar macht. Prüft den konkreten Bescheid, den darin anerkannten Zweck, die Zahlungsart und das passende amtliche Muster. Bestätigt einen Mitgliedsbeitrag nicht als Spende, nur um die Einschränkung zu umgehen.
3. Geldspende mit Zahlung und Zweck abgleichen
Bei einer Geldspende sollten Buchung und Bescheinigung eindeutig zusammenpassen. Erfasst mindestens:
- Name und Anschrift der zuwendenden Person oder Organisation;
- Betrag und Tag der Zuwendung beziehungsweise des Zahlungseingangs;
- Zahlungsweg und interne Buchungsreferenz;
- Angabe, ob es sich um eine Spende oder einen Mitgliedsbeitrag handelt;
- steuerbegünstigten Zweck und zugehörigen Bescheid;
- Datum und eindeutige Nummer der ausgestellten Bestätigung.
§ 50 Absatz 1 EStDV verlangt grundsätzlich eine Zuwendungsbestätigung nach amtlich vorgeschriebenem Vordruck. Für Zuwendungen bis 300 Euro kann unter den Voraussetzungen des § 50 Absatz 4 EStDV der vereinfachte Nachweis genügen: Neben der Buchungsbestätigung braucht es bei einer steuerbefreiten Körperschaft einen vom Empfänger hergestellten Beleg mit steuerbegünstigtem Zweck, Angaben zur Steuerbefreiung und der Einordnung als Spende oder Mitgliedsbeitrag.
Die 300-Euro-Regel ist keine Berechtigung, einen unklaren Vorgang als Spende zu behandeln. Sie erleichtert nur den Nachweis, wenn die übrigen Voraussetzungen erfüllt sind. Der Verein kann seinen Ablauf so organisieren, dass nicht automatisch für jede Kleinspende eine Einzelbestätigung erstellt wird; Wünsche von Zuwendenden und die steuerliche Einordnung bleiben trotzdem sauber zu bearbeiten.
4. Sachspende nicht wie einen Geldbetrag behandeln
§ 10b Absatz 3 EStG erfasst auch die Zuwendung von Wirtschaftsgütern, nicht jedoch bloße Nutzungen oder Leistungen. Bei einer Sachspende muss der Verein den Gegenstand genau beschreiben und die Grundlage des bestätigten Werts dokumentieren. Die BMF-Hinweise zu den verbindlichen Mustern für Zuwendungsbestätigungen verlangen entsprechende Angaben zum Gegenstand.
Haltet vor der Ausstellung fest:
- genaue Bezeichnung, Menge, Alter und Zustand;
- Zeitpunkt der Übergabe und Eigentumsübergang;
- Herkunft aus Privat- oder Betriebsvermögen;
- vorgelegte Rechnung, Kaufbeleg, Gutachten oder andere Wertgrundlage;
- Rechenweg zum eingetragenen Wert;
- vorgesehene Verwendung für den steuerbegünstigten Zweck.
Ein gebrauchtes Boot, Werkzeug oder Gerät darf nicht allein mit dem ursprünglichen Kaufpreis bestätigt werden. Auch ein eigener Arbeitseinsatz wird nicht dadurch zur Sachspende, dass der Verein einen gedachten Stundenwert ansetzt. Wenn Wert, Herkunft oder steuerliche Folgen nicht geklärt sind, lasst den Vorgang fachlich prüfen, bevor eine Bescheinigung entsteht.
5. Aufwandsspende nur bei vorherigem Anspruch
Eine Aufwandsspende ist kein nachträgliches „Spenden“ ehrenamtlicher Zeit. Nach § 10b Absatz 3 Satz 5 und 6 EStG können Aufwendungen nur berücksichtigt werden, wenn ein Anspruch auf Erstattung durch Vertrag oder Satzung eingeräumt wurde und anschließend darauf verzichtet wird. Der Anspruch darf nicht von vornherein unter der Bedingung des Verzichts stehen.
Die Finanzverwaltung nennt in ihren Hinweisen zu Aufwandsspenden weitere Prüfpunkte: Der Anspruch muss ernsthaft eingeräumt sein; die wirtschaftliche Leistungsfähigkeit des Vereins und die zeitliche Nähe der Verzichtserklärung sind relevante Indizien. Für die Praxis bedeutet das:
- Rechtsgrundlage und Beschluss müssen vor Beginn der Tätigkeit beziehungsweise vor Entstehung des Aufwands bestehen.
- Fahrt, Material oder sonstiger Aufwand wird mit Datum, Anlass und Beleg erfasst.
- Der Verein muss den Anspruch tatsächlich erfüllen können und dürfen.
- Die berechtigte Person verzichtet erst anschließend freiwillig und dokumentiert auf den konkreten Anspruch bezogen.
- In der Bestätigung wird der Verzicht auf Aufwendungsersatz im amtlichen Muster richtig gekennzeichnet.
Ein pauschaler Jahresendbeschluss, der bereits unentgeltlich geleistete Arbeit rückwirkend in Aufwandsspenden verwandeln soll, ist kein belastbarer Prozess. Richtet die Regel vor dem nächsten Einsatz ein und lasst sie steuerlich prüfen.
6. Das verbindliche amtliche Muster verwenden
Das BMF stellt für Geld- und Sachzuwendungen unterschiedliche Muster bereit. Die BMF-Verwaltungsanweisung zu den Mustern beschreibt sie als verbindlich: Wortwahl und Reihenfolge der einschlägigen Textpassagen sind beizubehalten. Die vorgesehenen Hinweise zu Haftung und steuerlicher Anerkennung gehören in die Bestätigung. Danksagungen oder Werbung dürfen nicht auf der Vorderseite stehen; eine Bestätigung darf höchstens eine DIN-A4-Seite umfassen.
Nutzt daher keine frei formulierte Briefvorlage aus dem Internet. Ein sicherer Ablauf ist:
- passendes aktuelles Muster für Geld- oder Sachzuwendung auswählen;
- nur die für den konkreten Empfänger und Bescheid einschlägigen Felder verwenden;
- Namen, Betrag, Datum, Zweck und Bescheiddaten gegen die Unterlagen prüfen;
- Kennzeichnung von Mitgliedsbeitrag oder Aufwandserstattungsverzicht kontrollieren;
- Freigabe durch eine zweite berechtigte Person dokumentieren;
- Bestätigung ausgeben beziehungsweise zulässig übermitteln und Doppel mit der Buchungsreferenz ablegen.
Die amtlichen Formulare sind über das Formular-Management-System der Bundesfinanzverwaltung erreichbar. Prüft vor jeder neuen Serie, ob Muster oder Rechtsstand aktualisiert wurden. Die hier verlinkten gesetzlichen und BMF-Quellen wurden am 1. November 2026 geprüft.
7. Doppel, Wertgrundlage und Verwendung dokumentieren
§ 50 Absatz 7 EStDV verlangt – abgesehen von den dort genannten besonderen Fällen des Absatzes 2 – Aufzeichnungen über Vereinnahmung und zweckentsprechende Verwendung sowie die Aufbewahrung eines Doppels der Zuwendungsbestätigung. Bei Sachzuwendungen und beim Verzicht auf Aufwendungsersatz müssen sich aus den Aufzeichnungen zusätzlich die Grundlagen des bestätigten Werts ergeben.
Verknüpft deshalb, ohne unnötige personenbezogene Daten breit zugänglich zu machen:
- Zahlung oder Übergabe;
- Einordnung als Geld-, Sach- oder Aufwandsspende;
- aktuelle Berechtigungsgrundlage des Vereins;
- Kopie der Bestätigung und fortlaufende Referenz;
- Wert- oder Aufwandsnachweise;
- Zuordnung zur Buchführung;
- tatsächliche Verwendung für den bestätigten steuerbegünstigten Zweck;
- Korrektur oder Storno, falls später ein Fehler auffällt.
Die digitale Organisation von Vereinsdokumenten hilft bei Version, Zugriff und Wiederauffindbarkeit. Bereitet die Unterlagen außerdem für eine nachvollziehbare Kassenprüfung und den Kassenbericht vor. Steuerliche Aufbewahrungsfristen und Zugriffsrechte stimmt ihr für euren Fall fachlich ab.
Kopierbare Prüfliste vor der Unterschrift
- Aktueller Bescheid und Ausstellungsfrist wurden geprüft.
- Der bestätigte Zweck entspricht dem Bescheid des Vereins.
- Spende, Mitgliedsbeitrag, Entgelt, Sach- oder Aufwandsspende sind getrennt.
- Es besteht keine unberücksichtigte Gegenleistung.
- Bei Mitgliedsbeiträgen ist die Abziehbarkeit ausdrücklich geklärt.
- Das passende aktuelle amtliche Muster wird verwendet.
- Betrag, Tag der Zuwendung, Name und Anschrift stimmen mit dem Nachweis überein.
- Sachspende und Wertgrundlage sind genau dokumentiert.
- Bei einer Aufwandsspende bestanden Anspruch und Leistungsfähigkeit vor dem Verzicht.
- Haftungs- und Anerkennungshinweise des Musters sind vollständig.
- Eine zweite berechtigte Person hat den Vorgang kontrolliert.
- Doppel, Buchungsreferenz und Verwendungsnachweis sind sicher abgelegt.
Angelroute realistisch in den Ablauf einordnen
Angelroute veröffentlicht Funktionen für Mitgliederverwaltung und Beiträge; den aktuellen Umfang zeigen die Funktionsübersicht und die Paketübersicht. Daraus folgt keine Spendenbuchhaltung, Steuerprüfung, Wertermittlung oder automatische Ausstellung von Zuwendungsbestätigungen.
Nutzt den Leitfaden, um Zuständigkeiten und Datenübergaben rund um euren bestehenden Finanzprozess zu klären: Welche Person prüft den Bescheid, wo liegt der Zahlungsnachweis, wer wählt das amtliche Muster und wie gelangt der Vorgang in Buchführung und Ablage? Erfahrungen anderer Vereine mit den veröffentlichten Angelroute-Funktionen findet ihr unter Referenzen.
Für die Einordnung eurer Mitglieder- und Beitragsverwaltung könnt ihr Kontakt aufnehmen, eine Beratung anfragen oder Angelroute über die kostenlose Testanfrage kennenlernen. Steuerliche Einzelfragen gehören dagegen zum zuständigen Finanzamt oder in die steuerliche Beratung.