Vereinsfinanzen
Sponsoring im Verein: Vertrag, Gegenleistung und Steuern prüfen
Sponsoring im Verein sauber vorbereiten: Gegenleistung abgrenzen, Vertrag und Rechnung prüfen, Zuständigkeiten festlegen und Einnahmen richtig einordnen.
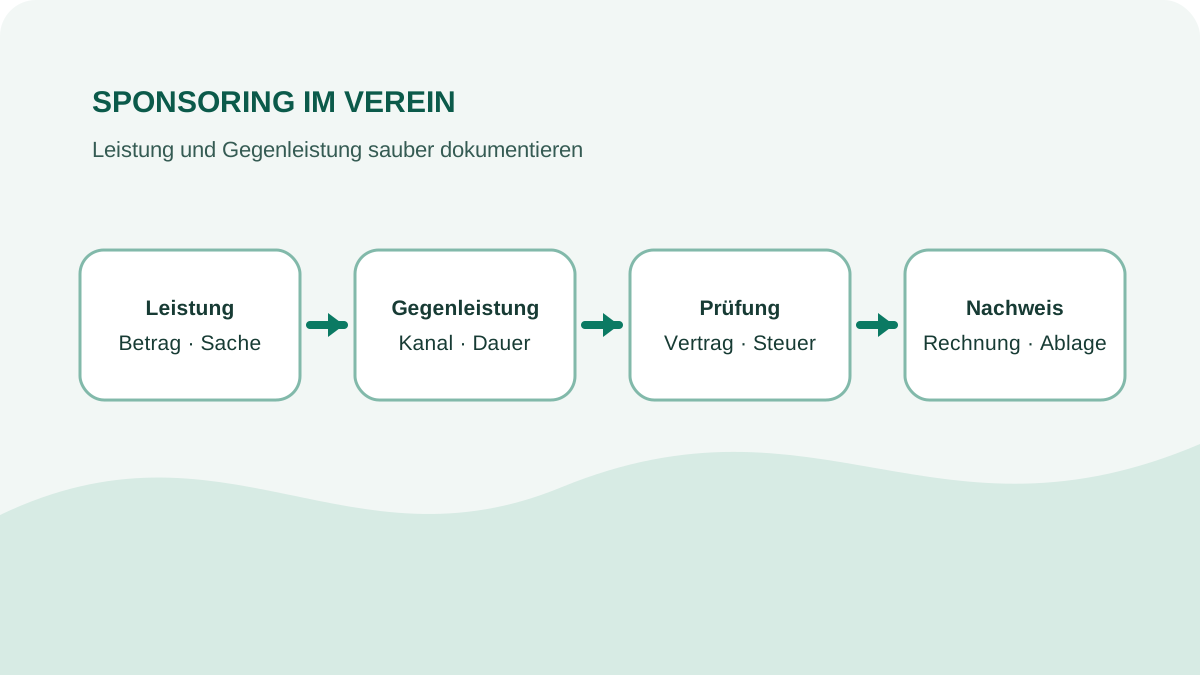
Bei Sponsoring im Verein ist zuerst zu klären: Beschränkt sich der Verein auf einen schlichten Hinweis auf die Unterstützung oder wirkt er aktiv an Werbung mit? Erst danach lassen sich Vertrag, Rechnung, Umsatzsteuer und steuerlicher Bereich sinnvoll prüfen. Eine Zahlung mit vereinbarter Werbeleistung ist nicht automatisch eine Spende. Gerade ein gemeinnütziger Angelverein sollte Sponsoring deshalb getrennt von Zuwendungen ohne Gegenleistung organisieren.
Titelbild: eigene, nicht KI-generierte redaktionelle Vektorgrafik. Sie zeigt einen abstrakten Sponsoringprozess, keine reale Firma, Marke, Rechnung oder Steuerberechnung.
Dieser Leitfaden ist eine organisatorische Arbeitshilfe und keine Steuer- oder Rechtsberatung. Die Einordnung hängt vom Vertrag, der tatsächlichen Durchführung, der Gemeinnützigkeit und dem Einzelfall ab.
Sponsoring und Spende zuerst trennen
Der Anwendungserlass zur Abgabenordnung 2026 zu § 64 beschreibt Sponsoring als Geld- oder Sachleistung, mit der regelmäßig eigene Ziele des Sponsors in Werbung oder Öffentlichkeitsarbeit verfolgt werden. Ein Sponsoringvertrag hält häufig die Leistungen beider Seiten fest. Ein bloßer Hinweis des Vereins auf die Unterstützung – auch mit Name oder Logo, aber ohne besondere Hervorhebung – begründet nach dem Erlass noch keinen wirtschaftlichen Geschäftsbetrieb. Wirkt der Verein dagegen an Werbemaßnahmen mit, kann ein steuerpflichtiger wirtschaftlicher Geschäftsbetrieb vorliegen. Auch umsatzsteuerlich trennt der Umsatzsteuer-Anwendungserlass, Abschnitt 1.1 Absatz 23 den schlichten Hinweis ohne besondere Hervorhebung oder Verlinkung von weitergehenden Werbeleistungen. Quellen geprüft am 6. November 2026.
| Situation | Typisches Merkmal | Richtiger nächster Schritt |
|---|---|---|
| Spende | keine vereinbarte Gegenleistung | Voraussetzungen der Zuwendungsbestätigung prüfen |
| bloßer Hinweis | Verein nennt Name oder Logo ohne besondere Hervorhebung oder Verlinkung | Gestaltung und tatsächliche Umsetzung dokumentieren |
| aktive Werbemitwirkung | hervorgehobene Anzeige, Verlinkung, Werbepaket oder vertragliche Präsentation | Vertrag, Rechnung und Steuerfolgen fachkundig prüfen |
| Sachleistung | Material, Gerät oder Dienstleistung gegen Sichtbarkeit | Wert, Übergabe, Gegenleistung und Buchung dokumentieren |
Die Spendenbescheinigung im Angelverein bleibt der Canonical Owner für Zuwendungen ohne Gegenleistung. Dieser Artikel behandelt ausschließlich Sponsoring.
Sponsoringvertrag des Vereins vorbereiten
Ein Sponsoringvertrag sollte nicht bei einem Logo und einem Betrag enden. Erfasst mindestens:
- vollständige Vertragsparteien und vertretungsberechtigte Personen;
- Geld-, Sach- oder Dienstleistung des Sponsors mit Zeitpunkt und Wert;
- konkrete Gegenleistung des Vereins, etwa Fläche, Medium, Dauer und Häufigkeit;
- Nutzungsrechte an Namen, Logo, Bildern und Texten;
- Freigabeprozess für Werbemittel und Ansprechpartner;
- Laufzeit, Kündigung und Umgang mit abgesagten Veranstaltungen;
- Rechnungsstellung, Zahlungsziel und steuerliche Prüfung;
- Dokumentation, Datenschutz und Rückgabe von Materialien.
Versprecht keine „exklusive Sichtbarkeit“, Reichweite oder bestimmte Wirkung, wenn sie nicht realistisch messbar und vertraglich leistbar ist. Der Verein sollte nur Leistungen zusagen, die Satzung, Gewässerordnung, Jugendschutz und bestehende Verträge zulassen.
Gegenleistungen konkret statt werblich beschreiben
„Der Sponsor wird angemessen erwähnt“ ist für Planung und Prüfung zu unbestimmt. Besser ist eine Leistungsmatrix:
| Kanal | Leistung | Verantwortlich | Nachweis |
|---|---|---|---|
| Vereinswebsite | Sponsorhinweis auf definierter Unterseite für vereinbarte Laufzeit | Öffentlichkeitsarbeit | URL und Freigabedatum |
| Veranstaltung | vereinbarte Präsentationsfläche mit genauer Größe und Hervorhebung | Veranstaltungsleitung | Aufbauprotokoll oder Foto |
| Vereinsheft | Anzeige in definierter Ausgabe und Größe | Redaktion | Belegexemplar |
| Sachleistung | Übergabe eines konkret beschriebenen Gegenstands | Materialwart/Kasse | Übergabebeleg und Wertnachweis |
Die Matrix macht sichtbar, ob der Verein nur auf Unterstützung hinweist oder aktiv an Werbung mitwirkt. Diese Unterscheidung muss steuerlich anhand des tatsächlichen Falls beurteilt werden.
Steuern und Rechnung vor Veröffentlichung klären
Das BMF stellt klar, dass die steuerliche Behandlung beim Sponsor nicht automatisch die Behandlung beim Verein bestimmt. Prüft deshalb vor der ersten Werbeleistung:
- welchem Tätigkeitsbereich die Einnahme und die zugehörigen Ausgaben zugeordnet werden;
- ob der Verein eine Rechnung ausstellt und welche Pflichtangaben erforderlich sind;
- ob Umsatzsteuer anfällt oder eine Sonderregel geprüft werden muss;
- wie Sachleistungen bewertet und gebucht werden;
- ob bestehende Freigrenzen, Besteuerungsgrenzen oder Gemeinnützigkeitsregeln berührt sind;
- ob Steuerberatung oder Finanzamt für den konkreten Vertrag eingebunden werden sollte.
Die allgemeine Abgrenzung der Tätigkeitsbereiche behandelt der Artikel zum wirtschaftlichen Geschäftsbetrieb im Verein. Übernehmt keine Zahl oder Steuerfolge ungeprüft aus einem Musterdokument.
Sponsoring im Angelverein praktisch planen
Mögliche Anlässe sind Jugendveranstaltungen, Gewässerpflege, Vereinsheft, Jubiläum oder Sachausstattung. Für jeden Anlass sollten Vorstand und Fachbereich vorab klären:
- passt Sponsor und Werbebotschaft zum Vereinszweck und zur Zielgruppe?
- dürfen Name, Logo und Bilder in diesem Zusammenhang verwendet werden?
- gibt es Kinder- oder Jugenddaten, die nicht Teil der Werbeleistung sein dürfen?
- kollidiert das Paket mit Verband, Pächter, Kommune oder bestehenden Partnern?
- kann der Verein die Gegenleistung auch bei Terminänderung erfüllen?
Bei einem Vereinsfest bleiben Musikrechte und Sponsoring getrennte Prüffelder. Der GEMA-Leitfaden für Vereinsfeste behandelt ausschließlich öffentliche Musiknutzung.
Interner Ablauf in acht Schritten
- Bedarf und erlaubte Gegenleistung definieren.
- Sponsor und mögliche Interessenkonflikte prüfen.
- Leistungen beider Seiten schriftlich beschreiben.
- Vertretungs- und Beschlusszuständigkeit nach Satzung klären.
- Steuer- und Rechnungsfragen vor Unterschrift prüfen.
- Vertrag von den zuständigen Personen freigeben und abschließen.
- Leistung, Rechnung, Zahlung und Nachweise getrennt dokumentieren.
- Nach Vertragsende Erfüllung, Verlängerung und offene Punkte prüfen.
Kopierbare Sponsoring-Checkliste
- Sponsoringleistung und Gegenleistung sind eindeutig getrennt beschrieben.
- Spende und Sponsoring werden nicht vermischt.
- Satzung, Zuständigkeit und Vertretung wurden geprüft.
- Werbekanäle, Dauer und Nachweise sind konkret festgelegt.
- Namens-, Logo- und Bildrechte sind geklärt.
- Rechnung, Umsatzsteuer und steuerlicher Bereich wurden geprüft.
- Sachleistungen haben Wert- und Übergabenachweise.
- Jugend- und Mitgliederdaten sind nicht Teil der Werbeleistung.
- Absage, Kündigung und Vertragsende sind geregelt.
- Erfüllung und Zahlung lassen sich später nachvollziehen.
Angelroute passend einsetzen
Angelroute beschreibt öffentlich Mitgliederverwaltung und Termine. Diese Funktionen können den organisatorischen Überblick über beteiligte Personen und vereinbarte Termine unterstützen; die Software erstellt aber keinen Sponsoringvertrag und nimmt keine steuerliche Einordnung vor. Den veröffentlichten Umfang findet ihr unter Funktionen, Pakete unter Preise und Vereinsbeispiele unter Referenzen.
Für die organisatorische Abbildung eures Ablaufs könnt ihr eine Beratung anfordern, Kontakt aufnehmen oder Angelroute über eine kostenlose Testanfrage mit fiktiven Daten prüfen.