Finanzen & Beiträge
Zuwendungsempfängerregister für Vereine richtig prüfen
Zuwendungsempfängerregister als Verein prüfen: sichtbare Daten, Herkunft, Homepage-Ergänzung im BOP und Korrektur über das zuständige Finanzamt einordnen.
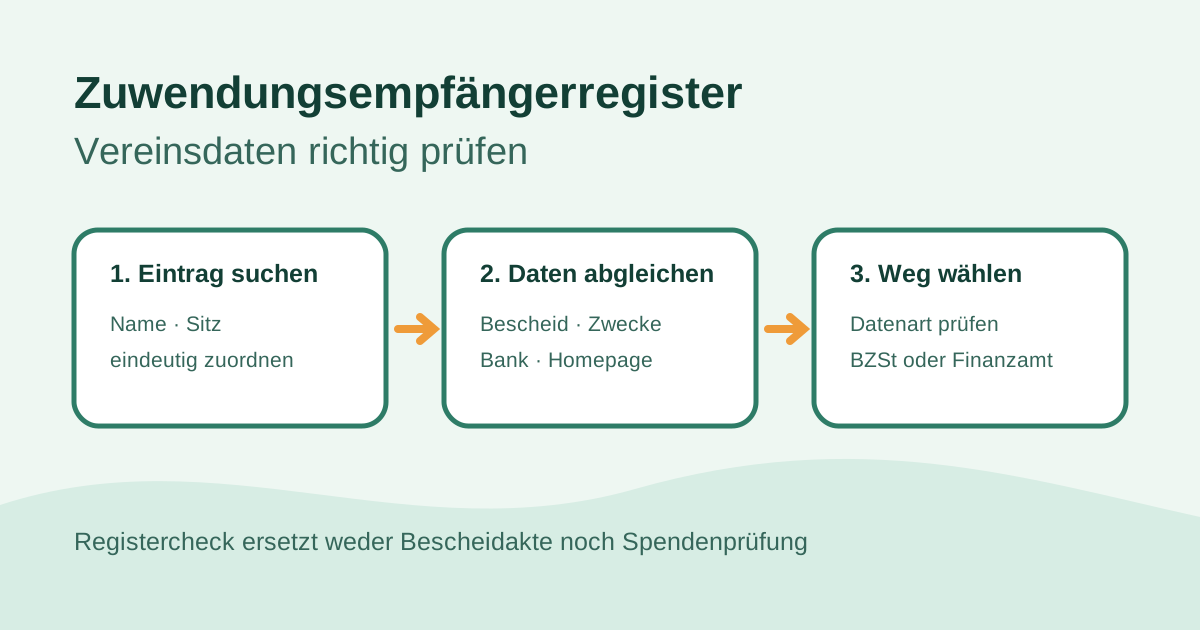
Das Zuwendungsempfängerregister für Vereine ist ein öffentlich einsehbares Register beim Bundeszentralamt für Steuern. Der Vorstand sollte den eigenen Eintrag suchen, die sichtbaren Angaben mit Satzung, Register- und Steuerunterlagen vergleichen und den Korrekturweg nach Datenart bestimmen. Die freiwillige Homepage hat ein BOP-Verfahren; bei übrigen Stammdaten verweist das BZSt auf das zuständige Finanzamt. Für Bankverbindungen enthält § 60b AO einen eigenen Änderungsweg.
Titelbild: eigene, nicht KI-generierte redaktionelle Vektorgrafik. Sie zeigt einen abstrakten Register- und Korrekturablauf, keine echte Behördenoberfläche oder amtliche Bescheinigung.
Dieser Beitrag ist eine organisatorische Arbeitshilfe und keine Steuer- oder Rechtsberatung. Quellen wurden am 14. November 2026 geprüft.
Zweck und Inhalt des Registers verstehen
§ 60b AO regelt das Zuwendungsempfängerregister beim Bundeszentralamt für Steuern. Gespeichert werden nach dem Gesetz unter anderem Wirtschafts-Identifikationsnummer, Name, Anschrift, steuerbegünstigte Zwecke, zuständige Finanzbehörde, Datum der Erteilung des letzten Freistellungsbescheids, der Anlage zum Körperschaftsteuerbescheid oder des Feststellungsbescheids nach § 60a AO sowie Bankverbindungen. Das Register ist öffentlich einsehbar.
Der Eintrag soll Informationen zu Organisationen bündeln, die Zuwendungsbestätigungen ausstellen dürfen. Er ersetzt weder die eigene Bescheidakte noch die Prüfung, ob für eine konkrete Zuwendung eine Bestätigung ausgestellt werden darf.
Die praktische Ausstellung behandelt der separate Leitfaden Spendenbescheinigung im Angelverein. Diese Seite besitzt ausschließlich Suche, Datenabgleich und Korrekturweg des öffentlichen Registers.
Eintrag systematisch suchen und sichern
Sucht den Verein im öffentlichen Zuwendungsempfängerregister des BZSt. Verwendet nicht nur eine Schreibweise. Prüft vollständigen Namen, mögliche Namensbestandteile, Sitz und Anschrift. Verwechselt ähnlich benannte Vereine nicht miteinander.
Dokumentiert den Check mit:
- Prüfdatum und verwendeten Suchbegriffen,
- eindeutig zugeordnetem Registereintrag,
- sichtbaren Angaben und möglichen Abweichungen,
- Vergleichsdokumenten,
- verantwortlicher Person und nächstem Prüftermin.
Speichert keine unnötigen Screenshots mit Daten anderer Organisationen. Für die eigene Akte reicht eine nachvollziehbare Fundstelle oder ein auf den eigenen Verein begrenzter Nachweis.
Registerdaten mit der Vereinsakte abgleichen
Vergleicht den Eintrag nicht aus dem Gedächtnis, sondern mit aktuellen Unterlagen:
| Registerangabe | Interne Vergleichsquelle |
|---|---|
| Name und Anschrift | Satzung, Vereinsregister, aktuelle Korrespondenz |
| steuerbegünstigte Zwecke | Satzung und letzter Steuerbescheid |
| Datum und Art des steuerlichen Nachweises | Freistellungsbescheid, Anlage zum Körperschaftsteuerbescheid oder Feststellungsbescheid nach § 60a AO |
| zuständige Finanzbehörde | letzter Schriftverkehr |
| Bankverbindung | freigegebene Vereinskonto-Unterlagen |
| Homepage | aktuelle kanonische Vereinsadresse |
Der Artikel Freistellungsbescheid im Verein prüfen erklärt Bescheiddatum, Veranlagungszeitraum und Folgeverfahren. Ein öffentlicher Registereintrag ist kein Ersatz für diese Dokumentenprüfung.
Homepage über das BZStOnline-Portal ergänzen
Das BZSt beschreibt für die freiwillige Angabe der Homepage ein eigenes Verfahren im BZStOnline-Portal. Für den Login wird ein BOP- oder ELSTER-Zertifikat benötigt.
Prüft vor der Meldung:
- Welche Adresse ist die dauerhafte Hauptseite des Vereins?
- Leitet sie sicher per HTTPS auf die kanonische Domain?
- Ist der Verein dort eindeutig bezeichnet?
- Wer darf die Ergänzung verbindlich übermitteln?
- Wo werden Übermittlungsbeleg und spätere Kontrolle abgelegt?
Meldet keine Kampagnen-, Termin- oder Social-Media-Adresse als dauerhafte Homepage, wenn sie den Verein langfristig nicht eindeutig repräsentiert.
Korrekturweg nach Datenart bestimmen
Das BZSt weist auf seiner Leistungsseite darauf hin, dass Änderungen anderer angezeigter Daten inländischer Organisationen an das zuständige Finanzamt zu richten sind. § 60b Absatz 5 AO nennt zugleich für Kontoverbindungen einen gesetzlichen Sonderweg: Die geführte Körperschaft kann Änderungen oder Ergänzungen nach amtlich vorgeschriebenem Datensatz elektronisch an das BZSt übermitteln. Prüft deshalb vor jeder Änderung die Datenart und den aktuell angebotenen Übermittlungsweg beim BZSt.
Bereitet für eine Klärung vor:
- genaue fehlerhafte oder veraltete Angabe,
- gewünschte richtige Angabe,
- Nachweisquelle und Aktenzeichen,
- letzter einschlägiger Bescheid,
- Vertretungs- und Kontaktdaten,
- dokumentierten Versand- und Rücklaufweg.
Ändert nicht nur die interne Vereinssoftware und erwartet eine automatische sofortige Registerkorrektur. Interne Datenpflege und Behördenübermittlung sind getrennte Prozesse. Für Homepage, Stammdaten und Bankverbindungen können unterschiedliche Wege gelten.
Fehlender Eintrag nicht vorschnell deuten
Ein nicht gefundener Eintrag ist kein ausreichender Beleg dafür, dass der Verein seine Gemeinnützigkeit verloren hat oder keine Zuwendungsbestätigungen ausstellen darf. Suchweise, Datenübermittlung, Zuständigkeit und aktueller Steuerstatus müssen getrennt geprüft werden.
Geht bei einem fehlenden Eintrag so vor:
- Schreibweisen und Sitz erneut prüfen,
- letzten Freistellungs- oder Feststellungsbescheid heranziehen,
- zuständiges Finanzamt und Bescheidzeitraum bestätigen,
- fachlich klären, ob und welche Nachfrage erforderlich ist,
- Ergebnis und nächste Kontrolle dokumentieren.
Gebt Spendern oder Mitgliedern keine unbelegte Erklärung über die Ursache. Eine transparente Aussage lautet beispielsweise, dass der Verein den Registerstand mit der zuständigen Stelle klärt.
Registerprüfung in den Jahresablauf aufnehmen
Prüft den Eintrag nach einem neuen Bescheid, einer Namens- oder Anschriftenänderung, einem Bankwechsel und zusätzlich in einem festen Jahresrhythmus. Verknüpft die Aufgabe mit einer Rolle und einer Vertretung, nicht nur mit einer bestimmten Person.
Eine kleine Kontrollliste kann enthalten:
- Registercheck durchgeführt,
- Bescheidakte aktualisiert,
- Bankverbindung abgeglichen,
- Homepage geprüft,
- Abweichungen mit Zuständigkeit erfasst,
- Korrektur belegt,
- Nachkontrolle terminiert.
Kopierbare Register-Checkliste
- Der Verein wurde mit mehreren eindeutigen Merkmalen gesucht.
- Der gefundene Eintrag gehört zweifelsfrei zum eigenen Verein.
- Name, Anschrift, Zwecke, Bescheidangaben und Bankverbindung sind abgeglichen.
- Die Homepage zeigt auf eine dauerhafte kanonische Vereinsadresse.
- Homepage, übrige Stammdaten und Bankverbindungen sind dem jeweils aktuellen Weg zugeordnet.
- Für Abweichungen liegen Beleg, Zuständigkeit und Aktenzeichen vor.
- Ein fehlender Eintrag wird nicht als automatischer Gemeinnützigkeitsverlust dargestellt.
- Spendenbescheinigung und Registerprüfung bleiben getrennte Prozesse.
- Übermittlung und Rückmeldung sind in der Vereinsakte gesichert.
- Der nächste Kontrolltermin ist einer Rolle zugewiesen.
Angelroute veröffentlicht Mitglieder- und Beitragsverwaltung sowie digitale Vereinsabläufe als Teile der Funktionsübersicht. Die Software prüft keinen amtlichen Registerstatus und übermittelt keine Korrektur an BZSt oder Finanzamt. Paketdetails stehen unter Preise, Vereinsbeispiele unter Referenzen. Für die organisatorische Abbildung eurer Abläufe könnt ihr Kontakt aufnehmen oder eine Beratung anfordern.