Gemeinnützigkeit
Freistellungsbescheid im Verein prüfen und verwalten
Freistellungsbescheid im Verein prüfen: Bedeutung, Unterlagen, Gültigkeit für Zuwendungsbestätigungen und sichere Ablage im Vorstand.
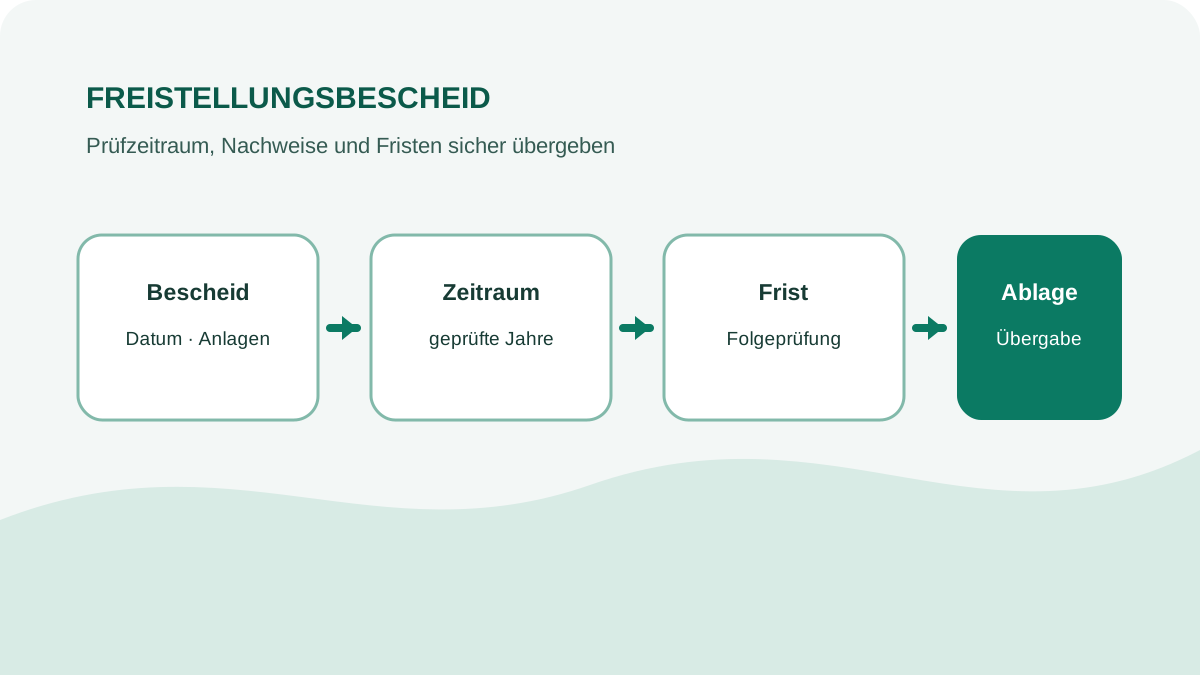
Der Freistellungsbescheid eines Vereins dokumentiert das Ergebnis der steuerlichen Prüfung für den genannten Veranlagungszeitraum. Der Vorstand sollte Bescheid, Anlagen und Abgabedatum gemeinsam ablegen, den geprüften Zeitraum erfassen und rechtzeitig die nächste Erklärung vorbereiten. Für Zuwendungsbestätigungen ist besonders wichtig: Das Datum des Freistellungsbescheids oder der Anlage zum Körperschaftsteuerbescheid darf grundsätzlich nicht länger als fünf Jahre zurückliegen.
Titelbild: eigene, nicht KI-generierte redaktionelle Vektorgrafik. Sie zeigt einen abstrakten Dokumenten- und Fristenprozess, keinen echten Bescheid und keine Behördenoberfläche.
Dieser Beitrag ist eine organisatorische Arbeitshilfe und keine Steuer- oder Rechtsberatung. Bescheidinhalt, Erklärungszeitraum und Rückfragen richten sich nach dem Einzelfall. Quellen wurden am 8. November 2026 geprüft.
Was der Freistellungsbescheid für den Verein bedeutet
Das Finanzamt prüft im Veranlagungsverfahren, ob Satzung und tatsächliche Geschäftsführung die Voraussetzungen der steuerlichen Gemeinnützigkeit erfüllen. Der Anwendungserlass zu § 59 AO erläutert, dass darüber durch Steuerbescheid oder gegebenenfalls Freistellungsbescheid entschieden wird.
Der Bescheid ist damit mehr als eine allgemeine Urkunde. Er bezieht sich auf einen konkreten Prüfungszeitraum und kann für Förderanträge, Nachweise gegenüber Dritten und die Berechtigung zu Zuwendungsbestätigungen relevant sein. Er ersetzt aber weder die laufende ordnungsgemäße Geschäftsführung noch die Prüfung späterer Änderungen.
Freistellungsbescheid und §-60a-Bescheid unterscheiden
Die Feststellung nach § 60a AO prüft, ob die Satzung die gemeinnützigkeitsrechtlichen Voraussetzungen einhält. Der Freistellungsbescheid berücksichtigt im Veranlagungsverfahren zusätzlich die tatsächliche Geschäftsführung im geprüften Zeitraum.
| Dokument | Kernaussage | Typischer Anlass |
|---|---|---|
| Feststellung nach § 60a AO | Satzung erfüllt die formellen gemeinnützigkeitsrechtlichen Voraussetzungen | Gründung oder Satzungsänderung |
| Freistellungsbescheid beziehungsweise Anlage | steuerliche Behandlung nach Prüfung der erklärten tatsächlichen Geschäftsführung | regelmäßige Veranlagung |
Der Bundesportal-Leitfaden zur Anerkennung der Gemeinnützigkeit nennt als typische Unterlagen Satzung, Protokolle, Einnahmenüberschussrechnungen sowie Kassen- und Tätigkeitsberichte. Die genaue Anforderung bestimmt das zuständige Finanzamt.
Gültigkeit für Spendenbescheinigungen prüfen
Eine häufige Suche lautet „Freistellungsbescheid Verein Gültigkeit“. Dafür gibt § 63 Absatz 5 AO eine konkrete Frist für Zuwendungsbestätigungen vor:
- Das Datum des Freistellungsbescheids oder der Anlage zum Körperschaftsteuerbescheid darf nicht länger als fünf Jahre zurückliegen.
- Liegt noch kein solcher Bescheid vor, kann eine Feststellung nach § 60a AO herangezogen werden, wenn sie nicht länger als drei Kalenderjahre zurückliegt.
- Die Fünfjahresfrist wird taggenau berechnet.
Diese Regel beantwortet nicht pauschal, wie lange der Verein in jeder anderen Situation als gemeinnützig gilt. Haltet deshalb Veranlagungszeitraum, Bescheiddatum und Verwendungszweck des Nachweises getrennt fest. Für das einzelne Spendendokument bleibt der Leitfaden zur Spendenbescheinigung im Angelverein zuständig.
Unterlagen für die nächste Prüfung organisieren
Der hier verlinkte Hamburger Bundesportal-Eintrag nennt als Regelfall eine Aufforderung alle drei Jahre. Das ist keine bundesweit garantierte Frist; verbindlich sind die Aufforderung und Frist des zuständigen Finanzamts.
Bereitet laufend diese Unterlagen vor:
- aktuelle Satzung und relevante Änderungsbeschlüsse;
- Protokolle von Mitgliederversammlungen und Vorstandsbeschlüssen;
- Einnahmenüberschussrechnung des Vereins mit Belegen;
- Tätigkeitsbericht zum Satzungszweck;
- Kassenberichte und Prüfvermerke;
- Nachweise zu Rücklagen, zweckgebundenen Mitteln und größeren Projekten;
- Verträge und Erläuterungen zu wirtschaftlichen Aktivitäten.
Bescheidregister für den Vorstand
Eine kompakte Übersicht verhindert, dass Wissen beim Vorstandswechsel verloren geht:
| Feld | Eintrag |
|---|---|
| Dokumentart | Freistellungsbescheid, Anlage oder §-60a-Feststellung |
| Finanzamt und Steuernummer | zuständige Stelle und eindeutige Zuordnung |
| Bescheiddatum | Ausgangspunkt für Fristen |
| geprüfter Zeitraum | Jahre, auf die sich der Bescheid bezieht |
| Vorbehalte und Hinweise | wörtlich beziehungsweise mit Seitenverweis |
| nächste bekannte Abgabe | Datum aus Aufforderung oder internem Plan |
| Ablageort | beschränkter Ordner und Originalstandort |
| Verantwortliche Rolle | zum Beispiel Kassenwart und Vorsitz |
Speichert nicht nur einen Scan. Legt auch die eingereichte Erklärung und die zugehörigen Nachweise in einer unveränderbaren Jahresablage ab. Personenbezogene Steuerunterlagen gehören nicht in einen allgemein zugänglichen Mitgliederordner.
Änderungen nicht bis zur nächsten Erklärung aufschieben
Satzungsänderungen, neue wirtschaftliche Tätigkeiten oder eine wesentlich andere Mittelverwendung können eine frühere Prüfung erfordern. § 60a AO sieht vor, dass Änderungen der erheblichen Verhältnisse die Feststellung beeinflussen können. Stimmt einen Satzungsentwurf deshalb vor Beschluss möglichst mit dem Finanzamt oder fachkundiger Beratung ab; organisatorisch hilft die Checkliste zur Satzungsänderung.
Checkliste Freistellungsbescheid Verein
- Bescheid und sämtliche Anlagen sind vollständig.
- Bescheiddatum und geprüfter Zeitraum sind erfasst.
- Hinweise, Vorbehalte und Rechtsbehelfsfrist wurden geprüft.
- Fünfjahresfrist für Zuwendungsbestätigungen ist gesondert überwacht.
- Nächste Erklärung besitzt Verantwortliche und internen Vorlauf.
- Satzungs- und Tätigkeitsänderungen werden laufend dokumentiert.
- Erklärung, EÜR, Tätigkeitsbericht und Protokolle sind gemeinsam auffindbar.
- Der Vorstandswechsel enthält eine dokumentierte Übergabe.
Angelroute organisatorisch einsetzen
Angelroute beschreibt öffentlich Mitgliederverwaltung, Termine, Arbeitsdienste und vereinsbezogene Kommunikation. Damit lassen sich Zuständigkeiten und Termine im Vereinsalltag strukturieren; die Software beantragt oder prüft keinen Freistellungsbescheid. Den veröffentlichten Funktionsumfang findet ihr unter Funktionen, Pakete unter Preise und Vereinsbeispiele unter Referenzen.
Für euren organisatorischen Ablauf könnt ihr eine Beratung anfordern, Kontakt aufnehmen oder Angelroute über eine kostenlose Testanfrage mit fiktiven Daten prüfen.