Vereinsfinanzen
Einnahmenüberschussrechnung im Verein erstellen
Einnahmenüberschussrechnung im Verein erstellen: Bereiche trennen, Belege abstimmen und den Jahresabschluss mit einer klaren Checkliste vorbereiten.
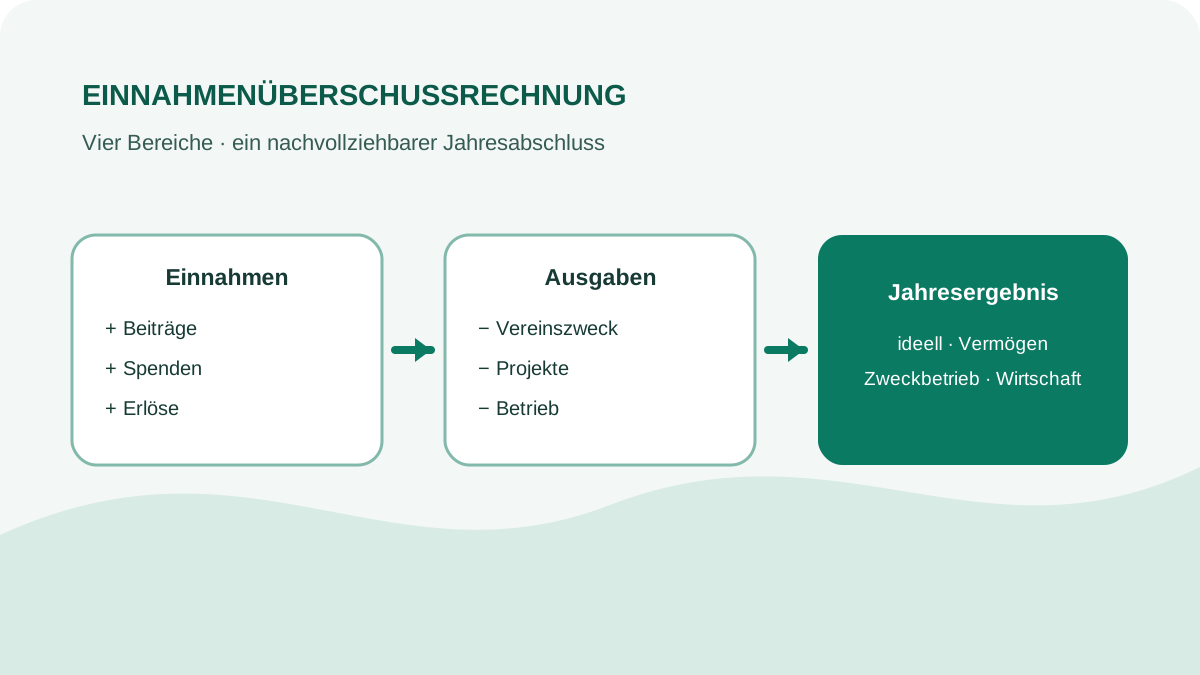
Eine Einnahmenüberschussrechnung im Verein stellt die im Jahr zugeflossenen Einnahmen den abgeflossenen Ausgaben gegenüber. Für einen gemeinnützigen Angelverein reicht eine einzige Gesamtsumme meist nicht: Ordnet jeden Vorgang dem ideellen Bereich, der Vermögensverwaltung, einem Zweckbetrieb oder einem steuerpflichtigen wirtschaftlichen Geschäftsbetrieb zu. Stimmt anschließend Bank, Kasse und offene Belege ab und dokumentiert, wie das Jahresergebnis entstanden ist.
Titelbild: eigene, nicht KI-generierte redaktionelle Vektorgrafik. Sie zeigt einen abstrakten Rechen- und Prüfablauf, keine reale Buchhaltungssoftware oder Behördenoberfläche.
Dieser Leitfaden ist eine organisatorische Arbeitshilfe und keine Steuer- oder Rechtsberatung. Anforderungen können von Rechtsform, Tätigkeiten und Einzelfall abhängen. Quellen wurden am 8. November 2026 geprüft.
Was die Einnahmenüberschussrechnung des Vereins zeigen soll
§ 63 Absatz 3 AO verlangt von einer steuerbegünstigten Körperschaft ordnungsmäßige Aufzeichnungen über Einnahmen und Ausgaben, damit die tatsächliche Geschäftsführung nachvollziehbar bleibt. Das amtliche bayerische Muster einer Einnahmen-Ausgaben-Rechnung gliedert die Werte nach den vier steuerlichen Bereichen.
Die Rechnung beantwortet deshalb nicht nur „Was blieb übrig?“, sondern auch:
- Woher kam das Geld und welchem Bereich gehört es an?
- Wofür wurde es verwendet?
- Welche Belege und Kontobewegungen tragen den Betrag?
- Welche Abgrenzung hat der Vorstand vorgenommen?
- Ist die Entwicklung gegenüber Vorjahr und Haushaltsplan erklärbar?
Vier Bereiche getrennt erfassen
Ein gemeinnütziger Verein kann Vorgänge in mehreren steuerlichen Sphären haben. Eine Veranstaltung, ein Verkauf oder eine Vermietung wird nicht dadurch ideell, dass der Erlös später dem Vereinszweck dient. Der konkrete Vorgang entscheidet.
| Bereich | Typische Beispiele | Interne Prüffrage |
|---|---|---|
| Ideeller Bereich | Mitgliedsbeiträge, echte Spenden, satzungsmäßige Vereinsarbeit | Steht der Vorgang unmittelbar mit dem steuerbegünstigten Zweck in Verbindung? |
| Vermögensverwaltung | Zinsen oder langfristige Vermietung | Wird vorhandenes Vermögen genutzt, ohne dass ein laufender Geschäftsbetrieb im Vordergrund steht? |
| Zweckbetrieb | begünstigte Tätigkeit unter den gesetzlichen Voraussetzungen | Erfüllt die Tätigkeit selbst den Satzungszweck und die Regeln der §§ 65 bis 68 AO? |
| Wirtschaftlicher Geschäftsbetrieb | Verkauf, Werbung oder Bewirtung außerhalb eines Zweckbetriebs | Entsteht eine selbstständige nachhaltige Einnahmetätigkeit außerhalb der begünstigten Bereiche? |
Für Vereinsfeste erläutert das Bayerische Landesamt für Steuern, dass Einnahmen und Ausgaben den vier Bereichen zuzuordnen sind. Bei Unsicherheit sollte eine steuerlich fachkundige Person den konkreten Vorgang einordnen.
EÜR, Kassenbuch und Kassenbericht unterscheiden
Das Kassenbuch des Vereins dokumentiert laufende Bargeldbewegungen. Die Einnahmenüberschussrechnung verdichtet alle relevanten Einnahmen und Ausgaben des Jahres. Der Kassenbericht für die Mitgliederversammlung erklärt den Mitgliedern anschließend die wichtigsten Ergebnisse in verständlicher Form.
Diese drei Dokumente sollten zusammenpassen, erfüllen aber unterschiedliche Aufgaben:
- Kassenbuch: tägliche oder zeitnahe Einzelaufzeichnung der Bargeldvorgänge.
- Einnahmenüberschussrechnung: geordnete Jahresübersicht mit steuerlicher Zuordnung.
- Kassenbericht: verständliche Rechenschaft gegenüber Mitgliedern und Prüfern.
Einnahmenüberschussrechnung Schritt für Schritt erstellen
1. Geschäftsjahr und Datenbestand festlegen
Legt fest, welcher Zeitraum abgeschlossen wird und welche Bankkonten, Kassen, Zahlungsdienste und Abrechnungen dazugehören. Führt fehlende Belege und ungeklärte Zahlungen in einer offenen Liste. So wird aus einer stillen Lücke eine bearbeitbare Aufgabe.
2. Jeden Vorgang mit Beleg und Bereich verbinden
Für eine Buchführung verlangt § 145 AO, dass ein sachverständiger Dritter die Geschäftsvorfälle in angemessener Zeit überblicken kann. Auch für die Einnahmen-Ausgaben-Aufzeichnung eines Vereins ist das ein sinnvoller Ordnungsmaßstab. Für jeden Vorgang sollten deshalb mindestens Datum, Betrag, Zahlungsweg, Gegenpartei, Belegnummer, Sachverhalt und steuerlicher Bereich vorhanden sein.
3. Zuordnung kontrollieren
Prüft ungewöhnliche oder wiederkehrende Fälle gesondert: Vereinsfest, Gastkartenverkauf, Sponsoring, Pacht, Zinsen, Spenden und zweckgebundene Zuschüsse. Verlinkt bei einer Entscheidung die zugrunde liegende Rechnung, den Vertrag oder den Vorstandsbeschluss.
4. Summen und Geldbestände abstimmen
Vergleicht die Jahresanfangs- und Jahresendbestände mit Kontoauszügen und Kassenbestand. Eine Differenz sollte nicht durch eine pauschale Korrekturbuchung verschwinden, sondern nachvollziehbar aufgeklärt werden.
5. Ergebnis je Bereich dokumentieren
Bildet Einnahmen, Ausgaben und Überschuss oder Fehlbetrag je Bereich. Ergänzt eine kurze Erläuterung für erhebliche Abweichungen, einmalige Anschaffungen und noch nicht abgeschlossene Projekte.
Praktische EÜR-Tabelle für den Verein
Eine Arbeitsdatei kann diese Spalten enthalten:
| Feld | Zweck |
|---|---|
| Buchungs- und Zahlungsdatum | zeitliche Zuordnung |
| Belegnummer und Ablagepfad | schneller Nachweis |
| Beschreibung und Gegenpartei | verständlicher Geschäftsvorfall |
| Einnahme oder Ausgabe | Rechenrichtung |
| Brutto-, Netto- und Steuerbetrag | getrennte Prüfung, falls relevant |
| Steuerlicher Bereich | ideell, Vermögensverwaltung, Zweckbetrieb oder wirtschaftlicher Geschäftsbetrieb |
| Projekt oder Kostenstelle | interne Auswertung |
| Zahlungsweg | Bank, Kasse oder Zahlungsdienst |
| Freigabe und Prüfhistorie | Vier-Augen-Prinzip |
Die Tabelle ist ein Organisationsmuster, keine pauschal passende Steuervorlage. Wer nach § 141 AO oder aus einem anderen Grund buchführungspflichtig ist, benötigt eine andere Abschlusslogik.
Checkliste vor der Übergabe
- Zeitraum und alle Geldkonten sind vollständig.
- Anfangs- und Endbestände stimmen mit den Nachweisen überein.
- Jeder Betrag besitzt Beleg, Beschreibung und Bereich.
- Vereinsfest, Sponsoring und Verkäufe sind gesondert geprüft.
- Bargeldwerte passen zum laufenden Kassenbuch.
- Ungeklärte Vorgänge stehen in einer offenen Liste.
- Vorjahresabweichungen und Sonderfälle sind erläutert.
- Der Tätigkeitsbericht des Vereins beschreibt die zugehörigen Aktivitäten.
- Kassenprüfung und Vorstand erhalten eine festgeschriebene Version.
Angelroute in den Jahresprozess einordnen
Angelroute beschreibt öffentlich Mitglieder- und Beitragsverwaltung, Termine und Arbeitsdienste. Diese Informationen können Zuständigkeiten und vereinsbezogene Abläufe unterstützen; Angelroute erstellt keine steuerliche Einnahmenüberschussrechnung und ersetzt keine Buchhaltungs- oder Steuerberatung. Den veröffentlichten Umfang findet ihr unter Funktionen, Pakete unter Preise und Vereinsbeispiele unter Referenzen.
Für die organisatorische Einbindung in euren Jahresablauf könnt ihr eine Beratung anfordern, Kontakt aufnehmen oder Angelroute über eine kostenlose Testanfrage mit fiktiven Daten prüfen.