Vereinsverwaltung
Aufgaben eines Kassenwarts im Verein: Checkliste für Angelvereine
Welche Aufgaben hat ein Kassenwart im Verein? Checkliste für Angelvereine mit Jahresplan, Beiträgen, Gastkarten, Barkasse, Belegen und Übergabe.
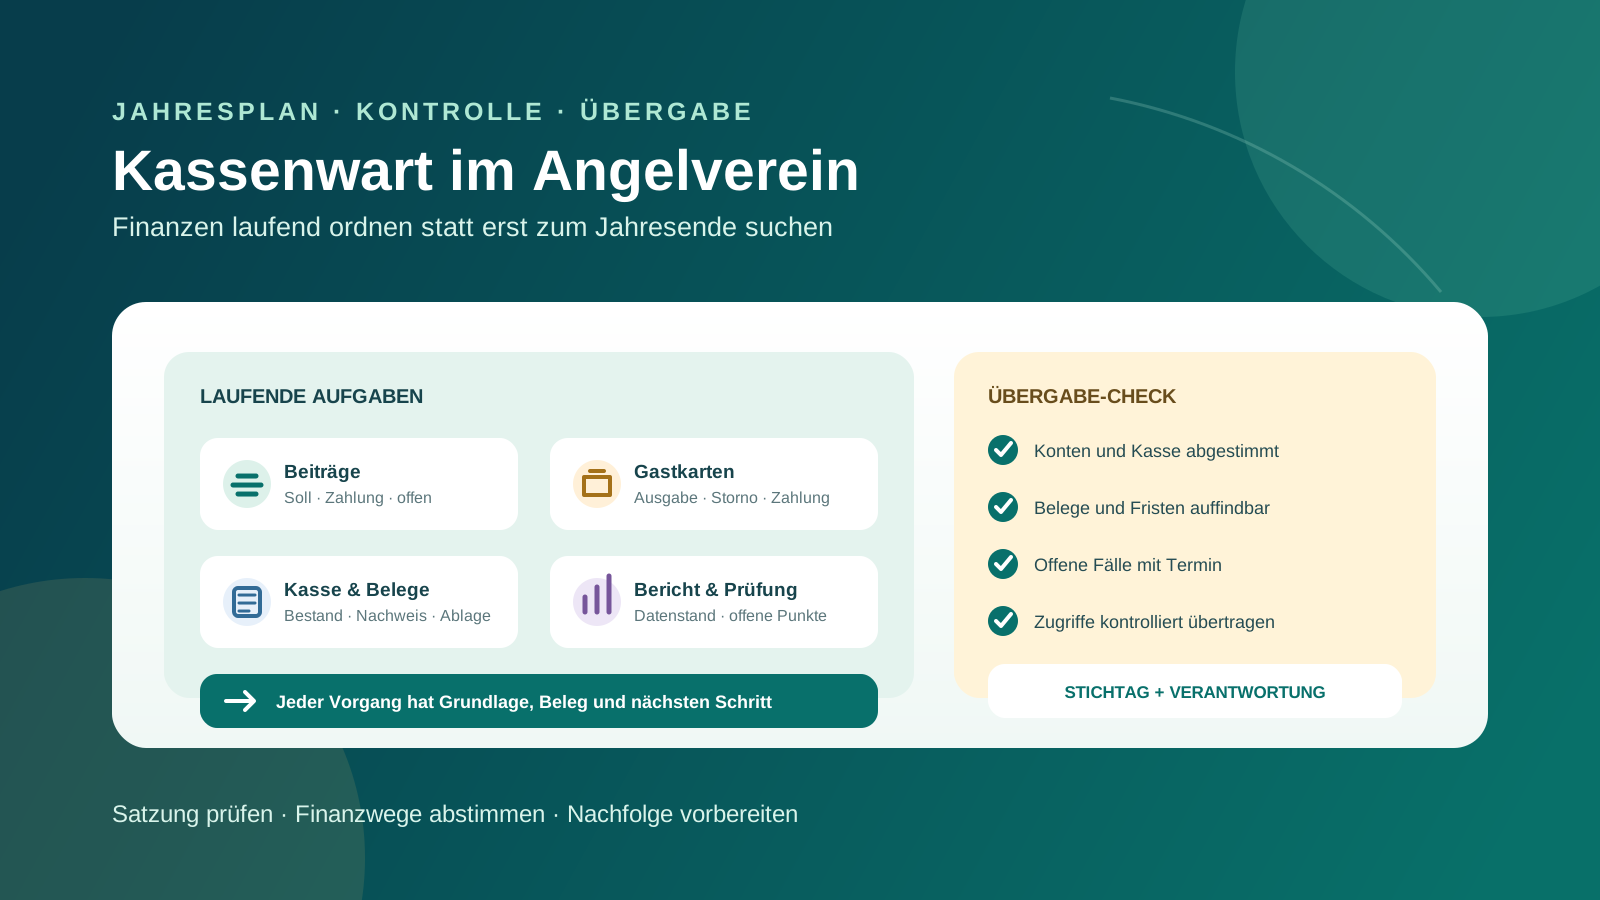
Zu den Aufgaben des Kassenwarts im Verein gehören vor allem ein verlässlicher Finanzüberblick, die laufende Erfassung und Prüfung von Einnahmen und Ausgaben, der Abgleich von Bank, Kasse und Belegen sowie die Vorbereitung von Bericht, Prüfung und Übergabe. Im Angelverein kommen häufig Mitgliedsbeiträge, Gastkarten, Abrechnungen von Ausgabestellen und – bei entsprechender Vereinsregel – finanzielle Vorgänge rund um Arbeitsdienste hinzu. Was der Kassenwart tatsächlich entscheiden oder ausführen darf, ergibt sich jedoch aus Satzung, Ordnungen, Beschlüssen und seiner konkreten Bestellung.
Titelbild: eigene, nicht KI-generierte redaktionelle Vektorgrafik. Sie zeigt einen allgemeinen Jahres- und Übergabeplan, keine reale Buchhaltung, Person oder Produktoberfläche.
Dieser Leitfaden ist eine organisatorische Arbeitshilfe und keine Rechts- oder Steuerberatung. Die Aufgaben eines Schatzmeisters im Verein werden häufig ähnlich beschrieben, aber „Kassenwart“ und „Schatzmeister“ sind keine überall identisch ausgestalteten Ämter. Prüft insbesondere, ob die Rolle zum vertretungsberechtigten Vorstand gehört, welche Finanzordnung gilt und welche Entscheidungen ein weiteres Organ freigeben muss.
1. Aufgaben des Kassenwarts im Verein zuerst abgrenzen
Beginnt mit der aktuellen Satzung, möglichen Finanz- und Beitragsordnungen sowie den maßgeblichen Beschlüssen. Haltet nicht nur einen Amtstitel fest, sondern beschreibt Tätigkeit, Entscheidungsgrenze, Vertretung und Kontrollweg. So wird aus „kümmert sich um die Kasse“ ein prüfbarer Auftrag.
§ 27 BGB regelt Bestellung und Geschäftsführung des Vereinsvorstands. Absatz 3 verweist für die Geschäftsführung auf Vorschriften des Auftragsrechts. § 666 BGB nennt die Pflicht, erforderliche Nachrichten zu geben, auf Verlangen über den Stand Auskunft zu erteilen und nach Ausführung Rechenschaft abzulegen. Diese Regelungen beschreiben nicht automatisch die Aufgaben jedes intern so genannten Kassenwarts: Gehört die Person nicht zum Vorstand, folgen Auftrag und Befugnisse insbesondere aus den Vereinsregeln und der konkreten Übertragung. Die amtlichen Texte wurden am 2. November 2026 geprüft.
Eine schlanke Aufgabenmatrix beantwortet deshalb:
| Bereich | Laufende Bearbeitung | Freigabe oder Kontrolle | Vertretung | Grundlage |
|---|---|---|---|---|
| Bank und Barkasse | [Rolle] |
[Rolle/Organ] |
[Rolle] |
[Satzung/Beschluss] |
| Mitgliedsbeiträge | [Rolle] |
[Rolle/Organ] |
[Rolle] |
[Beitragsordnung] |
| Gastkarten und Ausgabestellen | [Rolle] |
[Rolle/Organ] |
[Rolle] |
[Kartenregel/Vertrag] |
| Ausgaben und Erstattungen | [Rolle] |
[Rolle/Organ] |
[Rolle] |
[Finanzordnung/Beschluss] |
| Bericht und Übergabe | [Rolle] |
[Vorstand/Versammlung] |
[Rolle] |
[Satzung/Beschluss] |
Die übergreifende Verteilung von Vorstandsarbeit behandelt die Aufgabenmatrix für den Vereinsvorstand. Dieser Beitrag bleibt auf die Finanzrolle, ihren Jahresrhythmus und ihre Übergabe begrenzt.
2. Kassenwart-Aufgaben als festen Jahresrhythmus planen
Die Pflichten eines Kassenwarts im Verein lassen sich besser über Ergebnisse als über lose Tätigkeitswörter steuern. „Buchungen machen“ ist zu ungenau. „Bank, Kasse und offene Zuordnungen zum Monatsende abgestimmt“ lässt sich prüfen und vertreten.
Ein möglicher Jahresplan sieht so aus:
| Zeitpunkt | Ergebnis der Finanzrolle | Typische Angelverein-Daten |
|---|---|---|
| Jahresbeginn | Anfangsbestände und freigegebener Plan sind übernommen | Bank, Barkasse, Beitrags- und Kartenplanung |
| vor einem Beitragslauf | Beitragssoll und freigegebene Änderungen liegen vor | Mitgliedsarten, offene Klärfälle, Zahlungsweg |
| monatlich oder im beschlossenen Turnus | Konten, Kasse und Belege sind abgestimmt | Rücklastschriften, Bareinnahmen, Kartenzahlungen |
| vor und nach der Angelsaison | Kartenverkäufe und Ausgabestellen sind abgegrenzt | Kartentyp, Zeitraum, Ausgabe, Storno, Zahlung |
| vor der Mitgliederversammlung | belastbarer Datenstand ist für Bericht und Prüfung vorbereitet | Bestände, Einnahmen, Ausgaben, offene Punkte |
| bei Amtswechsel | Unterlagen, Zugänge und offene Vorgänge sind protokolliert übergeben | Konten, Kasse, Fristen, Ansprechpartner |
Die Zeitpunkte sind keine allgemeinen gesetzlichen Fristen. Passt sie an Geschäftsjahr, Satzung, Beschlüsse, Bankabläufe und tatsächliche Kartensaison an. Für die zeitliche Sicht auf alle Vereinsbereiche gibt es zusätzlich den Jahresplan für den Vorstand.
3. Einnahmen, Ausgaben und Belege nachvollziehbar führen
Jeder Finanzvorgang braucht einen nachvollziehbaren Zusammenhang zwischen Anlass, Grundlage, Beleg, Zahlung und Erfassung. Trennt dabei Erfassung und Freigabe, sofern eure Vereinsregeln das vorsehen. Eine bloße Kontobewegung erklärt noch nicht, welchem Vorgang sie gehört.
Für jeden Fall sollten mindestens auffindbar sein:
- Datum, Betrag und Zahlungsweg;
- sachlicher Anlass und betroffener Zeitraum;
- Rechnung, Quittung oder anderer geeigneter Nachweis;
- interne Grundlage oder Freigabe, soweit erforderlich;
- Zuordnung in der verwendeten Finanzablage;
- Korrekturvermerk bei Storno, Rücklastschrift oder Umbuchung.
Für steuerbegünstigte Vereine ist außerdem § 63 AO relevant. Danach muss die tatsächliche Geschäftsführung auf die ausschließliche und unmittelbare Erfüllung der steuerbegünstigten Zwecke gerichtet sein; Absatz 3 verlangt den Nachweis durch ordnungsmäßige Aufzeichnungen über Einnahmen und Ausgaben. Welche Aufzeichnung, steuerliche Zuordnung und Aufbewahrung im Einzelfall erforderlich ist, sollte der Verein mit fachkundiger Beratung klären.
Legt Belege nicht dauerhaft in privaten Postfächern oder auf dem Notebook einer einzelnen Person ab. Eine einheitliche, nach Zeiträumen und Vorgängen auffindbare Ablage erleichtert Vertretung und Übergabe. Der Leitfaden zu digitalen Vereinsdokumenten vertieft Version, Zugriff und Ablage; die Aufbewahrungsfristen für Vereinsunterlagen behandelt die getrennte Fristenprüfung.
4. Mitgliedsbeiträge bis zum Ergebnis begleiten
Beim Beitragseinzug liegt die Aufgabe des Kassenwarts nicht nur darin, eine Bankdatei oder Kontosumme zu sehen. Der Finanzablauf muss das freigegebene Beitragssoll, ausgeführte Zahlungen, Rücklastschriften und offene Klärfälle auseinanderhalten.
Ein kontrollierter Ablauf trennt:
- den freigegebenen Mitglieder- und Beitragsstand;
- Bankverbindung und Mandatsprüfung;
- vorbereiteten und freigegebenen Zahlungslauf;
- tatsächliches Ergebnis bei der Bank;
- Rücklastschriften, Korrekturen und offene Forderungen.
Der eigenständige Leitfaden zu SEPA-Mitgliedsbeiträgen im Angelverein besitzt den detaillierten Prozess. Die Kassenwart-Checkliste hält nur fest, an welchem Punkt eine freigegebene Übergabe erfolgt und wer das Ergebnis mit Bank und offenen Fällen abgleicht.
5. Gastkarten, Ausgabestellen und Barkasse abstimmen
Beim Gastkartenverkauf können Onlinezahlungen, manuell ausgegebene Karten, Papierwege und externe Ausgabestellen nebeneinander bestehen. Der Kassenwart braucht deshalb je Abrechnungszeitraum eine kontrollierbare Verbindung zwischen ausgegebenen beziehungsweise stornierten Karten und den zugehörigen Zahlungen.
Dokumentiert nach eurem tatsächlichen Verfahren mindestens:
- Kartentyp, Gewässer und Abrechnungszeitraum;
- ausgegebene, stornierte und noch offene Vorgänge;
- Zahlungsweg und zugeordnete Einnahme;
- Abrechnung jeder beteiligten Ausgabestelle;
- getrennte Behandlung von Kartenpreis und möglichen Gebühren;
- Differenz, verantwortliche Person und Klärtermin.
Die fachliche und organisatorische Vorbereitung des Verkaufs behandelt die Checkliste zum Gastkartenverkauf. Hier geht es nur um den finanziellen Abschluss des bereits festgelegten Ausgabewegs.
Für eine Barkasse legt ihr zusätzlich einen festen Kassenprozess fest: zeitnahe Erfassung, fortlaufende Nachweise, dokumentierte Kassenbewegungen und regelmäßige Zählung. Private Geldbörsen, undatierte Sammelzettel oder nachträglich passend gemachte Bestände sind keine belastbare Übergabe. Lasst die für euren Verein erforderliche Form der Kassenführung steuerlich prüfen.
6. Arbeitsdienst-Zahlungen nur nach freigegebener Grundlage übernehmen
Manche Vereine sehen nach ihren Regeln finanzielle Folgen für nicht geleistete Arbeitsstunden vor. Daraus folgt keine allgemeine Zahlungspflicht für jeden Angelverein. Der Kassenwart sollte weder Sollstunden noch Ausnahmen oder Beträge aus Gewohnheit festlegen.
Übernehmt einen Vorgang erst in den Finanzprozess, wenn die zuständige Stelle mindestens Zeitraum, anwendbare Regelversion, bestätigtes Soll und Ist, geprüfte Ausnahme, freigegebene Differenz und Betrag nachvollziehbar übergeben hat. Der Ratgeber zu nicht geleisteten Arbeitsstunden beschreibt genau diese Prüfung. Die Finanzrolle ordnet anschließend den freigegebenen Fall dem vorgesehenen Zahlungs- und Buchungsablauf zu.
7. Kassenbericht und Kassenprüfung als eigene Ergebnisse vorbereiten
Laufende Kassenführung, Bericht und Prüfung sind drei verschiedene Aufgaben. Für die Mitgliederversammlung bereitet die Finanzrolle einen verständlichen, abgegrenzten Datenstand vor. Der Leitfaden zum Kassenbericht zeigt dafür Anfangsbestand, Einnahmen, Ausgaben, Endbestand, Vergleich und offene Punkte.
Die Prüfer benötigen dagegen ein prüfbares Paket aus Konten, Kassen, Belegen, Zuordnungen und erklärten Abweichungen. Die Checkliste zur Kassenprüfung bleibt für Auftrag, Stichproben, Feststellungen und Prüfungsübergabe kanonisch. Dieser Artikel dupliziert weder Berichtsaufbau noch Prüfung, sondern setzt beide als feste Meilensteine in den Aufgabenplan des Kassenwarts.
8. Kassenwart im Verein sauber übergeben
Eine Kassenwart-Übergabe umfasst mehr als einen Ordner und eine Kontosumme. Die Arbeitshilfe des Paritätischen NRW zum Vorstandswechsel empfiehlt, Nachfolge systematisch und langfristig zu planen; ihre Checkliste auf den Seiten 18 und 19 nennt unter anderem Bankkonten, Haushaltsaufstellungen und Jahresplanung. Übertragt dieses Prinzip auf die konkrete Finanzrolle, ohne fremde Musterdokumente ungeprüft zu übernehmen. Quelle geprüft am 2. November 2026.
Haltet zum Übergabestichtag fest:
- Bestand jedes Bankkontos und Ergebnis der letzten Abstimmung;
- gezählten Kassenbestand mit Datum und beteiligten Personen;
- Ablageorte für Belege, Verträge, Steuerunterlagen und Beschlüsse;
- offene Beiträge, Rücklastschriften, Gastkarten- und Ausgabestellenabrechnungen;
- offene Erstattungen, Verbindlichkeiten und ungeklärte Differenzen;
- nächste Fristen, wiederkehrende Zahlungstermine und Ansprechpartner;
- Stand von Bericht, Prüfung und möglichen Rückfragen;
- benötigte Rollen, Bankvollmachten und technische Zugänge;
- Anpassung oder Entzug bisheriger Berechtigungen nach bestätigtem Wechsel.
Schreibt Passwörter, Wiederherstellungscodes und vollständige Bankzugangsdaten nicht in ein allgemein zugängliches Übergabeprotokoll. Dokumentiert dort den geschützten Übergabeweg und die zuständige Stelle. Prüft Bankvollmachten und Vertretungsberechtigungen direkt mit Bank, Satzung und gegebenenfalls Registerunterlagen.
Der Vorstandswechsel im Angelverein bleibt für die gesamte Übergabe kanonisch. Diese Liste ergänzt nur den Finanzbereich.
Kopierbare Kassenwart-Checkliste
- Satzung, Finanzordnung und Beschlüsse grenzen Aufgabe und Befugnisse ab.
- Laufende Bearbeitung, Freigabe, Kontrolle und Vertretung sind getrennt benannt.
- Bank, Barkasse und Belege werden in einem festen Turnus abgestimmt.
- Beiträge werden vom Soll bis zu Rücklastschriften und offenen Fällen begleitet.
- Gastkarten und Ausgabestellen werden nach Zeitraum und Zahlungsweg abgeglichen.
- Arbeitsdienst-Zahlungen gelangen nur mit geprüfter Grundlage in den Finanzprozess.
- Steuerbegünstigte Mittelverwendung und Nachweise werden fachlich eingeordnet.
- Kassenbericht und Prüfungsunterlagen haben eigene Datenstände und Termine.
- Offene Differenzen besitzen Verantwortung und Klärtermin.
- Die Übergabe umfasst Bestände, Unterlagen, Fristen, Zugänge und offene Vorgänge.
Finanzabläufe mit Angelroute realistisch einordnen
Angelroute veröffentlicht Mitgliederverwaltung, Beitragsabrechnung, Arbeitsdienste und digitale Angelkarten als getrennte Funktionsbereiche. Die Funktionsübersicht beschreibt außerdem Ausgabestellen sowie Exporte von Kartenverkäufen; die Paketübersicht zeigt, welche Umfänge paketabhängig sind. Daraus folgt keine vollständige Vereinsbuchhaltung, Steuererklärung, automatische Kassenführung oder rechtliche Freigabe eines Zahlungsvorgangs.
Klären solltet ihr deshalb, welche Daten in Angelroute geführt werden und welches Finanz- oder Ablagesystem für Bank, Barkasse und Originalbelege maßgeblich bleibt. Veröffentlichte Vereinsbeispiele findet ihr unter Referenzen. Für euren konkreten Ablauf könnt ihr Kontakt aufnehmen, eine Beratung anfordern oder Angelroute über eine kostenlose Testanfrage mit ausschließlich fiktiven Finanzfällen kennenlernen.