Finanzen & Beiträge
Rechnung schreiben im Verein: Pflichtangaben richtig prüfen
Rechnung im Verein schreiben: Leistung, Pflichtangaben, Rechnungsnummer, Umsatzsteuer oder Kleinunternehmerhinweis und Korrekturen sicher organisieren.
Wer eine Rechnung im Verein schreibt, sollte zuerst die konkrete Leistung und den umsatzsteuerlichen Status dieses Vorgangs klären. Welche Angaben nötig sind, hängt dann vom Fall ab: Für die reguläre Rechnung gilt § 14 Absatz 4 UStG, für eine Kleinunternehmerrechnung § 34a UStDV und für eine Kleinbetragsrechnung bis 250 Euro § 33 UStDV. Eine Vereinsvorlage ist erst brauchbar, wenn sie zur richtigen Fallgruppe passt.
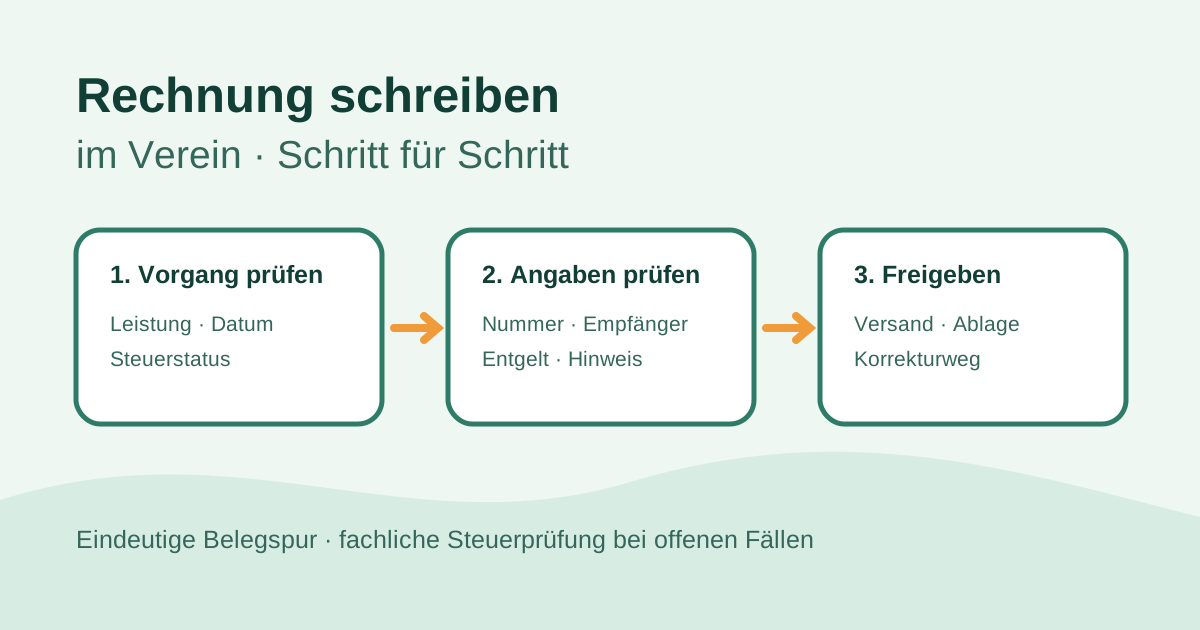
Titelbild: eigene, nicht KI-generierte redaktionelle Vektorgrafik. Sie zeigt einen abstrakten Prüfablauf und keine echte Rechnung, Steuerberechnung oder Behördenoberfläche.
Dieser Beitrag ist eine organisatorische Arbeitshilfe und keine Steuer- oder Rechtsberatung. Quellen wurden am 14. November 2026 geprüft.
Vor der Rechnung Leistung und Vertrag bestimmen
Nicht jeder Zahlungseingang des Vereins beruht auf einer Rechnung. Mitgliedsbeitrag, Spende, Zuschuss, Warenverkauf, Vermietung, Gastkarte und Sponsoring können steuerlich unterschiedlich einzuordnen sein. Beschreibt deshalb zuerst, was der Verein wem, wann und auf welcher Grundlage geleistet hat.
Haltet für jeden Vorgang fest:
- Rechnungsempfänger und Vertragspartner,
- konkrete Lieferung oder sonstige Leistung,
- Leistungs- oder Lieferdatum,
- vereinbartes Entgelt und mögliche Nebenleistungen,
- Zahlungsweg und Fälligkeit,
- steuerliche Einordnung mit verantwortlicher Freigabe.
Bei Sponsoring ist die Gegenleistung besonders wichtig. Die Abgrenzung zur Spende behandelt der Leitfaden Sponsoring im Verein prüfen. Eine Rechnung darf nicht nachträglich eine andere Leistungsbeziehung erfinden als die tatsächlich vereinbarte.
Pflichtangaben nach § 14 UStG prüfen
§ 14 Absatz 4 UStG nennt die Pflichtangaben einer Rechnung. Für den normalen Rechnungsfall gehören dazu insbesondere:
- vollständiger Name und vollständige Anschrift des leistenden Vereins,
- vollständiger Name und vollständige Anschrift des Leistungsempfängers,
- Steuernummer oder vom Bundeszentralamt für Steuern erteilte Umsatzsteuer-Identifikationsnummer,
- Ausstellungsdatum,
- einmalig vergebene fortlaufende Rechnungsnummer,
- Menge und Art gelieferter Gegenstände oder Umfang und Art der sonstigen Leistung,
- Zeitpunkt der Lieferung oder sonstigen Leistung,
- nach Steuersätzen und Steuerbefreiungen aufgeschlüsseltes Entgelt,
- anzuwendender Steuersatz und Steuerbetrag oder Hinweis auf eine Steuerbefreiung.
Eine Bezeichnung wie „Vereinsleistung laut Absprache“ ist meist keine gute Arbeitsgrundlage. Die Beschreibung sollte den Vorgang eindeutig zuordnen lassen, ohne unnötige personenbezogene Details aufzunehmen.
Rechnungsnummer und Belegspur organisieren
Eine fortlaufende Rechnungsnummer muss eindeutig sein. Das bedeutet nicht zwingend eine lückenlose einfache Zahlenreihe. Der Verein kann nachvollziehbare Nummernkreise verwenden, etwa nach Jahr oder Ausgabestelle, solange jede Nummer einmalig bleibt und die Systematik dokumentiert ist.
Legt verbindlich fest:
- wer Nummern vergeben darf,
- welche Nummernkreise bestehen,
- wo Entwürfe von freigegebenen Rechnungen getrennt werden,
- wie Storno und Korrektur referenziert werden,
- wer offene Nummern oder Doppelvergaben prüft.
Persönliche Tabellen einzelner Vorstandsmitglieder erschweren die Übergabe. Eine zentrale Belegliste mit Status, Verantwortlichkeit und Verweis auf das Original macht den Ablauf prüfbarer. Für die allgemeine digitale Ablage hilft der Beitrag Vereinsdokumente digital organisieren.
Kleinunternehmerrechnung als eigene Fallgruppe behandeln
Umsatzsteuer darf nur so ausgewiesen werden, wie es der konkrete Vorgang verlangt. Ein vorsorglicher Steuerausweis kann nach § 14c UStG eigene Folgen auslösen. Nutzt deshalb keine Vorlage, die automatisch einen Steuersatz einsetzt.
Wendet der Verein für den Vorgang die Kleinunternehmerregelung an, gelten die eigenen Mindestangaben aus § 34a UStDV. Dazu gehören Name und Anschrift des leistenden Unternehmers und des Leistungsempfängers, eine Steuer-, Umsatzsteuer- oder Kleinunternehmer-Identifikationsnummer des Leistenden, Ausstellungsdatum, Leistungsbeschreibung, Entgelt in einer Summe sowie ein Hinweis, dass für die Leistung die Steuerbefreiung für Kleinunternehmer nach § 19 UStG gilt.
Die Liste aus § 14 Absatz 4 gilt daher nicht unverändert für jede Kleinunternehmerrechnung; insbesondere nennt § 34a keine fortlaufende Rechnungsnummer und kein gesondertes Leistungsdatum. Eine eindeutige interne Belegnummer kann organisatorisch dennoch sinnvoll sein. Die Voraussetzungen, Umsatzgrenzen und laufende Überwachung erklärt der separate Artikel Kleinunternehmerregelung für Vereine. Der Rechnungstext ersetzt diese Statusprüfung nicht.
Auch steuerfreie Leistungen benötigen einen passenden Hinweis auf die Befreiung. Welche Vorschrift greift, gehört bei Unsicherheit in die steuerliche Beratung und nicht in eine frei erfundene Standardformulierung.
Kleinbetragsrechnung bis 250 Euro abgrenzen
§ 33 UStDV sieht für Rechnungen bis zu einem Gesamtbetrag von 250 Euro vereinfachte Angaben vor. Dazu gehören mindestens Name und Anschrift des leistenden Unternehmers, Ausstellungsdatum, Leistungsbeschreibung sowie Entgelt und Steuerbetrag in einer Summe mit Steuersatz oder Befreiungshinweis.
Verwendet die Vereinfachung nicht pauschal für jeden kleinen Zahlungsvorgang. Prüft Betrag, Anwendungsbereich und mögliche Sonderfälle. Für eine einheitliche Belegspur kann eine vollständige Rechnung organisatorisch trotzdem sinnvoll sein.
E-Rechnung und Papier/PDF getrennt betrachten
„Elektronisch verschickt“ und „E-Rechnung“ sind nicht dasselbe. Eine reine PDF-Datei ist nicht automatisch eine strukturierte E-Rechnung. Welche Pflichten für einen Verein im unternehmerischen oder nichtunternehmerischen Bereich gelten und wie strukturierte Originaldaten aufbewahrt werden, steht im eigenen Leitfaden E-Rechnung im Angelverein organisieren.
Dieser Artikel besitzt die inhaltliche Richtigkeit der ausgehenden Rechnung. Dateiformat, Übermittlungsweg und technische Lesbarkeit sind ein zusätzlicher Prozess.
Fehlerhafte Rechnung nachvollziehbar korrigieren
Überschreibt oder löscht eine bereits ausgegebene Rechnung nicht spurlos. Dokumentiert Ausgangsbeleg, Fehler, Korrekturdatum, verantwortliche Person und neuen Beleg. Die Korrektur muss eindeutig auf die ursprüngliche Rechnung bezogen sein; bei steuerlich relevanten Fehlern sollte der konkrete Weg fachlich geklärt werden.
Ein praktikabler Ablauf:
- Fehler und betroffene Rechnung sperren,
- Zahlung und mögliche Folgevorgänge prüfen,
- Korrekturweg steuerlich bestätigen,
- Korrektur- oder Stornobeleg eindeutig referenzieren,
- Empfänger informieren und beide Belege geordnet aufbewahren,
- Ursache in Vorlage oder Freigabeprozess beheben.
Kopierbare Rechnungsprüfung
- Leistung, Empfänger und Leistungsdatum sind belegt.
- Der Vorgang ist umsatzsteuerlich eingeordnet.
- Die richtige Fallgruppe ist bestimmt: regulär, Kleinunternehmer oder Kleinbetrag.
- Die für diese Fallgruppe erforderlichen Namen und Anschriften sind vollständig.
- Steuerkennzeichen und Ausstellungsdatum passen zur Fallgruppe.
- Wo erforderlich, ist die Rechnungsnummer eindeutig; intern bleibt jeder Beleg auffindbar.
- Die Leistungsbeschreibung ist konkret.
- Entgelt, Steuersatz, Steuerbetrag oder §-19-Hinweis passen zum Fall.
- Kleinbetrags- oder Sonderregeln wurden nicht ungeprüft angewandt.
- Format und Übermittlungsweg erfüllen die E-Rechnungsprüfung.
- Freigabe, Versand und mögliche Korrektur bleiben nachvollziehbar.
Angelroute veröffentlicht Mitglieder- und Beitragsverwaltung, Termine, Arbeitsdienste und digitale Angelkarten als Teile der Funktionsübersicht. Die Software ersetzt keine steuerliche Einordnung oder Rechnungsprüfung. Paketdetails stehen unter Preise, Vereinsbeispiele unter Referenzen. Für die organisatorische Abbildung eurer Abläufe könnt ihr Kontakt aufnehmen oder eine Beratung anfordern.