Finanzen & Beiträge
Steuererklärung für gemeinnützige Vereine: ELSTER-Ablauf und Unterlagen
Steuererklärung für gemeinnützige Vereine vorbereiten: KSt 1, Anlage Gem, ELSTER-Zugang, Unterlagen, Fristen und typische Prüfschritte.
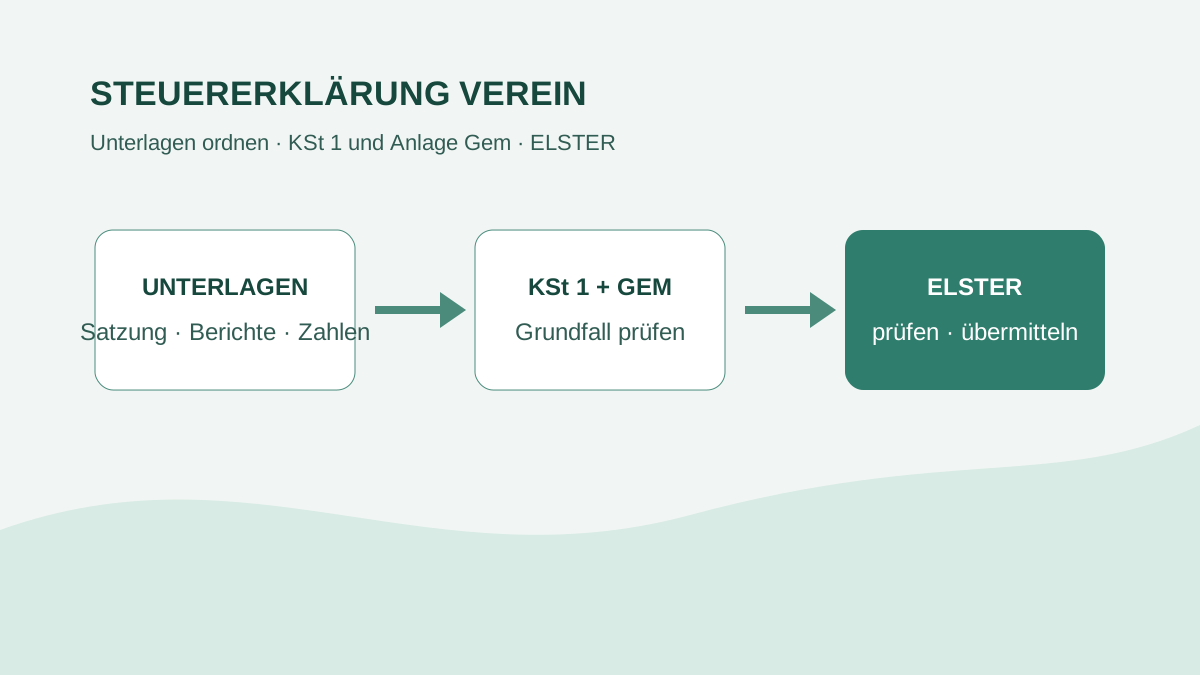
Die Steuererklärung eines gemeinnützigen Vereins wird grundsätzlich elektronisch über ELSTER übermittelt, etwa über Mein ELSTER oder kompatible Steuersoftware. Für die Prüfung der Gemeinnützigkeit sind regelmäßig die Körperschaftsteuererklärung KSt 1 und die darin integrierte Anlage Gem relevant. Welche weiteren Erklärungen und Unterlagen nötig sind, hängt von den tatsächlichen Tätigkeiten des Vereins ab. Deshalb sollten Angelvereine zuerst den Prüfungszeitraum, ihre steuerlichen Bereiche und die Aufforderung des Finanzamts klären.
Titelbild: eigene, nicht KI-generierte redaktionelle Vektorgrafik. Sie zeigt eine abstrakte Checkliste und keine reale ELSTER- oder Angelroute-Produktoberfläche.
Dieser Beitrag ist eine organisatorische Arbeitshilfe und keine Steuerberatung. Verbindlich sind die Vorgaben des zuständigen Finanzamts und der konkrete Einzelfall. Quellen wurden am 9. November 2026 geprüft.
Welche Formulare braucht ein gemeinnütziger Verein?
Die offizielle ELSTER-Information für Vereine verweist für die Körperschaftsteuer auf die elektronische Abgabe. Im Formularbereich Körperschaftsteuer stehen KSt 1 und die integrierten Anlagen bereit.
Für einen gemeinnützigen Verein sind typischerweise zu prüfen:
- KSt 1: die Körperschaftsteuererklärung des Vereins,
- Anlage Gem: Angaben zur Steuerbegünstigung und tatsächlichen Geschäftsführung,
- weitere Anlagen oder Steuerarten: nur, wenn Tätigkeiten und Sachverhalt sie auslösen,
- ergänzende Unterlagen: zum Beispiel Tätigkeitsberichte, Rechnungslegung und Satzungsunterlagen für den angefragten Zeitraum.
Eine pauschale Formularliste für jeden Verein wäre irreführend. Umsatzsteuer, Lohnsteuer oder ein steuerpflichtiger wirtschaftlicher Geschäftsbetrieb müssen getrennt anhand der tatsächlichen Vorgänge beurteilt werden.
In welchem Rhythmus prüft das Finanzamt die Gemeinnützigkeit?
Bei gemeinnützigen Vereinen wird die Steuerbegünstigung in der Praxis häufig für einen mehrjährigen Prüfungszeitraum betrachtet. Der bayerische FAQ-Leitfaden für gemeinnützige Vereine beschreibt als Regelfall einen Drei-Jahres-Turnus. Daraus entsteht aber kein Anspruch auf genau diesen Rhythmus: Das Finanzamt kann einen anderen Zeitraum festlegen oder Unterlagen früher anfordern.
Prüft daher immer:
- den Zeitraum im letzten Freistellungsbescheid,
- eine aktuelle Aufforderung des Finanzamts,
- die für das betreffende Jahr geltende Abgabefrist,
- besondere Ereignisse wie Satzungsänderung, neue Tätigkeiten oder Auflösung.
Der Beitrag zum Freistellungsbescheid für Vereine erklärt, wie der Bescheid organisatorisch weiterverwendet wird.
ELSTER-Zugang rechtzeitig einrichten
Die Registrierung bei Mein ELSTER kann Vorlauf benötigen. Legt den Vereinszugang nicht auf das private Konto einer wechselnden Vorstandsperson fest, ohne Vertretung und Übergabe zu regeln. Dokumentiert stattdessen:
- welche Vereinsadresse und Steuernummer verwendet werden,
- wer das Organisationszertifikat verwahrt,
- welche Rolle Einreichung und Vier-Augen-Prüfung übernimmt,
- wie Zertifikat, Postfach und Fristen beim Vorstandswechsel übergeben werden.
Der bundesweit nutzbare Leitfaden „Mein ELSTER für Vereine“ führt durch Registrierung und Erklärung. Zugangsdaten gehören nicht in frei zugängliche Vereinsordner oder gewöhnliche E-Mail-Verläufe.
Unterlagen für die Steuererklärung zusammenstellen
Rechnungslegung und Konten abstimmen
Schließt Kasse und Bankkonten für jedes betroffene Jahr ab. Die Einnahmenüberschussrechnung im Verein erklärt die organisatorische Vorbereitung; das Kassenbuch im Verein hilft bei Barvorgängen. Ob eine EÜR im konkreten Fall ausreicht, sollte steuerlich geklärt werden.
Tätigkeiten den Bereichen zuordnen
Ordnet Einnahmen und Ausgaben nachvollziehbar dem ideellen Bereich, der Vermögensverwaltung, Zweckbetrieben oder steuerpflichtigen wirtschaftlichen Geschäftsbetrieben zu. Die Bezeichnung allein entscheidet nicht; maßgeblich ist die tatsächliche Tätigkeit.
Tatsächliche Geschäftsführung belegen
Bereitet Tätigkeitsberichte, Protokolle, Satzung und relevante Verträge für den Prüfungszeitraum vor. Der Bericht sollte konkret zeigen, welche satzungsmäßigen Zwecke umgesetzt wurden. Wer nur allgemeine Werbesätze übernimmt, erschwert die Prüfung.
Rückfragen und Nachreichungen organisieren
Speichert Einreichungsprotokoll, übermittelte Version und Rückfragen zusammen. Laut dem bayerischen FAQ können ergänzende Dokumente in Mein ELSTER unter anderem über die „Sonstige Nachricht an das Finanzamt“ übermittelt werden. Nutzt stets den vom Finanzamt genannten Übermittlungsweg.
Ablauf in sieben Schritten
- Prüfungszeitraum und Frist aus Bescheid oder Aufforderung bestimmen.
- ELSTER-Zugang, Steuernummer und Vertretungsberechtigung prüfen.
- Buchführung je Jahr abschließen und Konten abstimmen.
- Tätigkeiten und Zahlen den steuerlichen Bereichen zuordnen.
- KSt 1, Anlage Gem und erforderliche weitere Angaben bearbeiten.
- Erklärung und Anlagen im Vier-Augen-Prinzip prüfen und übermitteln.
- Übertragungsprotokoll, Bescheid, Rückfragen und Folgetermine archivieren.
Checkliste vor der Abgabe
- Prüfungszeitraum und aktuelle Frist sind belegt.
- Vereinsname, Steuernummer und Anschrift stimmen überein.
- Kasse, Bank und offene Posten sind abgestimmt.
- Einnahmen und Ausgaben sind den Tätigkeitsbereichen zugeordnet.
- Tätigkeitsberichte beschreiben die tatsächliche Arbeit pro Jahr.
- Satzungsänderungen und relevante Verträge sind berücksichtigt.
- Eine zweite berechtigte Person hat die Erklärung geprüft.
- Übermittlungsprotokoll und abgegebene Fassung sind archiviert.
- Bescheid und Rückfragen erhalten eine verantwortliche Rolle und Frist.
Angelroute organisatorisch einordnen
Angelroute beschreibt öffentlich die Verwaltung von Mitgliedern, Beiträgen, Terminen und Arbeitsdiensten sowie digitale Angelkarten und Fangmeldungen. Das kann verlässliche Vereinsabläufe unterstützen, ersetzt aber weder Buchhaltungs- noch Steuersoftware und keine fachliche Steuerberatung. Den veröffentlichten Funktionsumfang findet ihr unter Funktionen, Pakete unter Preise und Vereinsbeispiele unter Referenzen.
Für eure Prozessaufnahme könnt ihr eine Beratung anfordern, Kontakt aufnehmen oder Angelroute über eine kostenlose Testanfrage mit fiktiven Daten prüfen.