Vereinsverwaltung
Fahrtkosten im Verein abrechnen: Aufwendungsersatz richtig organisieren
Fahrtkosten im Verein nachvollziehbar abrechnen: Anspruch klären, Belege erfassen, Aufwendungsersatz freigeben und von Vergütung trennen.
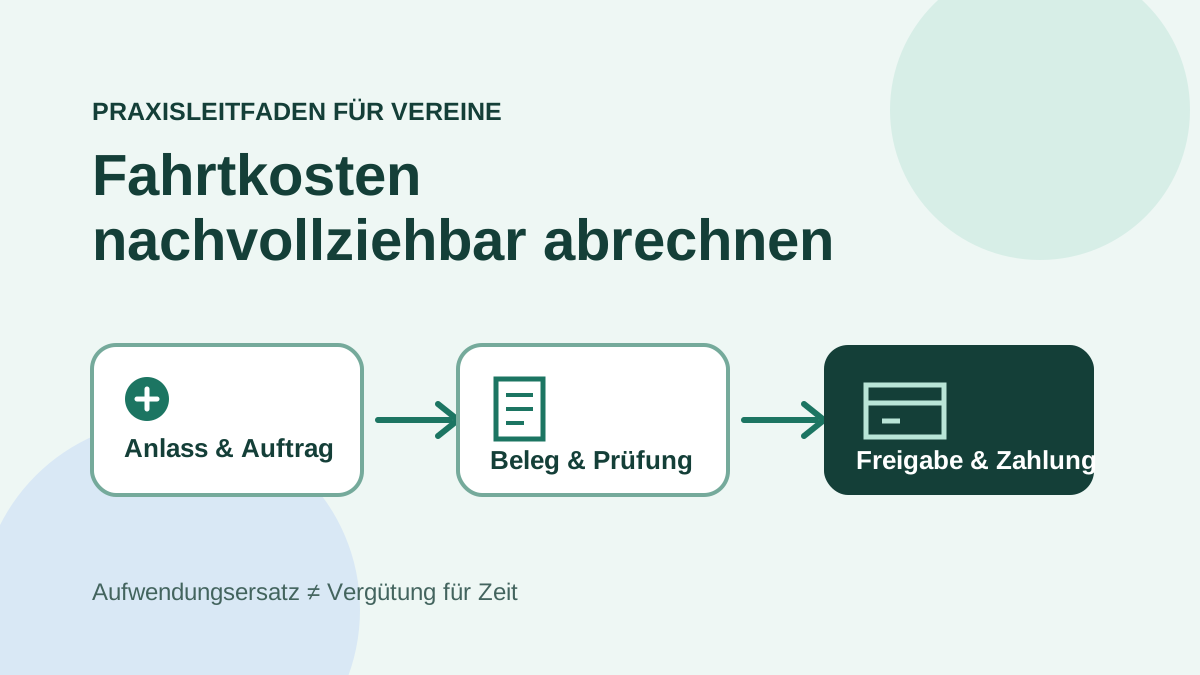
Fahrtkosten im Verein sollten nach einem klaren Verfahren abgerechnet werden: Anspruchsgrundlage und Auftrag klären, tatsächliche Auslagen belegen, Zuständigkeit prüfen, Freigabe von Auszahlung trennen und den Vorgang nachvollziehbar buchen. Aufwendungsersatz ersetzt erforderliche Kosten – nicht die eingesetzte Zeit. Für Vorstandsmitglieder verweist § 27 Absatz 3 BGB auf die Auftragsregeln einschließlich § 670 BGB. Für andere Personen muss der konkrete Anspruch gesondert geklärt werden.
Titelbild: eigene, nicht KI-generierte redaktionelle Vektorgrafik. Sie zeigt einen abstrakten Abrechnungsweg, keine Quittung, Behörde oder Produktoberfläche.
Dieser Leitfaden ist eine organisatorische Arbeitshilfe und keine Steuer- oder Rechtsberatung. Satzung, Ordnungen, Beschlüsse, Rolle der Person und Einzelfall können die Erstattung beeinflussen. Pauschale Kilometerbeträge oder Steuerfreiheit werden hier bewusst nicht zugesagt.
Aufwendungsersatz und Vergütung zuerst trennen
§ 670 BGB betrifft Aufwendungen, die der Beauftragte zur Ausführung des Auftrags den Umständen nach für erforderlich halten darf. § 27 Absatz 3 BGB erklärt die Auftragsregeln der §§ 664 bis 670 für die Geschäftsführung des Vorstands entsprechend anwendbar und hält zugleich fest, dass Vorstandsmitglieder grundsätzlich unentgeltlich tätig sind. Quellen geprüft am 5. November 2026.
Für den Ablauf sind drei Fälle zu unterscheiden:
| Fall | Beispiel | Prüffrage |
|---|---|---|
| Tatsächliche Auslage | Porto, Material oder Fahrkarte für einen Vereinsauftrag | Ist die Ausgabe erforderlich, belegt und freigegeben? |
| Fahrt mit privatem Fahrzeug | Gewässerkontrolle oder Materialtransport | War die Fahrt beauftragt und wie darf sie nach Vereinsregel abgerechnet werden? |
| Vergütung für Zeit oder Tätigkeit | Pauschale für regelmäßige Arbeit | Gibt es eine wirksame Grundlage und wurde die steuerliche Behandlung geprüft? |
Die Ehrenamts- und Übungsleiterpauschale besitzt den Vergütungs- und Steuerfreibetrags-Intent. Dieser Artikel bleibt alleiniger Owner für belegte Fahrt- und Auslagenkosten.
Wer darf Fahrtkosten im Verein einreichen?
Ein Vorstandsamt, eine Mitgliedschaft oder eine spontane Hilfe sind nicht dasselbe. Haltet vor der Ausgabe fest:
- wer die Person beauftragt hat;
- welche Aufgabe, Strecke oder Beschaffung zum Auftrag gehört;
- ob Satzung, Kostenordnung oder Beschluss den Ersatz regelt;
- welche Kostenarten und Nachweise zugelassen sind;
- wer prüft und wer auszahlt.
Behauptet nicht, jedes Mitglied habe automatisch denselben Anspruch wie ein Vorstandsmitglied. Für Helfende, Jugendleitung, Gewässerwarte oder externe Personen kann eine eigene Grundlage nötig sein. Eine kommunale Information des Landratsamts Ostallgäu nennt unter anderem Reisen, Porto, Telekommunikation und Bürobedarf als typische Kosten und empfiehlt eine klare Vereinsregel. Das ist praktische Orientierung, keine bundesweit verbindliche Einzelfallentscheidung.
Welche Angaben eine Fahrtkostenabrechnung braucht
Eine prüfbare Abrechnung sollte mindestens enthalten:
- Name und Vereinsrolle der einreichenden Person;
- Datum, Start und Ziel der Fahrt;
- konkreter Vereinsanlass oder Auftrag;
- verwendetes Verkehrsmittel;
- tatsächlich entstandene Kosten und Belege;
- bei privatem Fahrzeug die nach Vereinsregel erforderlichen Streckenangaben;
- Kostenstelle, Projekt oder Veranstaltung;
- Datum und Person der sachlichen Freigabe;
- Auszahlungsdatum und Zahlungsweg.
Sammelt nur Daten, die für Prüfung, Buchung und Nachweis erforderlich sind. Private Zwischenstopps oder unnötige Bewegungsprofile gehören nicht in die Vereinsakte.
Fahrten im Angelverein konkret abgrenzen
Typische Anlässe sind Gewässerbegehungen, Besatzmaßnahmen, Behördentermine, Jugendveranstaltungen, Materialeinkäufe oder Fahrten zu Verbandssitzungen. Der Anlass allein beantwortet aber noch nicht, ob und in welcher Höhe erstattet wird.
| Anlass | Vorab klären | Nachweis |
|---|---|---|
| Gewässerkontrolle | Auftrag, Strecke, mögliche Sammelfahrt | Kurzvermerk und Abrechnung |
| Materialbeschaffung | Budget, Einkaufsstelle, Transport | Rechnung plus Fahrtbezug |
| Verbandstermin | Teilnahmeauftrag und Mitfahrende | Einladung, Strecke, Beleg |
| Jugendveranstaltung | Zuständigkeit und getrennte Teilnehmerdaten | Veranstaltungsbezug ohne unnötige Personendaten |
Für eine planbare Kontrolle hilft die Checkliste zur Gewässerbegehung. Die fachliche Einsatzplanung bleibt vom Auslagenersatz getrennt.
Abrechnung und Freigabe in sieben Schritten
- Regel festlegen: berechtigte Personen, Kostenarten, Nachweise und Fristen.
- Auftrag dokumentieren: Aufgabe und verantwortliche Stelle vor der Fahrt benennen.
- Kosten erfassen: Belege und notwendige Streckenangaben zeitnah einreichen.
- Sachlich prüfen: stimmt die Ausgabe mit Auftrag und Vereinsregel überein?
- Interessenkonflikt vermeiden: niemand genehmigt die eigene Abrechnung ohne vorgesehenes Kontrollverfahren.
- Auszahlen und buchen: Freigabe, Zahlung und Buchung eindeutig verbinden.
- Ablage und Frist prüfen: Unterlagen nach der einschlägigen Kategorie aufbewahren.
Der Kassenwart-Leitfaden ordnet Rollen und Jahresrhythmus ein. Das Kassenbuch besitzt den Buchungs-Intent; es ersetzt nicht die sachliche Prüfung des Fahrtanlasses.
Pauschalen nicht mit tatsächlichen Auslagen vermischen
Eine Kilometer- oder Auslagenpauschale kann andere Voraussetzungen haben als die Erstattung eines Tickets oder einer konkreten Rechnung. Übernehmt deshalb keine Zahl blind aus einem Internetmuster. Prüft für eure Regel insbesondere:
- ob Satzung, Ordnung oder Beschluss die Zahlung trägt;
- ob tatsächliche Kosten oder ein pauschaler Ansatz gemeint sind;
- welche steuerlichen Folgen für Verein und empfangende Person möglich sind;
- ob Aufwand später als Spende behandelt werden soll;
- welche Erklärung und welcher Nachweis dafür erforderlich wären.
Ein Verzicht auf Ersatz wird nicht allein durch eine interne Notiz zur Aufwandsspende. Die Anforderungen an Zuwendungsbestätigungen behandelt der Leitfaden zur Spendenbescheinigung im Angelverein; solche Fälle gehören vorab in fachkundige Prüfung.
Kopierbare Prüfliste
- Auftrag und Vereinszweck der Fahrt sind dokumentiert.
- Anspruchsgrundlage oder Vereinsregel ist benannt.
- Aufwendungsersatz und Vergütung sind getrennt.
- Datum, Ziel, Anlass und Verkehrsmittel sind erfasst.
- Belege und notwendige Streckenangaben liegen vor.
- Sachprüfung und Zahlung werden von zuständigen Personen durchgeführt.
- Interessenkonflikte sind berücksichtigt.
- Auszahlung und Buchung lassen sich verbinden.
- Datenschutz und Aufbewahrungsfrist wurden geprüft.
- Pauschalen und Aufwandsspenden werden nicht ungeprüft versprochen.
Angelroute passend einsetzen
Angelroute beschreibt öffentlich Mitgliederverwaltung, Termine und Arbeitsdienste. Diese Funktionen können Zuständigkeiten und Vereinsabläufe unterstützen, berechnen aber keinen Aufwendungsersatz und prüfen keine steuerliche Behandlung. Den veröffentlichten Funktionsumfang findet ihr unter Funktionen, Pakete unter Preise und Vereinsbeispiele unter Referenzen.
Für die organisatorische Abbildung eures Ablaufs könnt ihr eine Beratung anfordern, Kontakt aufnehmen oder Angelroute über eine kostenlose Testanfrage mit anonymisierten Beispielen prüfen.